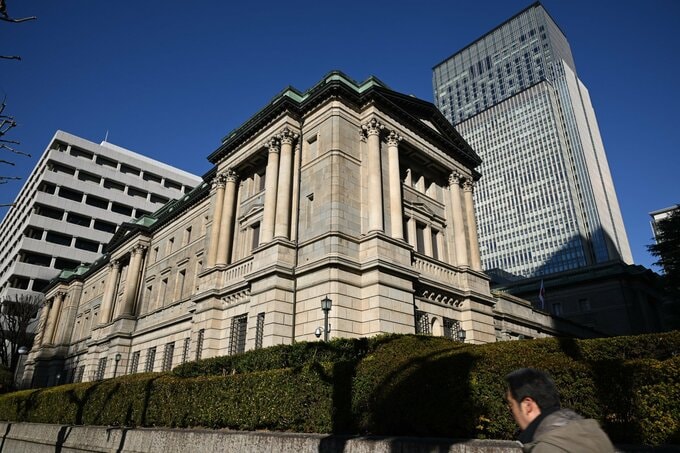
(ブルームバーグ):眠れる経済大国から成長期待と投資を引きつける国へと変わろうとする日本。その変貌が、バブル崩壊以降で最速のペースの利上げといった試練を迎えようとしている。
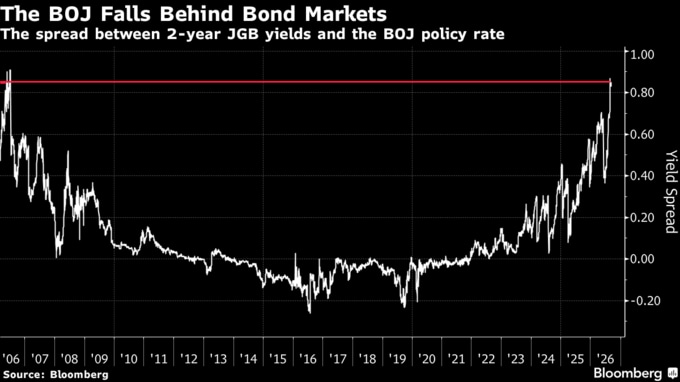
ベッセント米財務長官からの相次ぐ圧力や慢性的な円安、継続的な物価上昇を背景に、日銀は17、18日の金融政策決定会合で政策金利を引き上げる見通しだ。実施すれば10カ月足らずで3回目となり、1990年以来の速いペースとなる。当時の日本は、世界経済における米国の支配力を脅かしかねない国の一つとみられていた。
当時は1年足らずの間に4回の大幅利上げが実施され、東京株式市場に大きな打撃を与えた。日本経済が長期停滞に陥る転機となった。今回の日本はより緩やかな成長軌道にあり、最も明白なリスクは為替・債券市場にある。
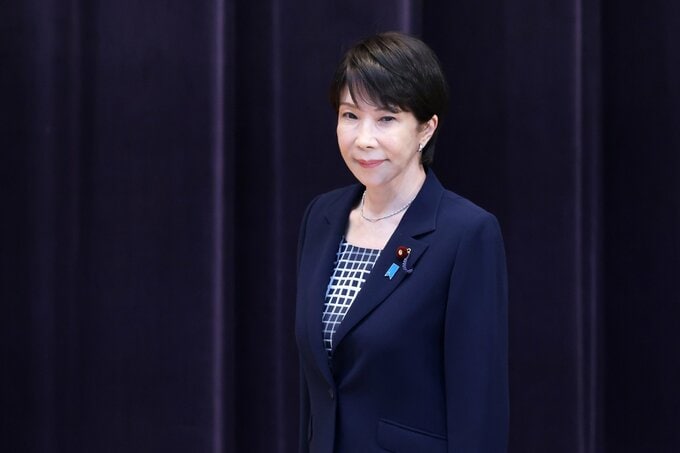
円相場から米国債市場へと影響が波及し、米企業や家計の借り入れ返済負担を増やす恐れがある。もう一つのリスクは、日本国債の利回り急上昇だ。影響が世界に広がるだけでなく、高市早苗首相が日本経済の成長加速に向けて掲げる370兆円超の投資計画についても、資金確保が難しくなる。
ただ、日銀が追加利上げに対する市場の期待に適切に対応しながら、政策金利引き上げを実施できれば、ようやく持ち直し始めた円相場を支え、物価上昇率を目標に近づけられる可能性がある。国債利回りの上昇も、混乱を伴わずに進み得る。
「9月会合は極めて重要になった」と、マールボロ・インベストメント・マネジメントのファンドマネジャー、ジェームズ・エイシー氏(ロンドン在勤)は話す。資産運用業界で20年以上の経験がある同氏のファンドでは、引き続き円高を見込んでいるが、市場にはわずかなきっかけで円売りに動きかねない投資家もいるとみる。
エイシー氏は「日銀は利上げを実施し、より力強いメッセージを発する必要がある。そうしなければ、これまでの取り組みが全て水の泡になりかねない」と述べた。
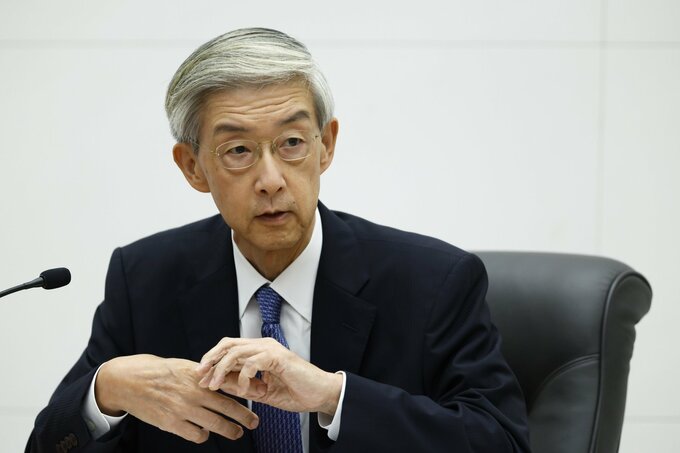
日銀の政策決定後の記者会見で植田和男総裁がどのように発言するかが、多くを左右する見通しだ。会見が開かれる東京の午後遅い時間帯は、外国為替取引の中心がアジアから欧州へ移る重要な時間帯に当たる。

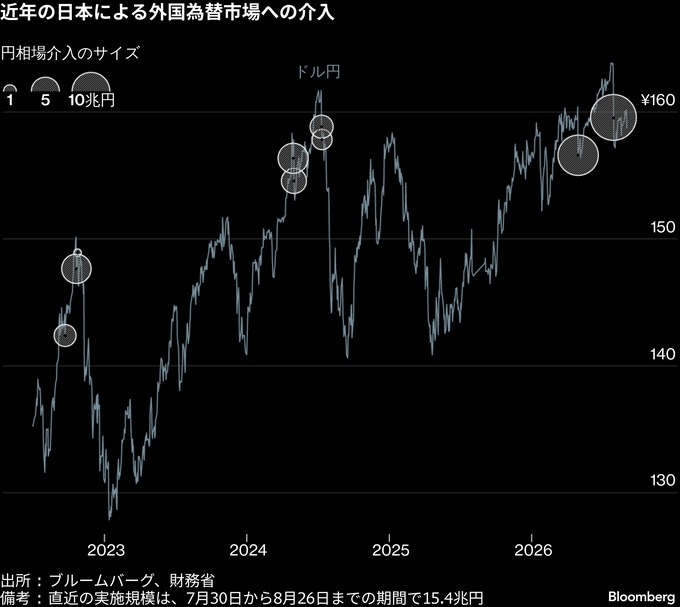
円は、過去10年の平均に比べれば依然として大幅な円安水準にあるものの、政府・日銀が円相場を下支えするため介入に踏み切った7月下旬以降、6%近く上昇した。米国も加わり、28年ぶりに日米による円買いの協調介入が行われたことで、円安に賭ける投機家へのけん制は一段と強まった。
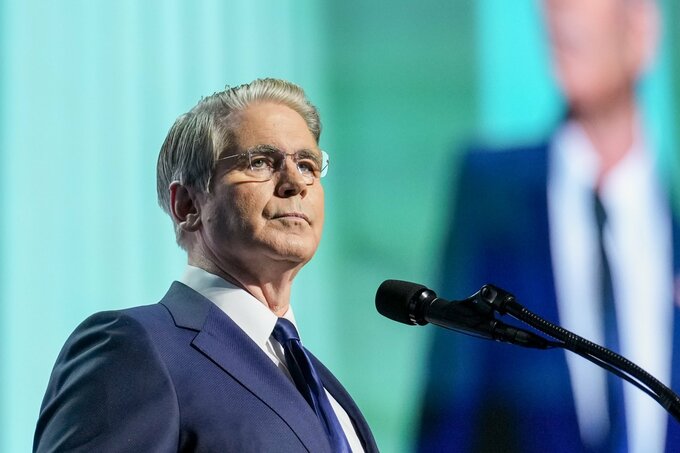
今回利上げを見送れば、日銀はベッセント氏と対立する形となり、今後数カ月の追加利上げに備える市場にも衝撃が走る。トランプ政権が取引を重視することや、ベッセント氏の強い口調の発言から、日米が近い将来の日銀利上げを含む合意を交わしたのではないかとの見方さえ出ている。
ベッセント氏は先週、「今や私が胴元だ。だからわれわれが円について介入を行う際には、日本側や日本銀行がどう動くのか、日本の当局が何をするのかについて、私はかなり正確に把握している」と発言。「私の見方に反対して賭けたいなら、そうしても構わない」と話した。
政府・日銀は7月30日から8月26日までの期間に15兆3993億円の為替介入を実施した。その一部を米国債の売却で賄ったとみられる。円が再び下落に転じ、日本が米国債の売却を迫られれば、米金利の上昇圧力が一段と強まる。11月の中間選挙に臨む米共和党にとっては痛手となりかねない。
翌日物金利スワップ(OIS)市場は、植田総裁の下で6回目となる利上げをほぼ完全に織り込んでいる。実施されれば、在任中の利上げ回数は少なくとも過去半世紀の日銀総裁で最多となる。
市場は、18日に政策金利が25ベーシスポイント(bp、1bp=0.01%)引き上げられ、1.25%となることを見込んでいる。12月下旬までにさらに利上げが行われる確率も80%超とみている。
背景には、日本が数十年にわたり担ってきた役割を終えつつあるとの認識の高まりもある。日銀の金融政策は長年、世界の金利を低く抑える支柱となっていた。
オールニッポン・アセットマネジメントの森田長太郎チーフストラテジストは「日銀は金融政策の緩やかな正常化を終えるということだ」と指摘。超低金利からのこれまでの利上げペースと今後の加速の可能性に言及し、今月の利上げが「今後の金利パスに持つ意味は重い」とした。
日銀の増一行審議委員は10日、依然として緩和的な金融環境を踏まえ、「引き続き経済・物価・金融情勢に応じて政策金利を引き上げ、金融緩和の度合いを調整して行くことになる」と発言。「最も大切なことは、基調的な物価上昇率が2%を大きく超えないように抑えることだ」と述べた。
日本の全国消費者物価指数(生鮮食品を除くコアCPI)の上昇率は1.8%と、利上げ加速の必要性を明確に示す水準にはない。ただ、高市政権のエネルギー補助金によって抑えられている面がある。エコノミストは、長引く円安と中東紛争に伴う原油高がインフレ圧力を強め、年内に上昇率を3%近くまで押し上げる恐れがあると指摘する。
「ベッセント長官は日銀について発言し過ぎかもしれないが、言っていることには一理ある。日銀はビハインド・ザ・カーブに陥っている」と、日銀の元調査統計局長で、現在はSOMPOインスティチュート・プラスのエグゼクティブ・エコノミストを務める亀田制作氏は述べた。亀田氏は、今週予想されている利上げに続き、12月にも追加利上げが行われる可能性が十分あるとみている。
日銀の対応が遅いとの見方には、高市氏自身の姿勢も影響している。高市政権は9月の利上げを容認する構えだが、その後の追加利上げを首相がどこまで受け入れるかは不透明だ。首相就任前に「金利を今上げるのはあほやと思う」と発言した頃から考え方は変化したものの、経済成長の促進と株価急落の回避を依然として強く意識している。
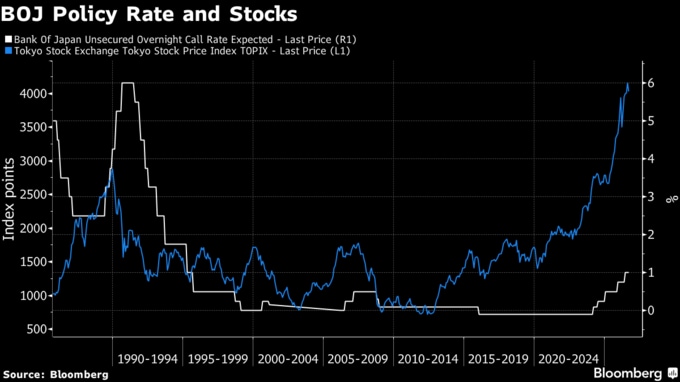
日経平均株価は、2024年夏の約2倍の水準にある。ただ、株価のバリュエーションは1989年に見られた極端に高い水準には遠く及ばない。
一部のアナリストが「人類史上最大のバブル」と呼ぶ当時の株高局面では、日本株の株価収益率(PER)は70倍に達していた。現在は日経平均が約21倍、より幅広い銘柄で構成される東証株価指数(TOPIX)は約17倍だ。
「バブル期当時と異なり、今の日本株のバリュエーションはPERで言うと、欧州よりは少し高いが米国よりは低く、普通にグローバル投資家が取引できる株価形成となっている」と野村証券の北岡智哉チーフ・エクイティ・ストラテジストは指摘する。
北岡氏は、長期金利が6%を超えたところで株式相場は崩れたと振り返り、金利がはるかに低い現在の状況との違いを指摘。日本企業の約半数は、現預金が有利子負債を上回るネットキャッシュの状態にあるため、金利上昇の悪影響はそれほど大きくなく、緩やかな上昇には対応できるはずだと述べた。
高市氏の構想は、米国をモデルとする新たな財政運営の下で、経済が成長軌道を維持することを前提としている。単に財政収支を均衡させるのではなく、経済規模に対する政府債務の比率を抑えることに重点を置く考えだ。
インフレによって名目国内総生産(GDP)の拡大と税収増を促し、財政支出の余地を広げるという仕組みだ。
第一ライフ資産運用経済研究所の新家義貴シニアエグゼクティブエコノミストは、「日銀が今週利上げをしても景気は緩やかな回復を続ける可能性が高い」と指摘。設備投資は金利上昇の影響を受けやすいものの、企業は省力化技術やAIへの投資を進める必要があるため、設備投資全体が減少する可能性は低いとの見方を示した。
「ただ、日本経済は長い間このような継続的な利上げ局面を経験していない。利上げがどの段階で景気に効いてくるのかしっかり見ていく必要がある」と述べた。
インフレは国債利回りを押し上げ、利払い・償還負担を増やす。国債費は日本の年間予算の4分の1を占める。財務省は、2029年度には3割余り増えて41兆3000億円に達すると見込んでいる。
日本の金利上昇は、国際的な資金の流れにも影響する。日本の大手機関投資家は長年、海外の株式・債券に投資し、巨額の資産を積み上げてきた。一方、海外ファンドは低金利の円で資金を借り入れ、世界各地の資産に投資する円キャリートレードを行ってきた。
バンガード・アセット・マネジメントのアクティブ運用部門で国際金利を統括するアレス・クートニー氏は「国内利回りの上昇が続けば、日本は徐々により多くの資金を国内にとどめるようになる可能性がある」と話す。
「これは円や日本国債だけでなく、米国債市場、欧州の債券市場、さらには世界の資金調達環境全体に関わる問題だ」と指摘した。
日本からの海外投資資金が一斉に引き揚げられることはなくても、新たに海外へ向かう資金は抑えられる可能性がある。それが円相場の支えになる。
マールボロのエイシー氏は、日本の生命保険会社や年金基金、銀行が海外運用の利点を見直す条件がそろった際、円高がどれほど急速に進み得るかという点が「かなり過小評価されている」と指摘する。
バンガードのクートニー氏は、さらに一歩先に注目している。
「問題は日銀があと1回利上げするか、2回するかではない。より重要なのは、日本が世界に資金を供給する国から、世界の資金獲得競争で存在感を強める国へと移行しているのかどうかだ」と述べた。
原題:Japan’s Economic Comeback Faces Hardest BOJ Test in a Generation(抜粋)
--取材協力:伊藤純夫、Anthony Stephens、Brian Fowler.
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.