■要旨
・50代は物価や老後など、多様で複合的な不安を抱えている。
・個人の資産や生活条件が、抱える不安の強弱を左右する。
・単一の世代像にとらわれず、個々の状況を捉える視点が必要だ。
はじめに~人生後半への移行期としての50代前半
1|暮らしの「気がかりや不安」を、一つずつ分けて見る
ニッセイ基礎研究所の2025年の調査では、家族、仕事、健康・医療・介護、家計、生活上の不安について、約100項目を尋ねている。本稿では、団塊ジュニア世代におおむね重なる50~54歳に着目しながら、30代から60代までと比較してみたい。
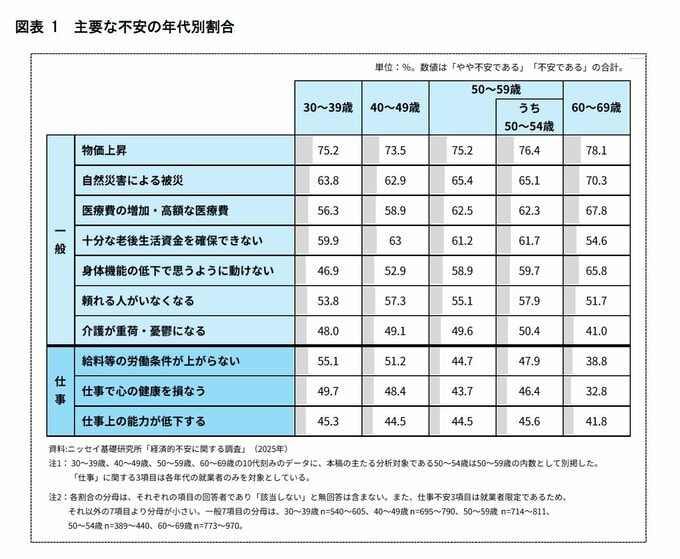
まず、生活上の主要な不安について50~54歳を含む年代別の割合を見ていく。
50~54歳の主要な不安の中で、最も高かったのは「物価上昇」への不安で、76.4%であった。
次いで、「医療費の増加や高額な医療費への不安」は62.3%、「十分な老後生活資金を確保できないこと」への不安は61.7%、「身体機能が低下して思うように動けなくなる」ことへの不安は59.7%にのぼる。また、「介護が重荷・憂鬱になる」ことへの不安も50.4%となった。
介護については、実際の生活でも仕事との両立が課題として指摘されているが、50~54歳の就業者に絞っても48.2%と、ほぼ同じ水準であった。仕事との両立が大きな課題としてクローズアップされている一方で、就業者だけに限った不安とは言いにくい点は改めて留意しておきたい。
また、こうした不安が50代前半だけに集中しているわけではない点にも注意しておく必要がある。
たとえば、物価への不安は30代から60代まで、いずれも7割を超える。身体機能や医療費への不安は年代が上の層ほど高い一方、就業者に限ってみると、賃金や仕事によって心の健康を損なうことへの不安は、若い年代の方が高い傾向がみられた。
つまり、50代前半で何か一つの不安が突然大きくなるというより、幅広い年代に共通する気がかりと、年代によって現れ方の異なる気がかりが、同じ時期の暮らしの中に存在していると見る方が実態に近い。「50代だから老後資金」「50代だから介護」と、年齢だけを手掛かりに典型的なニーズを想定するだけでは、この年代の実態を十分には捉えにくいとも思われる。
したがって、ここからは「50代の不安」とひとまとめにせず、その中身を一つずつ見ていく。
日々の生活費と老後資金、お金と頼れる人
前章のように項目ごとの割合を見るだけでは、それぞれ別の人が不安を感じているのか、同じ人がいくつものことを気がかりにしているのかは十分に分からない。
そこで、50~54歳について、主だった不安であった「物価」と「老後資金」の二つに着目して詳しく見ていく。物価上昇を不安に感じる人は76.4%、十分な老後生活資金を確保できないことへの不安は61.7%だった。さらに、両方の項目に回答した427人に対象をそろえると、半数以上の54.8%がどちらにも「やや不安である」「不安である」と答えていることがわかる。
また、同様に「老後資金」と「頼れる人」の二つに着目すると、50~54歳では、「頼れる人がいなくなる」ことへの不安が57.9%だったが、老後資金とこの項目の両方に回答した428人を見ると、半数弱の45.1%が双方を不安に感じていることがわかる。
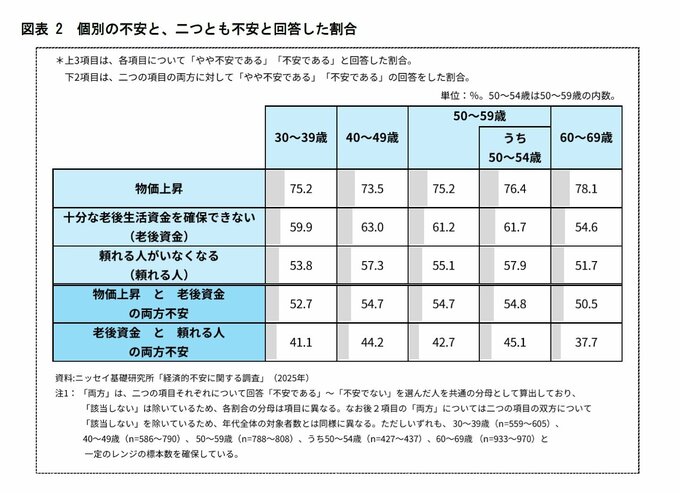
表を見ると、別掲した50代前半(50~54歳)の割合がやや高いものの、こうした傾向はこの世代だけにみられるものではない。物価と老後資金の両方を不安に感じる割合は、30代から60代までいずれも5割前後だった。老後資金と頼れる人についても各年代で4割前後となっている。
それでも、現在の生活費と将来の経済的な備え、あるいは、将来の経済的な備えと人との関係など、性質の異なる不安が、同じ人の中に併存するケースがあることがデータから見えてくる。
50代前半を特別に不安の強い年代と考えるより、性質の異なる複数の気がかりが、同じ暮らしの中に存在していると捉えた方が、今回の結果には近い。
言い換えれば、この世代を読み解くには、一つの課題だけを見るのではなく、その人の暮らし全体の中で不安を捉える視点が必要であるとも言えるだろう。
同じ不安でも、現れ方は同じではない
ここまでは、50代前半を他の年代と比べながら、何を不安に感じているのかを見てきた。では、同じ50~54歳の中ではどうだろうか。
一例として、金融資産別に「物価への不安」を見てみたい。「やや不安である」「不安である」を合わせた割合に加え、そのうち回答5「不安である」を選んだ割合もあわせて見ていきたい。
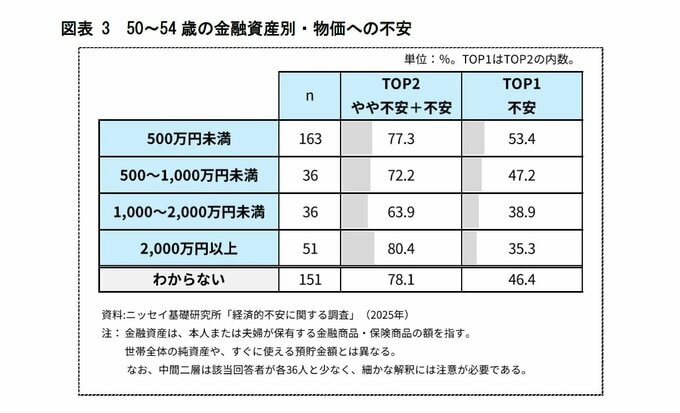
「やや不安である」まで含めると、物価への不安は金融資産2,000万円以上の層でも80.4%だった。物価への気がかりが、資産の少ない人に限られていない。
一方、「不安である」だけを見ると、500万円未満では53.4%、500~1,000万円未満では47.2%、1,000~2,000万円未満では38.9%、2,000万円以上では35.3%だった。
同じ「物価が不安」という回答でも、どの程度強く答えているかまで同じではなく、不安を感じる人の広がりと、より強い選択肢を選ぶ人の割合は、分けて見る必要がある。
ただし、物価に対する不安は、金融資産以外にも、所得、住宅費、家族構成、健康状態などさまざまな条件が関わりうると考えられる。この結果は一つの知見ではあるが、「金融資産が多ければ不安が弱まる」と因果関係があると結論づけることはできない。
また、「十分な老後生活資金を確保できない」ことへの不安は、500万円未満で70.7%、500~1,000万円未満で52.8%、1,000~2,000万円未満で65.8%、2,000万円以上で36.5%だった。資産額に沿って一方向に下がっているわけではない。同じ50代前半でも、置かれている生活条件は違う。そして同じ不安を選んでいても、その強さや背景まで同じとは限らない。
このように、「不安」の実態は生活者を分類するための答えというより、その人の暮らしをもう少し詳しく理解するための「入口」として捉える方が良い。そして、不安の強弱に加え、その人がどのような生活条件に置かれているのかに目を向ける必要がある。
団塊ジュニア世代が、これからの暮らしを考えるために
1|不安を、一人一人を理解するための「入口」として考える
ここまで見てきたのは、団塊ジュニア世代におおむね重なる50~54歳が「何を不安に感じているか」である。もちろん、不安を感じている人が多いからといって、実際に困っていることや、必要としている対応まで同じとは限らない。
例えば、物価への不安は幅広い年代で高かった。一方、50~54歳の中では、金融資産によって不安の強さに違いがみられた。また、老後資金への不安と、「頼れる人がいなくなる」ことへの不安を、同じ人が感じているケースもあった。
これらの結果をみると、50代前半を一つの「不安な世代」として捉えることには、あらためて慎重であるべきだろう。「不遇な世代」という視点も重要な論点ではあるが、それだけで世代全体を括ることは、かえってこの世代の理解から遠ざかる可能性もある。
50代前半を理解するうえで大切なのは、こうした違いを消して一つの世代像をつくることではない。むしろ、その人が何を気がかりにし、どのような条件で暮らしているのかを分けて見ることである。
2|不安と向き合う「余地」を生み出すものとは
さらに、こうした不安の実態を見ていくと、「不安を持たないこと」だけが望ましい状態なのか、という問いも浮かぶ。
仕事、家計、健康、家族、人との関係に何らかの気がかりがあっても、現在の生活に満足している人はいるかもしれない。これまでの人生を「良い方向に前進してきた」と感じる人もいるだろう。逆に、経済的な備えがあっても、これからの暮らしに十分な見通しを持てない人がいる可能性もある。
それでは、同じような不安があっても、本人が望む暮らしを維持したり、必要に応じて調整したりできる「余地」には違いがあるのだろうか。
ここでいう調整は、決して何か新しいことに挑戦することだけを意味しない。今の暮らしを続ける、仕事や役割を減らす、誰かに頼る、支援を受けるといった選択も含まれる。
さらに、その「余地」を支えているものとは、いったい何だろうか。ある研究をみると、本人が望む暮らしを実現できるかどうかは、所得や資産だけで決まるものではない。人との関係、利用できる制度やサービス、仕事を調整できる条件、健康や時間、本人のこれまでの経験や認識など、複数の条件が関わると考えられている。本稿では、関連するいくつかの研究を踏まえ、人生後半の暮らしを維持したり、必要に応じて調整したりする「余地」を支えうる条件を、次のように整理しておきたい。
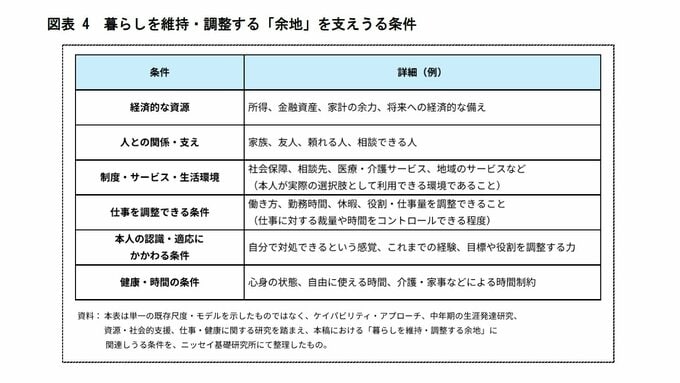
このように、所得や金融資産といった経済的な備えや、家族や友人、相談できる人との関係、これまでの経験や、自分自身に対する認識など、複数の条件とそれらの組み合わせが考えられる。
次回は、こうした視点から、団塊ジュニア世代におおむね重なる50代前半について、これからの暮らしを維持し、必要に応じて組み替えていく余地を支えるものは何かを考えていく。
(※情報提供、記事執筆:ニッセイ基礎研究所 生活研究部 主任研究員 小口 裕 )