■要旨
・非鉄金属などの高騰が、8月の国内企業物価を連続7%台へ牽引。
・原油高やAI需要の増加が、今後の企業物価を高止まりさせている。
・コスト増を背景に、企業が飲食料品の価格転嫁を一段と進めることが予想される。
国内企業物価は3ヵ月連続の前年比7%台
日本銀行が9月11日に発表した企業物価指数によると、2026年8月の国内企業物価は前年比7.6%(7月:7.7%)と3ヵ月連続の前年比7%台となった。前月比では▲0.2%と12ヵ月ぶりのマイナスとなった。夏季電力料金調整後(毎年7月から9月に適用される夏季電力割増料金の影響を除いた指数)は、前年比7.7%(7月:同7.7%)となった。
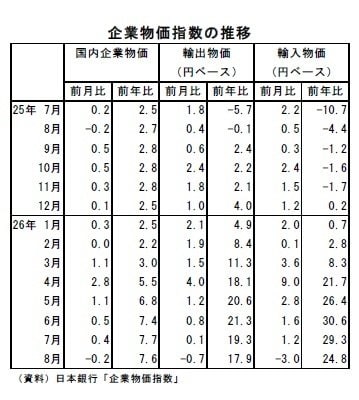
内訳をみると、23類別すべてで上昇した。政府による電気・都市ガス代の支援策は、26年7~9月使用分(国内企業物価への反映は8~10月)で実施されているため、電気・都市ガス・水道(夏季電力料金調整後)は前月比▲2.3%となった。しかし、前年比では8.9%(7月:同7.3%)と伸びが拡大した。都市ガスは前年比2.3%(7月:同4.8%)と伸びが縮小したものの、事業用電力(7月:前年比6.9%→8月:同9.3%)、上水道(7月:前年比2.8%→8月:同4.5%)は伸びが拡大した。
コメを含む農林水産物は、前年比2.5%(7月:同4.7%)と前月から伸びが縮小した。玄米が前年比16.5%(7月:同20.1%)と伸びが鈍化したほか、精米が前年比▲5.0%(7月:同1.6%)と22年9月以来となる前年比マイナスに転じた。
政府のガソリン・灯油等の補助金政策によって、ガソリン・灯油の価格は抑制されているため、ガソリンは前年比▲2.1%(7月:同▲1.4%)とマイナス幅が拡大し、灯油は前年比19.3%(7月:同21.6%)と上昇率が縮小した。また、潤滑油が前年比27.1%(7月:同35.6%)、B重油・C重油が前年比20.9%(7月:同41.0%)と伸びが大きく鈍化したことから、石油・石炭製品は前年比14.7%(7月:同17.6%)と前月から伸びが縮小した。
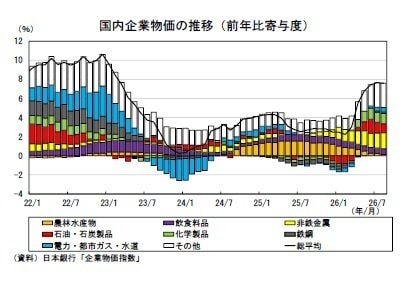
一方、非鉄金属は前年比43.3%(7月:同40.7%)と前月から伸びが拡大した。AI関連需要の高まりでデータセンター設備に必要な銅が、前年比59.5%(7月:同54.0%)と伸びが拡大したほか、金属価格の上昇を受けて、金地金が前年比40.9%(7月:同35.3%)、銀地金は前年比84.1%(7月:同73.6%)と上昇率が拡大した。
飲食料品は、前年比4.3%(7月:同4.0%)と前月から伸びが拡大した。冷凍調理食品(7月:前年比0.0%→8月:同4.1%)、菓子パン(7月:前年比3.0%→8月:同4.2%)、水産びん・かん詰(7月:前年比▲3.1%→8月:同11.1%)など、幅広い品目で価格が上昇している。
化学製品は、前月比横ばいとなったが、前年比では13.9%(7月:同13.8%)と小幅ながら上昇した。プラスチック製品は、前年比11.2%(7月:同10.1%)と伸びが拡大した。プラスチックフィルム・シート(7月:前年比17.3%→8月:同17.6%)やプラスチック製容器(7月:前年比10.9%→8月:同14.1%)は前月から伸びが拡大した。
国内企業物価の前年比寄与度をみると、非鉄金属(+1.67%pt)や化学製品(+1.07%pt)、石油・石炭製品(+0.96%pt)などのプラス寄与が大きかった。
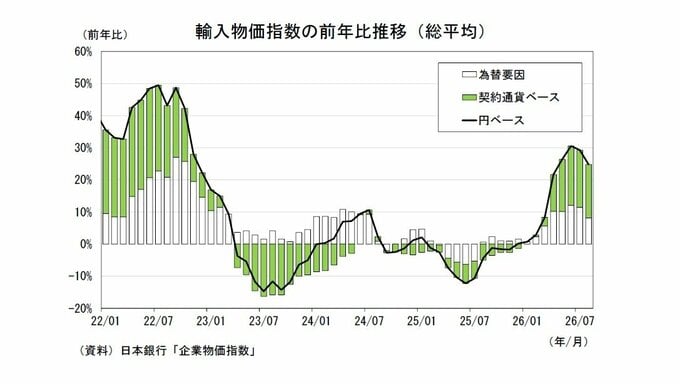
前月から円高が進んだことから、円ベースの輸入物価は前月比▲3.0%
26年8月の契約通貨ベースの輸入物価は、前年比16.7%(7月:同17.8%)と前月から伸びが縮小した。内訳をみると、原油が前年比35.7%(7月:同50.2%)、ナフサが同27.7%(7月:同53.6%)、液化石油ガスが同11.5%(7月:同16.5%)といずれも前月から大幅鈍化となったなどことから、石油・石炭・天然ガスは前年比32.8%(7月:同38.4%)と前月から伸びは縮小した。
一方、堅調なAI関連需要を背景に、電気・電子機器は前年比20.8%(7月:同19.9%)と伸びが拡大した。25年秋頃から伸びが急拡大してきた半導体メモリは、モス型メモリ集積回路が前年比327.9%(7月:同322.6%)、記録メディアが同112.3%(7月:同111.6%)と前月から伸びが拡大した。
8月の為替相場は対ドルで158円台(前月比▲2.4%)となった。7月から円高・ドル安が進んだことから、円ベースでは前年比24.8%(7月:同29.3%)となった。
先行きの国内企業物価上昇率は高止まりへ
7月の国内企業物価(改定値)が前年比7.7%と、改定前の同7.2%から0.5ポイント上方改定されたことはサプライズであったが、8月の内容はおおむね想定どおりで、特段のサプライズはなかった。
先行きの国内企業物価上昇率は、高止まりすることが予想される。川上の輸入物価(円ベース)は、円高が進んだことから前月比▲3.0%となったものの、前年比では20%台半ばの大幅な上昇が続いている。執筆時点のドル円レートは1ドル154円台と8月に比べて円高水準にあるため、為替面からの輸入物価上昇圧力は弱まっている。一方、中東の主要な海上輸送路への攻撃が増加し、供給の混乱が長期化するとの懸念が高まっていることから、原油価格は大きく上昇している。原油価格の上昇を受けて、今後は契約通貨ベースの輸入物価が押し上げられ、円ベースの輸入物価も高止まりする可能性がある。
加えて、堅調なAI関連需要を背景に半導体メモリの価格が高騰していることや、中東情勢の影響がプラスチック製品などにも波及していることも、国内企業物価を押し上げる要因となっている。
飲食料品についても、企業の価格転嫁姿勢が強まっていることに加え、輸入物価の上昇に伴う原材料コストの増加を背景に、今後は伸び率が拡大していく可能性がある。
以上を踏まえると、先行きの国内企業物価上昇率は高水準で推移することが予想される。
(※情報提供、記事執筆:ニッセイ基礎研究所 経済研究部 研究員 佐藤 雅之 )