(ブルームバーグ):ウォーシュ米連邦準備制度理事会(FRB)議長率いる金融当局者は、インフレが近く改善しなければ利上げする用意があると示唆している。ただ、現在の物価上昇を促している要因の一部に対しては、主要な政策手段である金利の効果が限定的となる可能性がある。
11日発表の8月の消費者物価指数(CPI)は、当局者が来週利上げに踏み切るかどうかを左右する見通しだ。当局者は、基調的なインフレ率が2%の目標に向けて順調に鈍化しているとの確信を得る必要があると強調している。先物市場によると、投資家は15、16両日の連邦公開市場委員会(FOMC)会合での利上げ確率を約70%織り込んでいる。
ウルフ・リサーチのチーフエコノミスト、ステファニー・ロス氏は「インフレ率がトレンドを上回っている主な要因は、イランとの戦争、関税、半導体不足だ。FRBが1、2回利上げしても、こうした状況がどちらかの方向に変わる可能性は低い」と述べた。
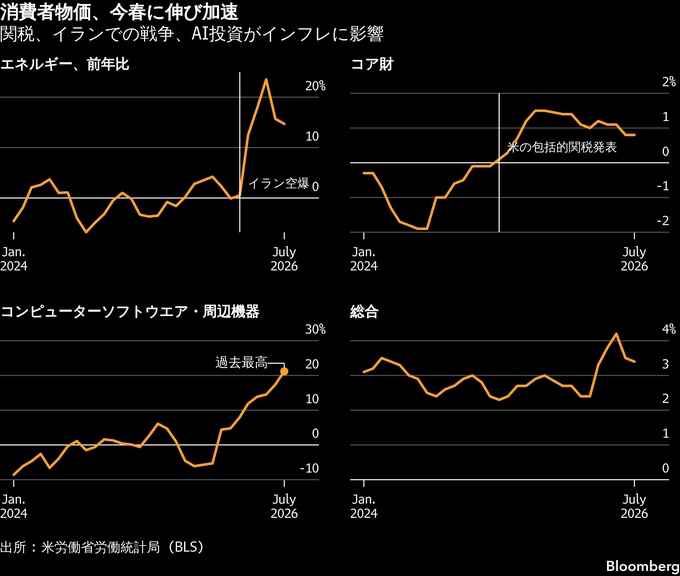
今年、インフレを押し上げている二つの大きな要因である関税とエネルギー価格は、金利の影響を特に受けやすいわけではない。三つ目の要因であるAI関連の設備投資も、この分野に数十億ドル規模の資金が流入していることを踏まえると、金利の影響を受けにくいと考えられる。一方、インフレの長期化や政府債務増大を巡る懸念により、米国の家計が負担する借り入れコストは既に上昇している。
10日発表の8月の米生産者物価指数(PPI)では、エネルギー価格の上昇を背景にインフレ圧力が再び強まっていることが示され、総合指数は5月以来の大幅上昇となった。エコノミストを対象としたブルームバーグ調査の予想中央値によると、11日発表のCPIは全体で前月比0.4%上昇、変動の大きいエネルギーと食品を除くコア指数は0.2%上昇と見込まれている。
米金融当局者は指標発表を前に入り交じったシグナルを発している。一部は利上げの時期に来ているとの見方を示す一方、物価上昇圧力が和らぎつつあることに期待を寄せる当局者もいる。
インフレの要因と、利上げが経済全体にどのような意味を持つのかは以下の通り。
供給ショック
中央銀行は通常、利上げによって借り入れコストを引き上げ、需要全体を抑制することでインフレを抑えようとする。ただ、物価を押し上げ、インフレ圧力を再燃させている最近の一連の供給ショックに対して、利上げは十分に有効な手段とは言い難い。
2月にイランでの戦争が始まると、世界の原油相場は1バレル=100ドルを超え、燃料コストが上昇し、総合インフレ率を押し上げた。エネルギー価格の高止まりは、8月の総合CPIが前月から伸びを加速すると予想されている理由の一つだ。
通商政策も、他国・地域からの輸入品のコストを押し上げ、供給を抑制することで新たなショックをもたらした。トランプ大統領は2025年4月に広範な関税措置を発表。その後、相次ぐ訴訟や連邦最高裁判断、他国・地域との継続的な交渉を受けて内容が変化してきた。
米金融当局者の多くは、その影響の大部分は既に一巡したとみている。ただ、物価上昇圧力が一段と広範に波及している兆候がないか注視している。そうした動きが確認されれば、利上げの必要性が高まる可能性がある。
ウォラーFRB理事は「関税による価格への影響はインフレにほぼ波及し尽くしたことがデータから示されている。また、エネルギー価格の上昇が多くの物品・サービス価格に波及するとの私の以前の懸念も、少なくともこれまでのところ現実にはなっていない」と話した。
AIブームと建設業界
高金利は住宅市場の重しとなっているが、データセンターや主要部品への需要急増を抑えるにはほとんど至っていない。
高金利と住宅価格の高止まりが販売を圧迫し、住宅建設の雇用は2024年9月以降、減少傾向にある。一方、非住宅分野の専門工事の雇用や土木・インフラ建設が上向いたことで、建設業全体の雇用は8月に過去最高となった。AI関連需要を反映している公算が大きい。
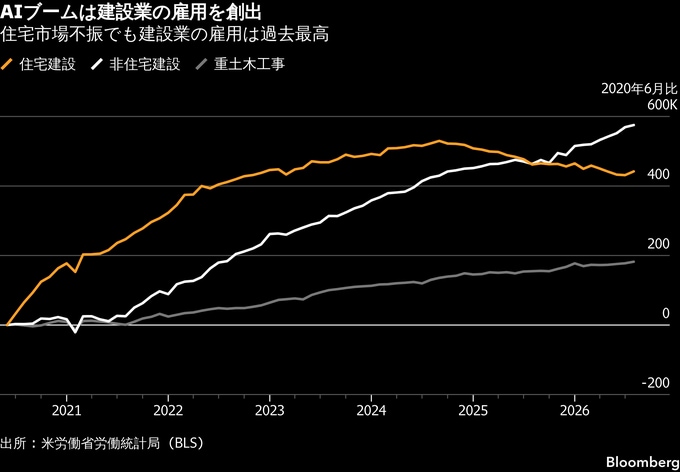
データセンターへの設備投資の発表は増え続けており、JPモルガン・チェースによれば、30年までに総額5兆5000億ドル(約849兆円)に達する可能性がある。
バークレイズのエコノミストによると、こうしたAIによる景気の下支えが米金融当局の政策運営を難しくしている。金融政策が波及する従来の経路の一つである住宅市場の減速が建設業の人員削減を引き起こし、それが経済全体に波及するというメカニズムが機能しにくくなっているためだ。22年には米利上げに伴って住宅販売が急減し、その後も低調な水準で推移している。
バークレイズのリサーチ部門グローバル会長、アジェイ・ラジャディアクシャ氏は、「経済は過去の景気循環に比べ、金利への感応度が大幅に低下している」とコメントした。
バークレイズの分析では、ハイパースケーラーは営業キャッシュフローの90%超をAIインフラに投じている。ラジャディアクシャ氏と米国担当チーフエコノミストのマーク・ジャンノーニ氏はリポートで、「データセンターの資金調達コストが50-75ベーシスポイント(bp、1bp=0.01%)上昇したからといって、支出計画を見直す可能性は低い」と指摘した。
個人消費支出と借り入れ
最近のインフレ要因の多くに対して利上げの効果が限定的となる可能性がある中、米金融当局者は、借り入れコスト上昇の影響を一段と直接的に受ける経済の一角である消費者に一段の圧力をかけざるを得なくなる可能性がある。
連邦準備制度が利上げしていないにもかかわらず、市場金利の上昇で借り入れコストが高まり、家計は既に負担を感じている。住宅ローン金利も先週、1年超ぶりの高水準を付けた。
実質所得が横ばいで推移する中、ナティクシスの米国担当チーフエコノミスト、クリストファー・ホッジ氏は、利上げによって「裁量的な支出に下押し圧力がかかり、成長が小幅に鈍化するだろう」との見通しを示した。
米金融当局には雇用を支え、インフレを抑制する責務がある。ホッジ氏によると、失業率が低水準で維持する中、当局者にはインフレ抑制に向けて行動する圧力がかかっているが、その判断は微妙なものになる。
ホッジ氏は「市場を納得させる内容のインフレ指標が求められている」とし、「インフレ鈍化が進んでいることを示す新たな明確なシグナルが得られなければ、来週の利上げにつながるだろう」と話した。
原題:Fed Rate Hike May Be Less Potent as War, AI Drive Inflation (1)(抜粋)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.