(ブルームバーグ):株式市場には、相場は上がる一方だという神話がある。世界の株式が債券相場の売りをおおむね無視している中で、そうした見方は一段と広がっている。インフレや財政赤字抑制できるのかとの懸念があるほか、AIブームに伴い発行が急増する企業の社債と国債が投資資金を奪い合う中で、長期国債利回りは約20年ぶりの高水準近くまで急上昇している。
債券市場の混乱は米財務省の介入を誘発するほどだったが、MSCIオール・カントリー・ワールド指数は過去最高値に近い水準にある。世界の株式市場は、テクノロジー企業による巨額のAI投資を巡る懸念から打撃を受けたものの、こうした設備投資を支えるだけのAI需要があるとの期待や、企業決算が総じて好調だったことを背景に持ち直した。
株式は過去、債券市場の急変に弱さを見せてきた。中央銀行が極めて高いインフレへの対応で利上げを進めた2022年には、米10年国債利回りが2倍以上に上昇し、MSCIオール・カントリー・ワールド指数の構成銘柄の時価総額は年間で約18兆ドル(約2900兆円)減少した。では、今回はなぜ株式市場の反応がより控えめなのか。そして、その状況は変わり得るのか。知っておくべきポイントを解説する。
なぜ債券利回りは通常、株式に重要なのか
債券利回りが上昇すると、企業が将来得る利益の現在価値が低下し、通常は株式のバリュエーション(株価評価)に下押し圧力がかかる。特に影響が大きいのがテクノロジー株で、投資家はより先の将来に見込まれる利益を織り込んで株価を評価することが多い。
株式と債券は同じ投資資金を奪い合う関係にもある。一般により安全な資産とみなされる国債の利回りが上昇すれば、リスクの高い株式は資金を呼び込むため、より高い魅力を示す必要がある。
企業の借り入れコストは通常、国債利回りと連動する。利回りの上昇は企業の債務コストを押し上げ、設備投資と利益の双方を圧迫する可能性がある。
なぜ株式市場は最近の利回り上昇を意に介していないのか
ブルームバーグが5月に実施した調査では、運用担当者は米30年国債利回りが5%を超えれば株高が崩れると警告していた。利回りは7月以降、一貫して5%を上回っており、株価には一部でストレスの兆候が見られたものの、市場全体では上昇基調が続いている。
株高を支える主な要因の一つが堅調な企業業績だ。アジア、欧州、米国の企業は、もともと高かったアナリスト予想を大幅に上回る第2四半期の業績を発表した。ブルームバーグ・インテリジェンス(BI)がまとめたデータによると、S&P500種株価指数の構成企業の利益は前年同期比33%増加し、過去でも有数の好調な伸びとなった。
債券利回りの上昇がインフレ加速や財政不安だけでなく、経済成長の加速を反映している場合、株式も同時に堅調になるのが一般的だ。最近の債券売りでは、これが重要な要因となっている。根強いインフレや政府と企業双方による大量の債券発行が影響している一方、世界経済が力強さを維持するとの期待も利回りを押し上げている。原油高やイラン戦争に伴う景気減速懸念にもかかわらず、今年の経済成長は驚くほどの底堅さを示している。
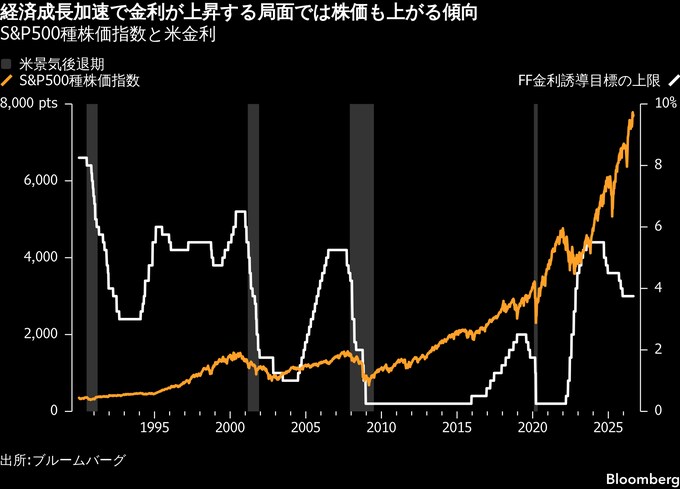
運用担当者やストラテジストは、債券利回りの上昇が緩やかに進んでいる点も指摘している。これはパニックを示す無秩序な動きではなく、名目経済成長率の加速を織り込む動きが着実に進んでいることと整合する。
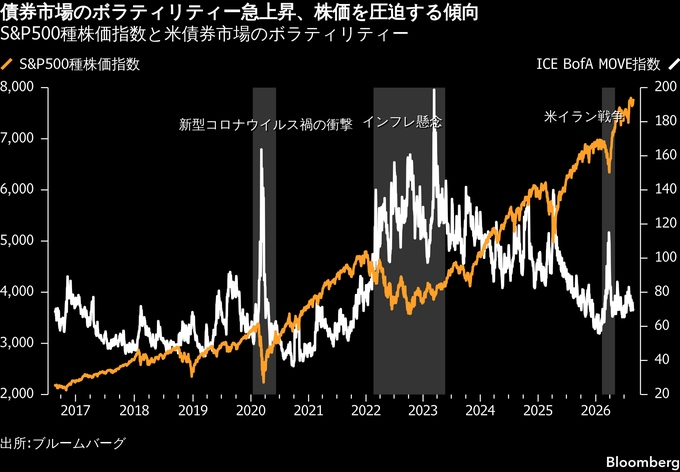
HSBCグローバル・プライベート・バンキングの欧州・中東・アフリカ担当最高投資責任者(CIO)、ゲオルギオス・レオンタリス氏は「利回りが突然、無秩序に急上昇するようなことがあれば、株式市場も最終的には反応するだろう」と述べた。米債券市場のボラティリティーを測るICE BofA MOVE指数は、過去5年間の最低水準近くで推移している。
2022年のインフレ懸念局面との違いは
2022年を迎えるまで、中央銀行はインフレ率上昇に対してはるかに緩和的だった。米消費者物価指数(CPI)の総合指数は20年6月に上昇し始め、21年3月までに米連邦準備制度理事会(FRB)の2%目標を上回った。それでもFRBが利上げを開始したのはその1年後で、その時点でインフレ率は8%近くに達していた。
今回は、新型コロナウイルス禍から脱しつつあった時期に比べて金利がすでにはるかに高く、トレーダーはさらなる利上げを見込んでいる。ウォーシュFRB議長は8月、米国のインフレには明確な鈍化が見られず、中央銀行には「やるべき仕事がある」と警告した。
コロナ禍後のインフレ懸念は、リセッション(景気後退)への不安を広範に引き起こした。MOVE指数は23年に15年ぶりの高水準を付け、S&P500構成企業の利益成長率はわずか0.9%まで鈍化した。しかし、今年の経済見通しははるかに明るい。米国の実質国内総生産(GDP)は26年に2.1%増加し、前年と同じ成長率になると予想されている。一方、企業の年間利益は27%増加する見通しだ。こうした楽観論の多くはAIの拡大によるもので、2022年にはなかった要因だ。
利回り上昇が個人消費を圧迫し、株式のリスクとなり得るのか
個人消費は引き続き世界経済の成長を支える主要な原動力だ。米国では個人消費が経済活動の3分の2超を占める。債券利回りが上昇すれば通常、住宅ローンや自動車ローン、クレジットカードの金利上昇につながり、消費者の購買力を損なう可能性がある。
しかし、個人消費が株式市場に及ぼす影響は近年低下している。ブルームバーグの集計データによると、テクノロジー、金融、通信、ヘルスケア企業がS&P500の約70%を占める一方、生活必需品と一般消費財関連株はわずか13%にとどまる。今年の世界的な株高をけん引してきたのは、エネルギー、テクノロジー、資本財セクターだ。
株式市場全般にとってのリスクの一つは、S&P500の益回りから米10年国債利回りを差し引いて算出する株式リスクプレミアムが24年以降、マイナス圏にあることだ。これは投資家が債券ではなく株式を保有する際、通常の上乗せ収益ではなくマイナスのプレミアムを受け入れていることを意味し、過去20年間ではまれな現象だ。
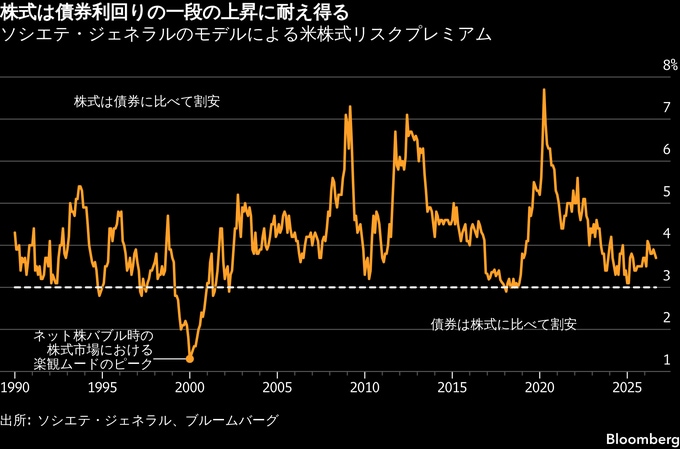
ただ、ソシエテ・ジェネラルが使用する別の株式リスクプレミアムのモデルでは、株式は引き続き債券より魅力的で、利回りがさらに50-60ベーシスポイント(bp、1bp=0.01%)上昇しても耐えられると、米国株チーフストラテジスト、マニシュ・カブラ氏は分析。「サイクルの終わり」と判断するには200bpの上昇が必要だと指摘した。
何が株高を頓挫させ債券を選好される資産にするのか
コロナ禍以降、政府の借り入れが過去最高水準まで膨らみ、国の債務や財政赤字が積み上がる中、国債の安全資産としての地位は揺らいでいる。投資家はインフレを巡る不確実性の高まりに備えるため、より高い上乗せ金利を求めているほか、金利変動の影響を受けにくい信用力の高い短期社債を長期国債よりも選好する向きも多い。
急激な景気悪化や景気後退が起きれば、インフレも落ち着く限り、伝統的な安全資産への逃避が復活し、債券の魅力が高まる可能性が高い。債券市場のボラティリティーが大幅に上昇した場合も、株式投資家の警戒感は強まる。すでに債券に有利に働いているのは、インフレ調整後に投資家が得るリターンである実質利回りが数年ぶりの高水準にあることだ。
原題:Will Surging Bond Yields Halt the Global Stock Rally?: Explainer(抜粋)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.