(ブルームバーグ):著名投資家スタンレー・ドラッケンミラー氏は、ベッセント米財務長官が数十億ドルを投じて米長期債を買い戻す計画を巡り、誤りだと指摘した。ドラッケンミラー氏はヘッジファンドのトレーダーだったベッセント氏をキャリア初期に指導したかつてのメンターだ。
ドラッケンミラー氏は米紙ウォールストリート・ジャーナル(WSJ)への寄稿で、「政府がファンダメンタルズ(経済の基礎的諸条件)に逆らって価格を支えようとしても、必ず失敗する」と指摘した。
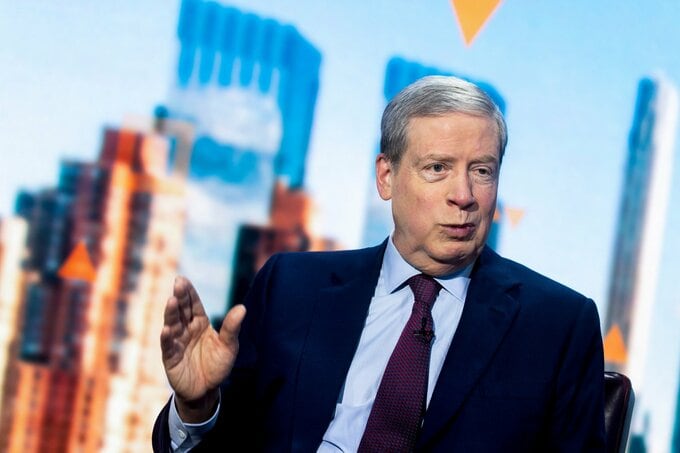
ドラッケンミラー氏は「私は50年間、単純な前提に基づいて取引してきた。市場はどの委員会も持たない情報を集約し、価格を通じてその情報を意思決定者に伝える」とコメントした。
その上で「米長期債利回りは世界で最も重要な価格だ。そして、米国に残された唯一の財政規律を促す存在でもある」と論じた
強い調子で書かれたこの寄稿は、ベッセント氏が利回りに影響を及ぼそうとする姿勢に対する反発の大きさを浮き彫りにしている。
長期債買い戻しは元ヘッジファンド運用者のベッセント氏が市場に介入する動きの一例でもある。同氏は最近、米当局による約28年ぶりの円買い協調介入を指揮した。米財務省は通貨トレーダーに影響を与えるため、市場参加者に相場水準を確認する「レートチェック」も実施した。
米財務省が短期国債の発行を増やすことで長期金利を直接押し下げようとする試みは、米連邦準備制度が市場の混乱時に用いた「ツイストオペ」を想起させる。しかし、通常は財政安定の番人と見なされる米財務省が、こうした債券市場の管理に乗り出すことは、その役割を逸脱しているとして債券投資家は警戒感を抱いている。
ドラッケンミラー氏は、米財務省が債券市場に影響を与えようとすること自体が誤りであるだけでなく、現在の状況を踏まえれば合理性もないと主張。米10年債利回りは経済の名目成長率とほぼ同水準にあり、金融環境は引き締め的ではなく緩和的だと指摘した。
同氏は「一部が主張するように、債券市場が自警団のように振る舞っていたわけではない」とし、「むしろ、ずっと言いなりになっていた市場が、ようやく声を上げ始めたところだった。それなのに、財務省はその声さえ封じようとした」と指摘した。
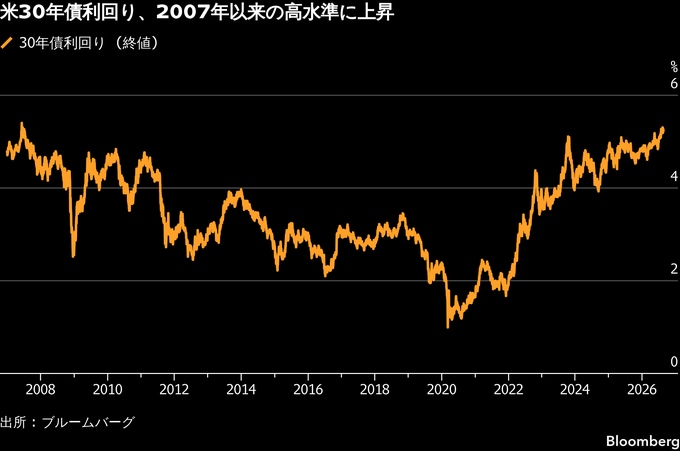
ドラッケンミラー氏の論説を受け、債券利回りを押し下げようとするベッセント氏の姿勢を巡る疑問はさらに強まっている。この措置は経済的な合理性に乏しく、効果も一時的なものにとどまる上、借り入れコスト上昇の背景にある財政支出への懸念に対処していないと批判の声が上がっている。
TDセキュリティーズのマクロストラテジスト、プラシャント・ニューナハ氏は「ベッセント氏はメンターの言葉に耳を傾けるべきだ」とし、「ドラッケンミラー氏は核心を突いている。簡単な解決策はないと言っているのだ」と話した。
ドラッケンミラー氏は以前、ベッセント氏の政界転身を評価し、かつての同僚が政治の世界を巧みに立ち回っていることに感心したと述べていた。ベッセント氏は自身のヘッジファンドを運用していた当時、ドラッケンミラー氏と毎日話をしていた。両氏はジョージ・ソロス氏の下で金融市場での経験を積んだ。ソロス氏自身も金融市場に大きな影響力を持ち、時には政府や中央銀行と対立した経緯がある。
原題:Bessent’s Mentor Druckenmiller Calls Bond Buying a Mistake (1)、Druckenmiller, Bessent’s Early Mentor, Calls Bond Buys a Mistake(抜粋)
(グラフの後に背景やストラテジストの発言を追加して更新します)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.