世界の不動産取引額(2026年上期)
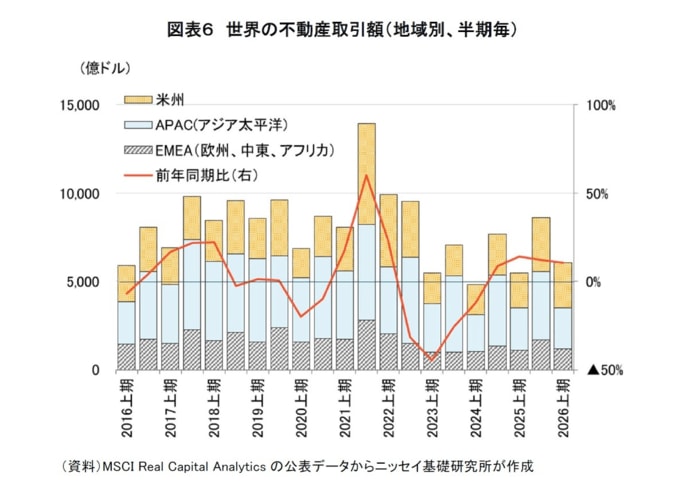
MSCIによると、2026年上期の世界の不動産取引額は約6,046億ドル(約97兆円)となり、前年同期比+10%増加した。世界の不動産取引額は2024年上期をボトムとして緩やかな回復基調を辿っているものの、過去10年平均を▲13%下回るなど、依然として低い水準にある。
エリア別では、米州が約2,555億ドル(前年同期比+30%)、欧州・中東・アフリカが約1,193億ドル(同+6%)、アジア太平洋が約2,297億ドル(同▲4%)となった。欧州・中東・アフリカでは、中東情勢悪化の影響などから第2四半期の取引額が前年同期比▲0.7%となり、伸び率が鈍化した。また、アジア太平洋では、全体の取引額が前年同期比マイナスとなったものの、これまで低迷していた中国では、生命保険会社などによる収益用不動産の取得額が大幅に増加するなど、回復の兆しがみられる。
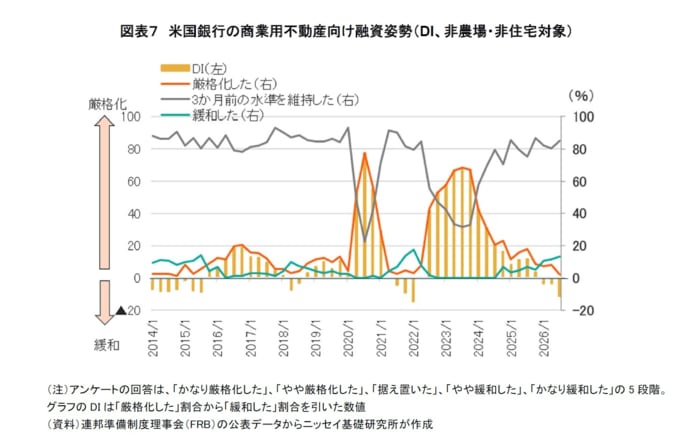
米連邦準備制度理事会(FRB)が実施した融資担当者調査(SLOOS、2026年7月)によると、米国の銀行の85%が商業用不動産向け新規融資(非農場・非住宅対象)の基準を「据え置いた」と回答し、13%が「緩和した」、2%が「厳格化した」と回答した。米国の銀行では、不動産向け融資基準に一部緩和の動きがみられるものの、厳格化した基準を据え置く銀行が大部分を占めており、融資環境は依然として厳しい。加えて、市場金利が上昇基調で推移し、企業の設備投資などに対する借入需要も強いなか、商業用不動産向け融資の本格的な回復には、なお時間を要すると考えられる。
また、欧州中央銀行(ECB)が実施した欧州地域の銀行融資に関する調査(2026年第2四半期)によると、2026年上期の商業用不動産向け与信基準は厳格化の傾向が継続している。
東京の取引額は第1位を継続。今後は金利上昇の影響を注視
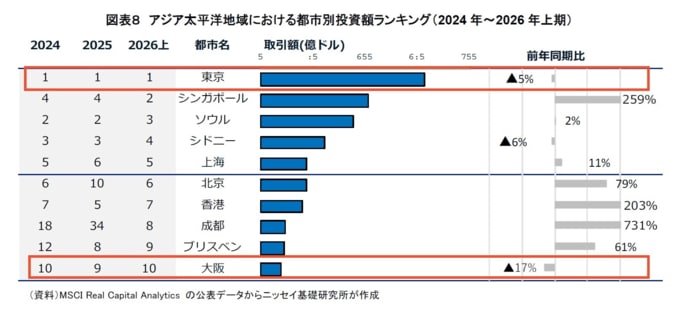
国内の不動産取引額が高水準で推移するなか、日本の各都市は引き続き高いプレゼンスを維持している。MSCIによると、アジア太平洋地域における都市別投資額ランキング(2026年上期)では、東京が第1位を維持し、大阪が10位にランクインした。上記2都市以外では、横浜(第12位)、札幌(第15位)、名古屋(第19位)、京都(第24位)、さいたま(第25位)が上位に入った。
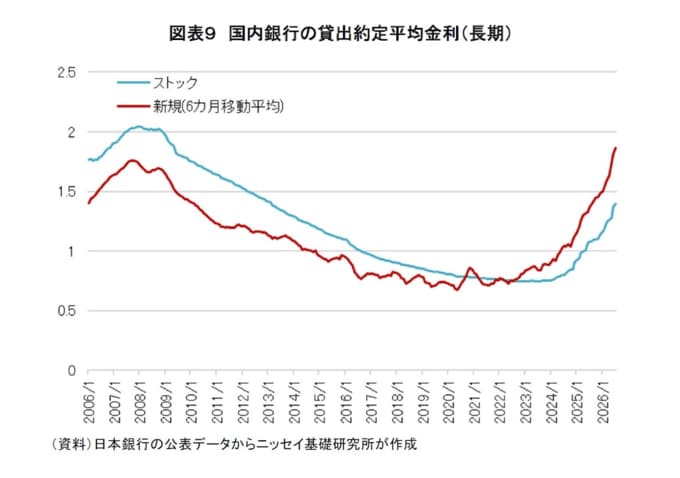
このように、グローバル投資家の日本市場への注目が高まり、国内の不動産取引額も高水準を維持するなか、今後は金利上昇が不動産投資市場に及ぼす影響を注視する必要がある。日本銀行によると、2026年7月の国内銀行の新規貸出約定平均金利(6カ月移動平均)は1.87%(前年同月比+0.50ポイント)、ストックベースでは1.40%(同+0.32ポイント)に上昇した。これまで国内外の投資資金を惹きつけてきた国内不動産のイールドギャップ(不動産利回り-調達金利)は、足元の金利上昇を受けて一段と縮小する見込みである。
一方、CBREの「レンダーサーベイ2026(2026年4月~5月実施)」によると、2026年度の融資額について、シニアレンダーの60%が増加を見込むと回答した。また、日銀短観(2026年6月)によると、「不動産業への貸出態度DI(全体)」は+7とプラス圏で推移しており、不動産向けの融資環境は引き続き緩和的な状況にあるといえる。ただし、国内銀行の不動産業向け貸出残高の割合(6月末)は18.2%と既に高い水準にある。AI関連投資など他業種の資金需要が高まるなか、今後、不動産向け融資が鈍化する可能性がある。
引き続き、日米当局の金融政策や市場金利の動向、金融機関の融資姿勢、国内外の資金フローを注意深くモニタリングする必要がありそうだ。
(※情報提供、記事執筆:ニッセイ基礎研究所 金融研究部 准主任研究員 渡邊 布味子)