国内の不動産取引動向(2026年上期)
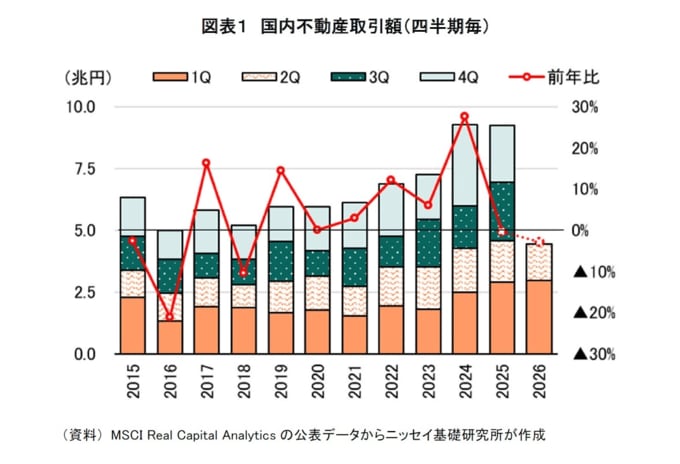
不動産市場調査会社MSCIリアル・キャピタル・アナリティクス(以下、MSCI)によると、2026年上期の国内不動産取引額は約4.4兆円となり、前年同期比▲2.9%減少した。第1四半期は約3.0兆円(前年同期比+1.4%)と増加したが、第2四半期は約1.5兆円(同▲10.4%)と減少した。この結果、上期累計では前年同期をわずかに下回ったものの、取引額は引き続き高水準で推移している。
セクター別では、オフィスが約1兆9,590億円(占率44%)と最も大きく、次いで賃貸マンション(約6,520億円、占率15%)、物流施設(約5,650億円、13%)、ホテル(約4,240億円、9%)、商業施設(約3,360億円、7%)、データセンター(約2,560億円、6%)、開発用地(約2,040億円、5%)、ヘルスケア(約370億円、1%)の順となった。
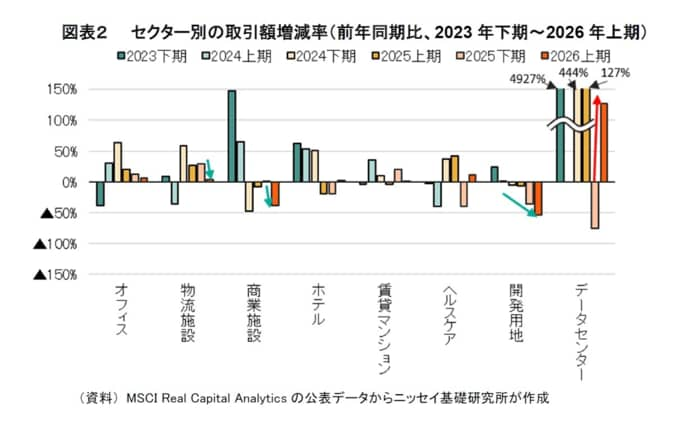
また、取引額の増減率(前年同期比)をみると、データセンター(+127%)やオフィス(+6%)が増加した一方、開発用地(▲53%)や商業施設(▲38%)は大幅に減少した。建築費の高騰を背景に開発用地の取引額が減少する一方、賃料上昇への期待からオフィスの取引額が拡大した。また、需要増が見込まれるデータセンターへの投資も堅調であった。
購入額に占める外国資本の割合が上昇
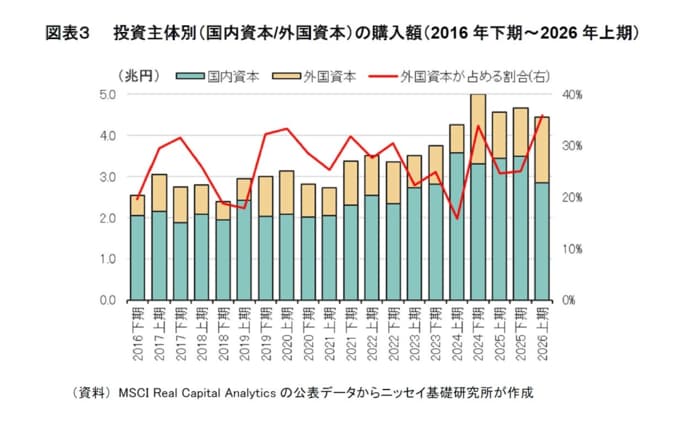
次に、購入額を投資主体別(国内資本/外国資本)にみると、国内資本が約2兆8,440億円(前年同期比▲17%)、外国資本が約1兆5,910億円(同+42%)となった。外国資本による購入額が増加した結果、購入額に占める外国資本の割合は36%となり、過去10年平均の27%を上回った。
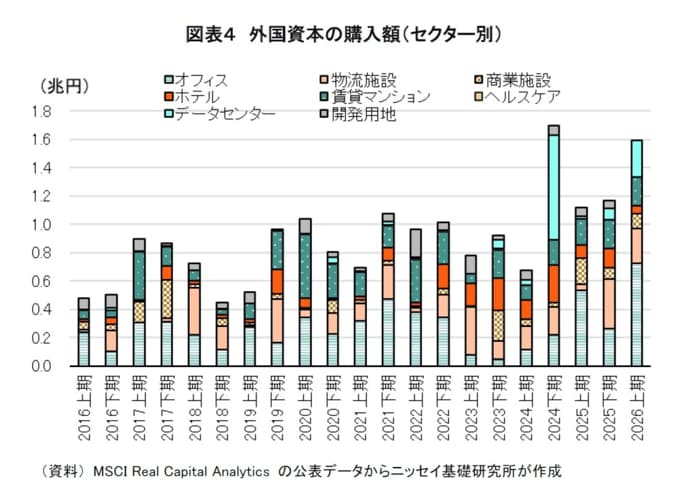
外国資本による購入額(1兆5,910億円)をセクター別にみると、オフィスが約7,230億円(占率45%)と最も大きく、次いでデータセンター(約2,560億円、16%)、物流施設(約2,470億円、16%)、賃貸マンション(約2,060億円、13%)、商業施設(約1,090億円、7%)、ホテル(約500億円、3%)の順となった。オフィスへの投資は2023年下期を底に拡大基調が続いており、半期ベースでは統計を確認可能な2007年以降で過去最高額に達した。
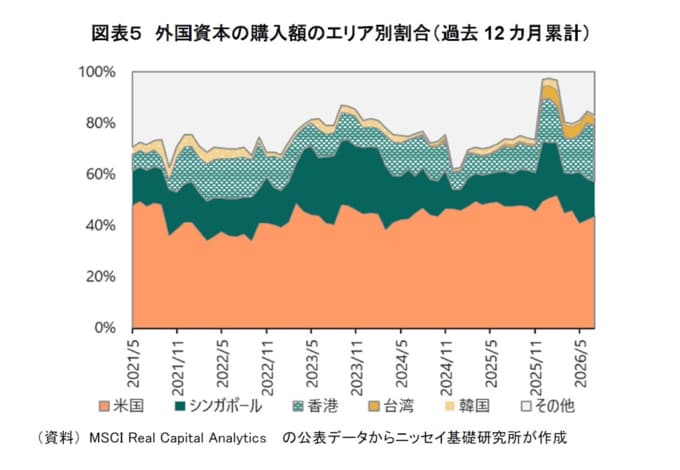
また、外国資本を国・地域別にみると、過去1年間の購入額に占める割合は、米国が44%(前年差▲4ポイント)、香港が22%(同+12ポイント)、シンガポールが13%(同横ばい)となった。米国が最大の投資主体であることに変わりはないが、香港やシンガポールなどアジア地域の存在感が高まっている。国内不動産市場では、為替が依然として円安水準にあること、好調な賃貸需要、高い流動性などから、海外投資家の取得意欲は堅調である。