(ブルームバーグ):25日の米国債市場では、2-10年債の相場が上昇(利回りは低下)した。このところ利回りが上昇し、高水準に達したことを受け、押し目買いが入った。原油相場の下落も支えとなった。
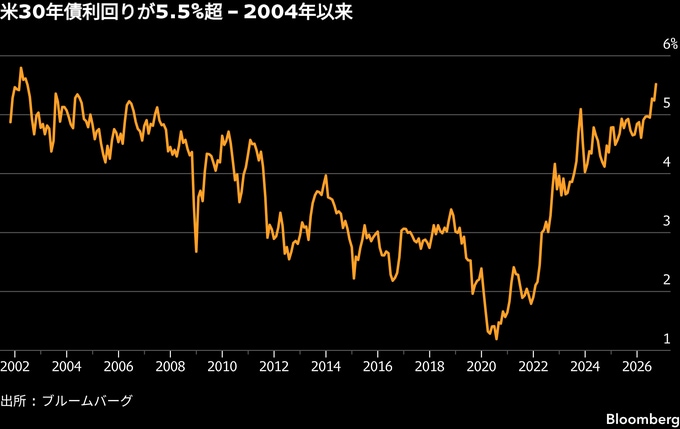
一方、30年債利回りはこの日も上昇。一時5ベーシスポイント(bp、1bp=0.01%)上げて5.53%と、この20年余りの最高水準に達した。
この結果、利回り曲線はツイストスティープ化し、5年債と30年債の利回り格差は50bpに拡大した。
10年債利回りは最終的には低下したが、一時5.22%に達した。
この日発表された米経済指標では、ミシガン大学が発表した9月の消費者マインド指数(確報値)が前月から低下し、4カ月ぶりの低水準となった。
ただ、市場予想ほどは落ち込まず、30年債利回りはこれを受けて上昇した。
8月の米耐久財受注統計(速報値)では、コア資本財の受注が予想を上回る伸びを示した。設備投資の勢いが続いていることが浮き彫りになった。
クリーブランド連銀のハマック総裁はこの日、米長期債利回りの上昇について、景気見通しの改善や政府債務を巡る懸念、米連邦準備制度理事会(FRB)による追加利上げ観測が背景にあるとの見方を示した。
RBCキャピタル・マーケッツの米金利ストラテジスト、アイザック・ブルック氏は「市場参加者がよりどころにできるテクニカル上の節目がなく、相場は真空状態に置かれている」と指摘。「そのため、利回りがじりじりと上昇し続ける余地が生じている」と述べた。
米国株
米国株は上昇した。原油相場の下落を受けて買い優勢となった。
S&P500種株価指数は週間ベースでも上げた。フィラデルフィア半導体株指数(SOX)は4週連続の上昇と、5月以来の長期上昇局面となった。
イランが戦争終結に向けた計画を提出したというニューヨーク・タイムズ紙の報道を受け、北海ブレントが1バレル=104ドル台に下落した。
トランプ米大統領は、中国の習近平国家主席との会談でイラン戦争について話し合ったと述べた。「非常にうまくいくと思う」と語ったが、詳細には触れなかった。
キャピタル・ドット・コムのカイル・ロッダ氏は「結局のところ、3つの大きな流れが市場で交錯している。堅調な需要と力強い企業利益、そして不確実性の高い金融政策だ」と指摘。
「企業の収益力が相場の下値を支えている一方、地政学と政策の不透明感が上値を抑えている」と述べた。
UBSのチーフ・インベストメント・オフィスのウルリケ・ホフマン・ブチャディ氏は、このところFRB当局者からタカ派的な発言が聞かれるが、金融引き締めは現在の市場の織り込みが示唆するほど積極的なものにはならないと予想。同氏は、FRBが12月に政策金利を引き上げ、その後は据え置くことを基本シナリオとしている。
「底堅い経済成長と堅調な企業利益を背景に、市場は緩やかな引き締めサイクルに耐えられるだろう」とした上で、「債券利回りの上昇は、ポートフォリオのインカム収入を増やす機会をもたらす」と指摘。「分散を図り、集中リスクを管理しながら、株式相場の一段高に備えたポジションを取ることを引き続き推奨する」と述べた。
外為
外国為替市場では、円がドルに対して上げ幅を拡大した。日米財務相が電話会談を行い、円の過小評価は問題だとの認識を再確認したと、日本の財務省が発表した。
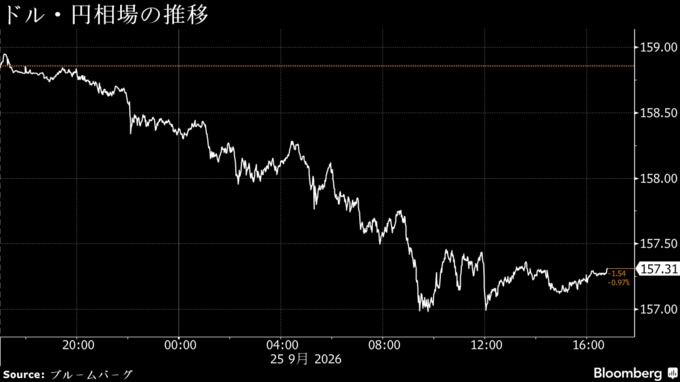
円は対ドルで一時、ニューヨーク前日比1.2%高の1ドル=156円94銭を付けた。9月7日以来、約3週間ぶりの大幅な上昇率となった。
発表資料によれば、片山さつき財務相とベッセント米財務長官は金融市場の動向などに関して意見を交換し、日米間の協力を一段と強化することで一致した。
ノムラ・インターナショナルの通貨ストラテジスト、宮入祐輔氏は、日米首脳会談後、政府高官から立て続けに出てきた発言を見ると「円安是正に向けた米国からの圧力は強いと感じる」と指摘。
「1ドル=160円を超えてのドル・円上昇を期待していた一部の市場参加者の意欲を大きくそぐものとなり、それが、この日の円ショートカバーにつながった」との見解を示した。
ベッセント氏はまた、「日本の強固な経済ファンダメンタルズを反映した強い円が望ましい」との認識について片山氏と協議したと、SNSの投稿で明らかにした。
これについて宮入氏は、金融政策に関して、トランプ大統領からではないにせよ、引き続きベッセント氏から注文が入った可能性を指摘した。高市首相は25日、日米首脳会談では「金融政策、財政政策に関する議論はなかった」と記者団に語っていた。
宮入氏は「今後のドル・円相場は引き続き155-160円の大きなレンジの中で推移する」と予想し、「介入に関しては160円を超える円安になってからとみている」と述べた。
ブルームバーグのマクロストラテジスト、ブレンダン・フェイガン氏は「誰もが認識しながら正面から触れていない2つの問題があるが、日本の当局者による最近の発言は、それらに全く対処していない。日銀が他の主要中銀に比べて大幅に後れを取っていること、およびキャリートレードに対する構造的需要が依然強いことだ」と指摘。
「足元の円上昇はもっぱら材料への反応に過ぎず、勢いも弱い」と述べた。
原油
ニューヨーク原油相場は下落した。ホルムズ海峡の通航再開に向けた米国とイランの交渉が進展しているとの暫定的な兆候が注目された。
ウエスト・テキサス・インターミディエート(WTI)先物は1バレル=93ドルを割り込んだ。両国の交渉が結実するとの期待が市場で広がっている。イランがホルムズ海峡の通航を認め、米国がイランの港湾封鎖を解除する方向で、両国は合意を目指していると、前日に関係者が明らかにした。
ただ、交戦する双方はこれまでも何度も合意間近とみられながら、協議が決裂してきた。現物原油市場では需給逼迫の兆候がなお見られ、多くのトレーダーは供給が大幅に増えるのを確認するまでポジションの変更に慎重な姿勢を示している。
ホワイトハウス当局者は、トランプ大統領がイランとの対話を排除していないと述べる一方、制裁措置と封鎖によって米国は強い立場にあるため、交渉の必要はないと強調した。
スタンダード・チャータードのエネルギー調査責任者、エミリー・アシュフォード氏は「同様の合意はこれまで何度も発表されてきたが、進展は見られなかった」と指摘。「外交上の打開があったとしても、途絶した供給が直ちに回復するわけではなく、海上輸送が正常化するわけでもない。在庫減少に歯止めがかかるわけでも、信頼感が改善するわけでもない」と述べた。
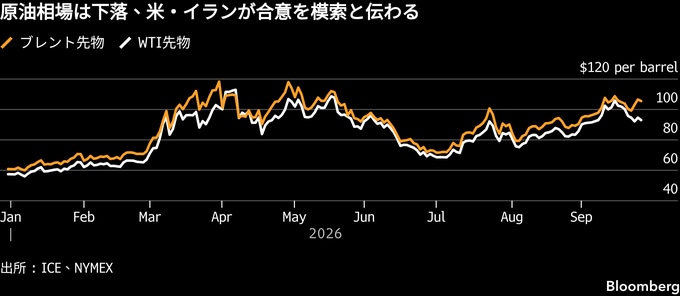
今週を通じて原油価格は、和平の見通しを巡る強弱混在のシグナルや、中東からの供給増加の兆し、米国がディーゼル燃料の輸出を禁止する可能性を巡る観測に揺さぶられてきた。ブレント原油は今年に入りなお70%余り上昇しており、インフレ圧力を強めている。
25日の市場では期近先物が下落する一方、広く注目されている一部の指標は、将来の供給に対する懸念が高止まりしていることを示した。その一つであるブレント原油のプロンプトスプレッド(直近2限月の価格差)は、先月末の1バレル=1ドル未満から、7ドル近くまで拡大した。バックワーデーションと呼ばれるこの強気の価格構造は、需給逼迫を象徴する。
このほかにも需給のタイトさを示す指標として、主要な原油貯蔵拠点であるオクラホマ州クッシングで即時受け渡しの原油を確保するためのプレミアムが、前日に過去最高へ跳ね上がった。欧州では現物市場の重要な指標であるデーテッド・ブレントが、先物に対して大幅なプレミアムで取引されている。
北海ブレント11月限は前日比2.1%安い1バレル=104.32ドル。WTI11月限は2.20ドル(2.3%)下げて92.41ドルで引けた。
金
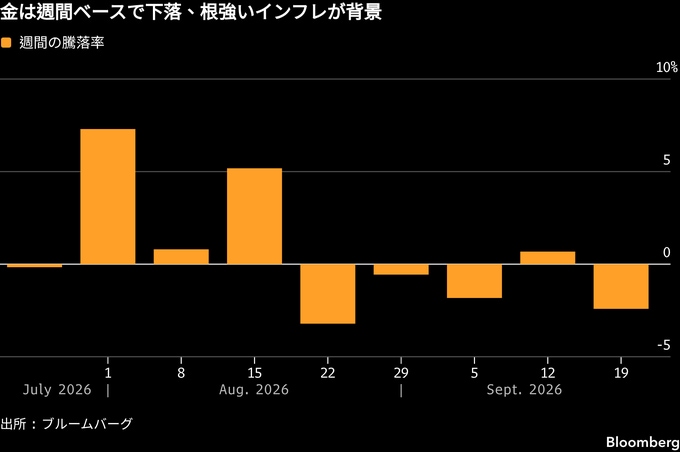
ニューヨーク金相場は前日比で小幅高となった一方、週間では下落した。エネルギー価格の高止まりで国債利回りが上昇し、インフレ抑制のため米連邦準備制度理事会(FRB)が追加利上げを迫られるとの観測が強まっている。
この日の金スポット価格は前日終値を挟んでもみ合った。金利の上昇は通常、利息が付かない金の向かい風となる。
ミシガン大学が発表した9月の消費者マインド指数(確報値)は前月から低下し、4カ月ぶりの低水準となった。物価上昇や景気の先行きに対する懸念が強まった。
オーバーシー・チャイニーズ銀行(OCBC)のアナリスト、クリストファー・ウォン氏は金の長期的な強気材料に変化はないとしても、利回り上昇と原油高が「金投資の環境を難しくしている」と指摘。「次の本格的な上昇局面に入るには、新たな材料が必要になるだろう」と述べた。
9月に入ってからの金相場は、1オンス=4300ドルを挟んだ比較的狭いレンジで推移している。トレーダーが米金融政策見通しを繰り返し見直しているためだ。金は目先の逆風にもかかわらず、ポートフォリオのヘッジ手段としての伝統的な価値が再認識されるのに伴い、徐々に価格が上昇していくと見込む投資家は多い。
金スポット価格はニューヨーク時間午後1時52分現在、前日比8.66ドル(0.2%)高い1オンス=4283.69ドル。週間ベースでは2.1%下げた。ニューヨーク商品取引所(COMEX)の金先物12月限は、同23.20ドル(0.5%)上げて4321.20ドルで引けた。
欧州
25日の欧州債市場は、ユーロ圏の超長期国債が下落。ドイツ30年債利回りは2011年以来の高水準に達した。米ミシガン大消費者マインド指数の確報値が速報値から上方修正されたことを受けて米国債が下落、欧州国債もこれに追随した。
ドイツ債の2年物と30年物、5年物と30年物のスプレッドはいずれも大きく拡大。欧州ガス価格の下落で市場が見込む欧州中央銀行(ECB)の利上げ見通しは低下し、短期債は上昇した。
欧州ガス価格先物は4.5%下落し、1メガワット時当たり71.75ユーロ。
英国債の利回り曲線もツイストスティープ化。イングランド銀行(英中央銀行)の11月利上げは21ベーシスポイント(bp、1bp=0.01%)、年内では36bpの利上げが織り込まれている。
株式は反発。週間でも1カ月ぶりの上昇を果たした。ホルムズ海峡再開への期待から、原油価格は下落した。
ストックス欧州600指数は0.3%高。金融株の上げが目立ち、スイスのUBSグループは3.5%高。UBSは外国銀行との統合を検討していると報じられた。
9月25日の欧州マーケット概観(表はロンドン午後6時現在)
原題:US 30-Year Yield Tops 5.5% in ‘Vacuum’ After Sentiment Gauge (1)
Treasuries Front-End Bid as Oil Futures Drop, Steepening Extends
Stocks Climb as Oil Retreats on US-Iran Deal Hopes: Markets Wrap
Dollar Slips as Long Bonds Fall After Consumer Gauge: Inside G10
Oil Declines as Traders Weigh US, Iran Hormuz Talk Progress
Gold Set for Weekly Drop on Higher Yields and Sticky Inflation
European Stocks Hit a Weekly High Note: Evening Briefing Europe
German 30Y Yield Climbs to Highest Since 2011: End-of-Day Curves(抜粋)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.