(ブルームバーグ):AIへの投資の効果が経済全体に波及し始める中、近く発表シーズンを迎える7-9月期決算は、幅広い業種で好調となる見通しだ。
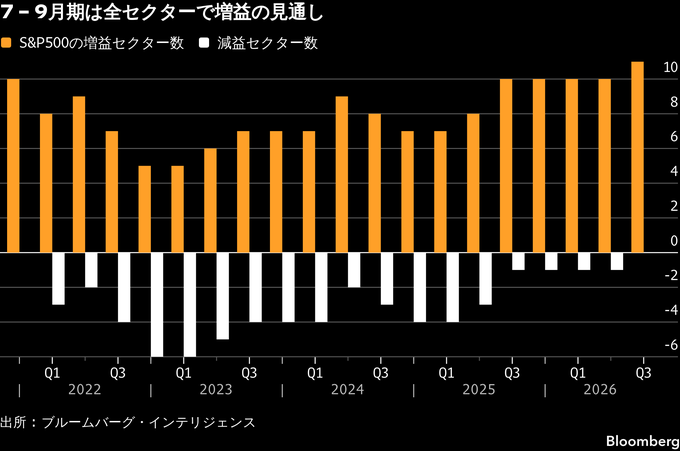
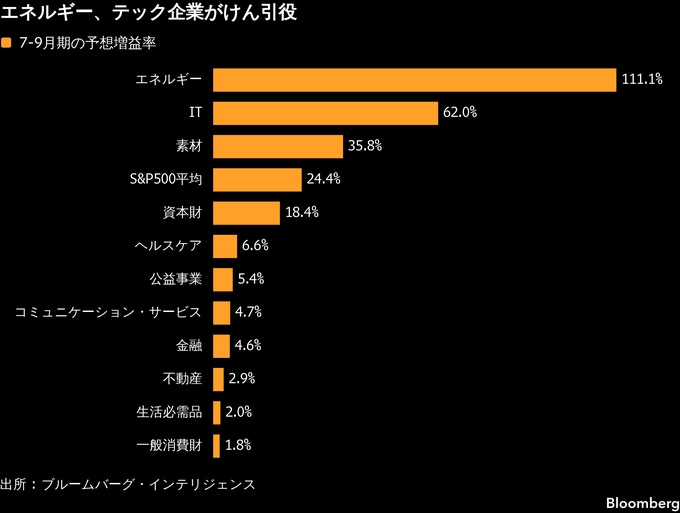
ブルームバーグ・インテリジェンス(BI)のデータによると、S&P500種株価指数を構成する全てのセクターで、7-9月期は増益が見込まれる。全セクターの増益は、米企業が新型コロナウイルスのパンデミック(世界的大流行)による低迷から脱した2021年以来だ。
ウェルズ・ファーゴのチーフ株式ストラテジスト、オーソン・クォン氏はインタビューで「好調さが広がり始めている。4-6月期にも、AI以外の企業で予想をかなり大きく上回る決算がみられた」と述べた。
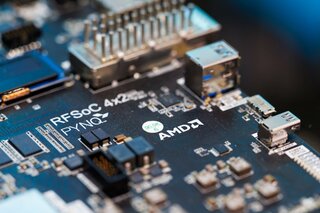
真空ポンプや冷却システム、特殊塗料などを製造する産業関連企業では、データセンター建設が引き続き製品需要を押し上げる中、売上高が急増している。消費関連企業も、AIインフラの整備によって雇用や住宅需要が生み出される恩恵を受けている。保有株式の値上がりは、買い物や旅行、外食への支出につながっている。
バークレイズの米国株式戦略責任者、ベヌ・クリシュナ氏は、AIの恩恵が幅広い業種に広がっている最大の要因は、関連する設備投資の規模だと指摘する。同氏は「その金額は非常に大きく、ハイパースケーラーによるAI設備投資への支出が、ストレージ、ハードウエア、産業、エネルギー、公益など、さまざまな業種の企業にとって実質的に売上高となっている」と述べた。
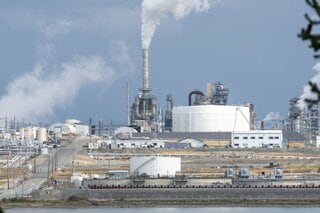
ここ数四半期に大きく恩恵を受けてきた大型テクノロジー企業と石油関連企業は、増益率の見通しがそれぞれ62%、111%と、引き続き際立った業績を上げると予想されている。AI利用の拡大による恩恵がより幅広い企業に及ぶ中、S&P500種のその他の企業も増益が見込まれている。
クリシュナ氏は「金利が上昇すると、最初に打撃を受けるものの一つが建設業の雇用だが、今回はそうなっていない。データセンターの成長が極めて大きく、労働力の大半がそちらに振り向けられているためだ」と述べた。
クォン氏は、AIへの支出ブームには、一つのセクターとこれほど密接に結び付いていることによるリスクもあるとしている。同氏は数週間前、AI関連の設備投資が今後も続くことへの懸念から、株式に対してより慎重な見方に転じたという。
クリシュナ氏によると、潜在的な課題には、金利上昇やクレジット市場への圧力の高まりがある。
データセンターが建設されている一部地域で住民の反発が増していることに加え、安全性への懸念から強力な最先端AIモデルの開発ペースを落とす可能性を巡って、最近AI業界の主要幹部から声が上がっていることも、先行き不透明感をさらに強めそうだ。
クォン氏は「中間選挙を控える中、データセンター建設の一時停止は大きなリスクだと思う。投資家心理への影響が大きい」と述べ、データセンター建設に遅れが生じれば、AI・テクノロジー株の下押し要因になるとの見通しを示した。
原題:AI-Fueled Profit Growth Set to Flow Through Every S&P 500 Sector(抜粋)
--取材協力:Ignacio Gonzalez.
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.