(ブルームバーグ):国債は最も安全な投資資産の一つとされている。発行体である政府が破綻する可能性は低いと考えられているためだ。1200兆円規模の日本国債市場は、数十年にわたって世界でも有数の安定性を誇ってきた。
しかし最近、金利上昇やその他のリスクを見込んで、投資家は日本国債を保有する上でより高いリターンを求めるようになった。その結果、債券価格は下落し、価格と逆方向に動く利回りは急上昇。9月初めには10年債の利回りが30年ぶりに3%に達した。
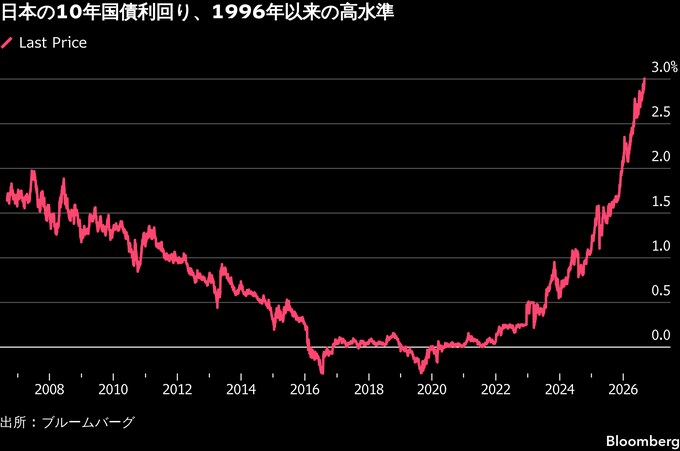
巨額な国債発行を、利回りのさらなる上昇を招くことなく吸収できる需要があるのかという不安もある。金利上昇の影響は債券市場だけにとどまらず、日本全体の借り入れコストの上昇につながり、家計や企業、政府にも影響が及ぶ。日本はすでに世界でも有数の政府債務を抱えているため、リスクは大きい。
日本国債の利回りが急上昇している幾つかの要因について見ていく。
金利上昇
日本銀行は6月、政策金利を31年ぶりの高水準となる1%に引き上げた。世界的に見ればなお低いものの、超低金利・マイナス金利政策からの大きな転換となった。
投資家の間では、日銀が近く再び利上げするとの見方が強まっており、翌日物金利スワップ(OIS)市場では9月の利上げがほぼ織り込まれている。インフレ率が日銀の目標である2%を大きく上回る状況がおおむね続く中、エネルギー価格の上昇や円安によるさらなる物価上昇圧力も加わっていることから、追加利上げの根拠は強まっている。
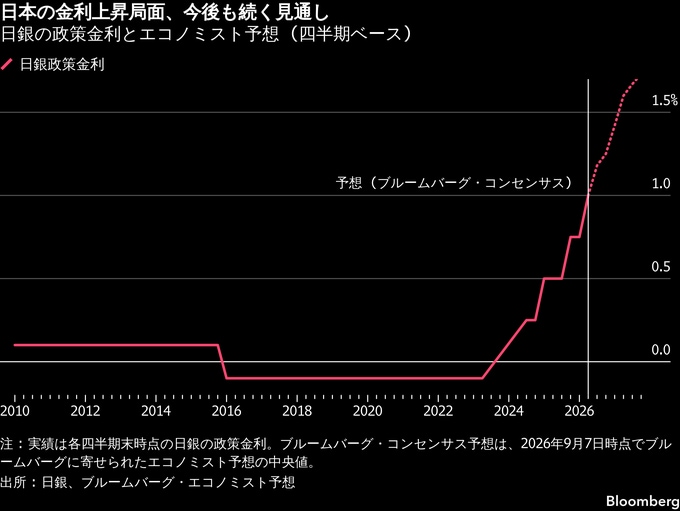
こうした金利の上昇転換が国債利回りを押し上げている。日銀が政策金利を引き上げると、他のリスクが低い投資資産の利回りも上昇する傾向があるため、国債の魅力が相対的に低下、価格が下落して利回りが上昇する。
利上げが行われるとの観測だけで利回りは変わる。日銀内で最もタカ派的とされる高田創審議委員は最近、大幅な利上げや連続利上げの可能性を排除せず、より速いペースでの金融引き締めに前向きな姿勢を示した。ベッセント米財務長官も、日本に一段の利上げを求める姿勢を強めている。
日銀による国債買い入れの縮小
日銀は長年、日本国債の最大の買い手だった。国債の買い入れは景気を刺激し、長期デフレから脱却するための日銀の重要な政策だった。大量の国債購入は価格を押し上げ、利回りが低下して借り入れコストを抑制、経済全体の消費や投資を促す効果があった。日銀は2010年ごろから国債買い入れを拡大し始め、23年には発行済み国債の約54%を保有していた。
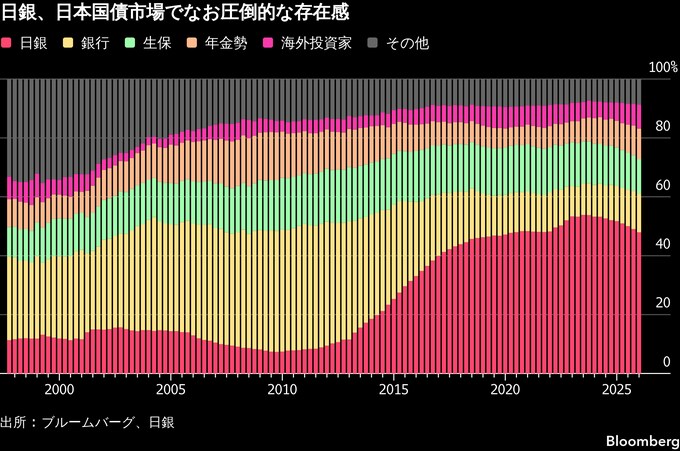
しかし、日本がデフレから脱却する中、国債買い入れを通じた景気下支えの必要性が薄れ、日銀は債券市場での存在感を縮小し始めている。長年の大規模な買い入れで利回りが抑えられ、日銀以外の投資家による取引が減少して損なわれた市場機能を回復させることも狙いだ。7月時点で日銀の国債保有額は前年同月から47兆8000億円減り、1997年までさかのぼるデータで最大の減少となった。
銀行や生命保険会社などの民間投資家は、日銀の存在感低下で生じた大きな需要の穴を埋めることに慎重で、国債需要は弱くなっている。
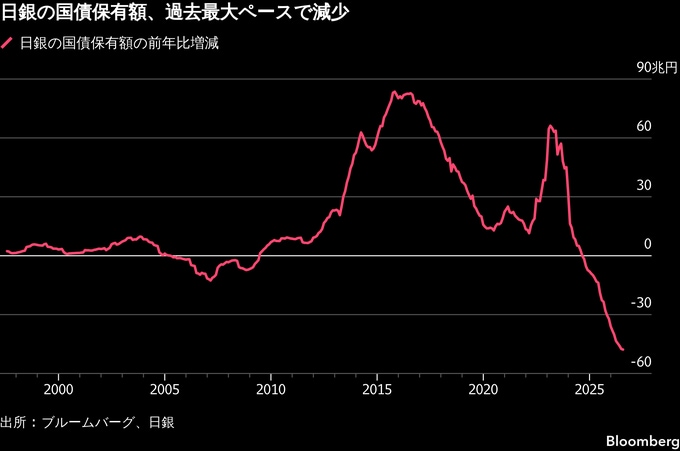
こうした事態を受けて、日銀は6月、来年4月から国債買い入れ額の減額を停止すると発表した。ただ、保有する国債が償還を迎えるため、保有残高は引き続き減少していく。
日本の巨額債務への懸念
財政を巡る懸念も日本国債の重しとなっている。政府は2040年度までに戦略17分野に370兆円超の官民投資を行うとする工程表を示した。実際に新たな政府支出がどの程度になるのかは不透明だが、計画は規模、対象範囲ともに前例のない大きさだ。
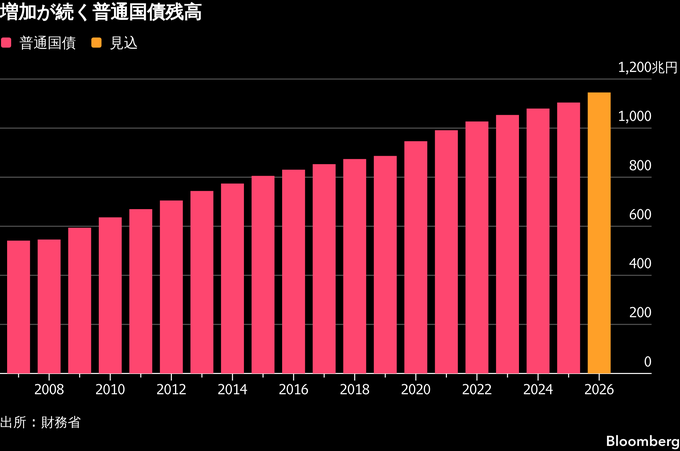
政府支出は膨らむ見通しだ。高市早苗首相は食料品にかかる消費税を2年間引き下げる方針を表明した。しかし、財源はまだ明らかにしていない。また、防衛省は来年度予算の概算要求で、過去最大となる8兆8908億円を計上した。年内に改定する安全保障関連3文書の内容に左右される項目はこれに含まれておらず、最終的な金額はさらに増えるとみられる。
追加の歳出や減税は、他の財源で賄われない限り通常は国債の増発で賄うため、政府の借り入れ増大につながり、債券投資家の不安をあおる。一般的に供給が増えれば価格に下落圧力がかかるため、投資家は国債の売却に動きやすい。
世界的な債券売りの波及
世界でも、原油高によるインフレ懸念や政府支出の拡大を背景に、国債を売る動きが広がっている。このため主要国の借り入れコストは上昇。英国では10年国債利回りが08年以来の高水準に、30年債利回りは1998年以来の高水準に達した。ドイツの10年国債利回りは2011年以来、米国の10年国債利回りも25年1月以来の高水準まで上昇した。
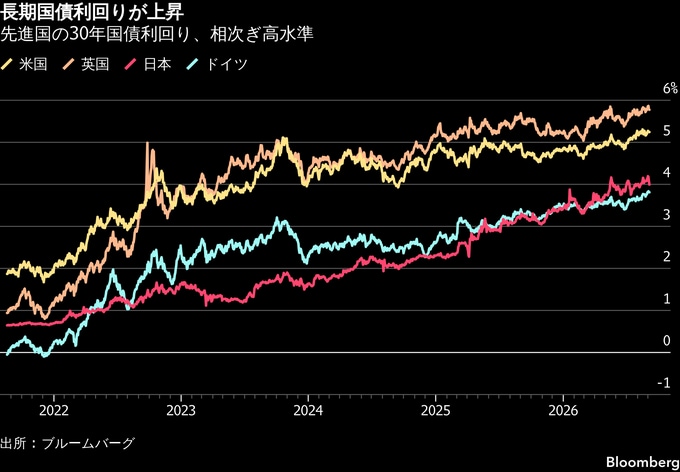
投資家は各国の国債から得られるリターンを比較して投資先を選ぶため、米国など主要国の国債利回りが上昇すれば、日本国債は従来の利回り水準では相対的な投資妙味が薄れる。その結果、より競争力のあるリターンが得られる水準まで、日本国債の価格に下落圧力がかかることになる。
世界の債券市場への圧力が長引く可能性がある。市場では、一部の中央銀行が年内に利上げに踏み切る、あるいは予想されていた利下げを先送りするとの見方が強まっている。こうした動きが世界的に債券価格を下押しし、借り入れコストを高止まりさせかねない。
--取材協力:Shadab Nazmi、近藤雅岐.
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.