(ブルームバーグ):米国債売りは収まる兆しがほとんど見えない。債券市場を巡るさまざまな圧力を背景にボラティリティー(変動性)が高まっており、トレーダーは長期債に一段と高い利回りを求めている。
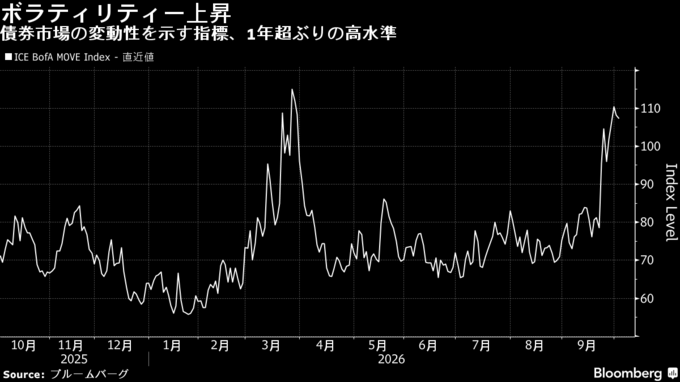
先週は予想を下回るインフレ率や雇用統計、米連邦準備制度理事会(FRB)当局者のハト派的な発言を受け、今月下旬の利上げ観測が後退し、短期債はいったん売り圧力が和らいだ。しかし、10年債と30年債の利回りはいずれも2002年以来の水準に達した。債券価格の変動を示す指標が6カ月ぶりの高水準に上昇する中、長期債需要の弱さを示した。
32兆ドル(約5000兆円)規模の米国債市場では数カ月にわたり軟調な展開が続いている。エネルギー価格の上昇、活況を呈するAIインフラ投資、底堅い米経済、企業や政府の借り手との資金獲得競争が背景にある。住宅ローン担保証券(MBS)投資家によるヘッジや投機筋による損切り売りなどのテクニカル要因も売りを加速させ、その影響は世界各地に波及している。
ブランディワイン・グローバル・アセット・マネジメントのポートフォリオマネジャー、トレーシー・チェン氏は「原油価格の上昇、大量の米国債供給、世界的な長期債の価格見直しが、すべて同じ方向に作用している」と指摘。「『落ちてくるナイフ』を拾うには、おそらくまだ早過ぎる」と述べた。
10年債利回りは先週、12ベーシスポイント(bp、1bp=0.01%)上昇して5.28%となった。上昇は5週連続で、24年4月以来最長の連続上昇となった。2年債利回りは約2bp低下して4.83%。8月以来初めて週間で低下したものの、依然として2年ぶりの高水準からさほど離れていない。
FRBのジェファーソン副議長やニューヨーク連銀のウィリアムズ総裁らは先週、追加利上げに踏み切る前にしばらく待って経済指標を見極める余地があるとの認識を示した。スワップ市場では、FRBが10月27、28両日開催の連邦公開市場委員会(FOMC)会合での利上げ確率を約20%織り込んでいる。一方、今後12カ月では0.25ポイントの利上げを約3回織り込んでいる。
今週実施される10年債と30年債の入札では、長期債に対する投資家の需要が試される。
JPモルガン・アセット・マネジメントのポートフォリオマネジャー、プリヤ・ミスラ氏にとって、利回りの上昇は再び市場に投資する契機になり始めている。
ミスラ氏は「債券売りは終わりの始まりを迎えている」と述べ、「利回りのピークを正確に見極めることは不可能だが、ピークを形成しつつあるとみている」と語った。
原題:Bond-Market Volatility Reignites as Yields Keep Marching Higher(抜粋)
--取材協力:Elizabeth Stanton.
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.