(ブルームバーグ):欧州の国債市場で、15年前の債務危機を想起させるような売りが広がっている。混乱が波及する兆候に、市場参加者は警戒を強めている。
ユーロ圏各国の国債は、先週まで総じて足並みをそろえるように下落してきた。エネルギーショックでインフレ懸念が強まり、欧州中央銀行(ECB)が利上げを余儀なくされたことなどが背景にあり、今年の大半を通じて軟調に推移してきた。
フランス国債の不振はそうした中でも際立っており、予算を巡る対立や激しい選挙戦が追い打ちをかけていた。
しかし、10月1日に状況は変わった。フランス国債は一段安(利回り上昇)となり、イタリアやベルギー、ギリシャの国債にも売りが広がった。ドイツ国債との利回り差(スプレッド)はここ数年で最大級の大きさで拡大した。
一方、ドイツ国債に売り圧力が押し寄せることはなかった。投資家が伝統的な安全資産に資金を移したためで、この流れで最近軟調だった米国債も買われた。
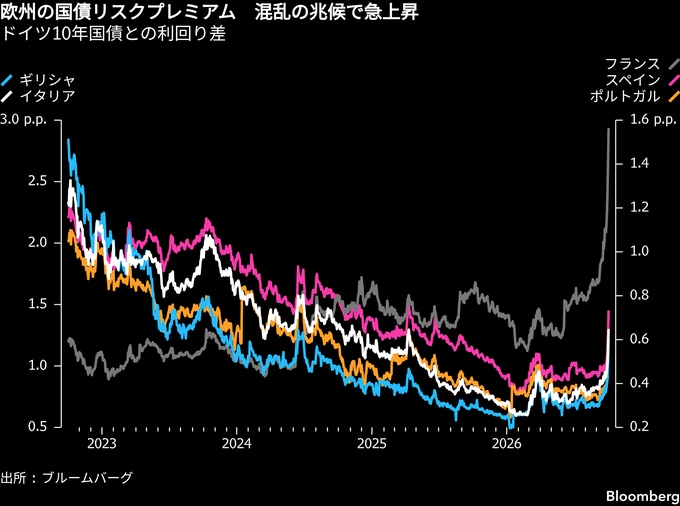
ある国の国債市場で生じた金融面のストレスが、必ずしも正当化されないにもかかわらず、他国に波及するような事態となれば、価格が無秩序に変動する恐れがある。
中央銀行が懸念を強め、事態が深刻になれば介入を迫られることもある。2011-12年のユーロ圏債務危機の際には、こうした状況が起きた。
「初期の兆候」
モルガン・スタンレー・インベストメント・マネジメントの債券部門共同責任者、ジェフ・ミュラー氏は「混乱波及の初期の兆候が見え始めている」と指摘。
「10月1日のような不規則な値動きがしばらく続けば、政策当局者の関心を引く可能性がある」と述べた。
過剰な借り入れや多額の財政赤字、経済改革に対する政治的反発の強さといった問題に見舞われているのは、フランスだけではない。ユーロ圏内ではイタリアやベルギーなども多額の債務を抱えており、金利が上昇する中で特に脆弱(ぜいじゃく)だ。
もっとも欧州各国の国債スプレッドは、総じてなお比較的小さく、先週末2日には売りの動きもおおむね落ち着いた。特に年限が長めの国債が値を戻した。
しかし、相場変動の速さと大きさに市場関係者の警戒感は根強く、混乱がさらに広がる兆候に目を凝らす状況は続いている。市場では週末を迎える前、ECBが何らかの対応に動くとの思惑もあった。
一つの選択肢は、ECB当局者が追加利上げに一段と慎重な姿勢を強く打ち出すことだ。金利スワップ市場では既に追加利上げ観測が後退し始めており、来年末までの利上げ回数は先週前半時点の4回から3回に減っている。
スタンダード・ライフの市場戦略責任者アンソニー・オブライエン氏は「フランス国債のボラティリティーは、ECBによる追加利上げを制約する要因となり得る。今月下旬の会合で2会合連続の利上げを行うのを見送る論拠にもなる」と指摘。
「金利上昇は債務返済コストの増加を意味し、それがフランス財政への圧力を一段と強める」と述べた。
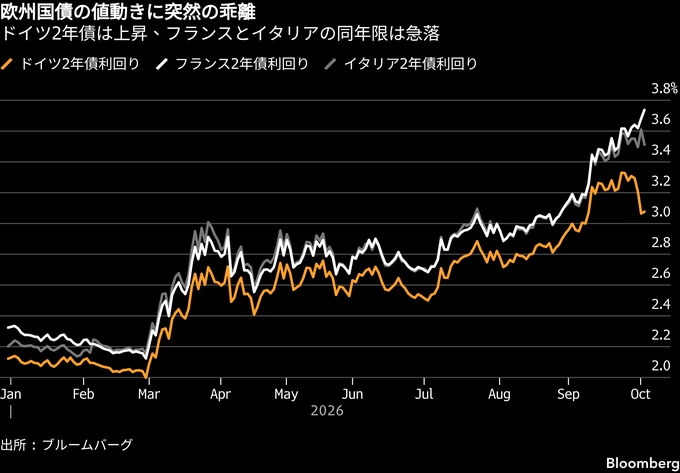
シティグループの金利ストラテジスト、ジェイミー・サール氏によると、混乱波及の兆候が強まった場合、ECBが量的引き締め(QT)プログラムの一時停止を検討する可能性がある。QTを休止すれば、市場での吸収が必要な国債の供給が実質的に減ることになる。
発動されたことのない措置
市場の関心はおおむね、「伝達保護措置(TPI)」と呼ばれるECBの政策手段に集まっている。TPIは「正当化されない無秩序な市場の動きに対抗する」ため、2022年に創設された無制限の債券購入プログラムだ。
発動されたことは、これまで一度もない。しかし、その存在自体が、15年前と比べて現在の状況が、本格的な債券危機に発展する可能性がはるかに低いとみられる大きな理由の一つとなっている。
フランスについては、問題の大半が自ら招いたものだけに、TPIの適用対象となる可能性はほとんどない。フランス銀行(中銀)のムーラン総裁は、ECBから「奇跡的な解決策」がもたらされるといった期待を持たないよう国民に警告している。
一方、他の国債市場で売りの勢いがファンダメンタルズからますますかけ離れたものとなれば、TPIが発動される可能性はある。
バークレイズの欧州金利戦略責任者、ロハン・カ-ナ氏は「フランスの選挙結果をきっかけに混乱が他の市場に広がるようなら、ECBはそうした市場への支援を検討する可能性がある。ただ仏国債は対象にならないだろう」と指摘。「ECBにとって容易な選択肢はない」と述べた。
ヘッジファンド
先週の激しい相場変動は、国債市場でヘッジファンドの存在感が高まっていることも一因とみられている。
特に、イタリアやスペイン、フランスの国債の高い利回りを狙う、いわゆるキャリートレードの人気が高まっており、中でも短期債でこうした取引が広がっている。ボラティリティーが低い局面では利益を上げやすい取引だ。
しかし、市場関係者によると、過去1週間の混乱を受けてレバレッジを効かせたポジションが幅広く解消され、それが国債売りに拍車をかけた。
フィデリティ・インターナショナルの債券担当グローバル最高投資責任者(CIO)、マリオン・ルモルデック氏は「ECBは間違いなく状況把握に努めている。ヘッジファンドを含む市場参加者と常に話をしている」と指摘。
「ECBは大きな混乱を回避するためなら、必要な措置を講じる用意がある」と述べた。
原題:Whispers of Contagion Risk Are Returning to Europe’s Bond Market(抜粋)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.