(ブルームバーグ):9月第5週(28日-10月2日)の日本株は堅調に推移しそう。世界的な金利上昇への警戒感は続くものの、四半期末のリバランスが一巡する中、日米経済指標が支えとなる。
1日には日本銀行が9月の企業短期経済観測調査(短観)と、利上げを決定した9月の金融政策決定会合の主な意見を公表する。短観では大企業製造業の景況感を示す業況判断指数(DI)がプラス25と、前回6月調査のプラス22から上昇が見込まれている。堅調な設備投資の見通しなどが示されれば、株式相場に追い風となる。
米国では、連邦準備制度理事会(FRB)の高官発言が予定されている。金融市場で追加利上げの織り込みが進む中、インフレや先行きの金融政策に関する発言に注目が集まる。30日には8月の個人消費支出(PCE)価格指数が発表される。インフレ懸念が和らいで米金利上昇が落ち着けば、株式にはプラスに働く可能性がある。
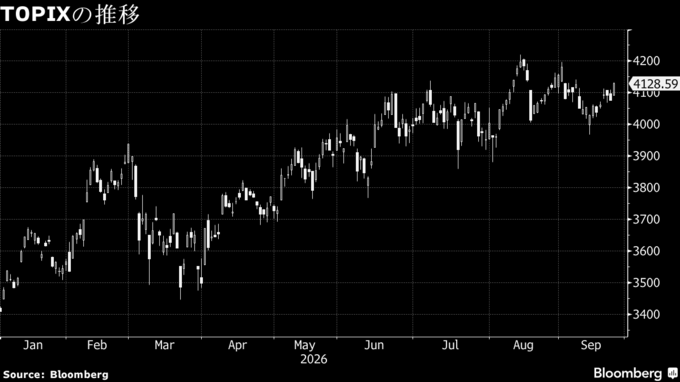
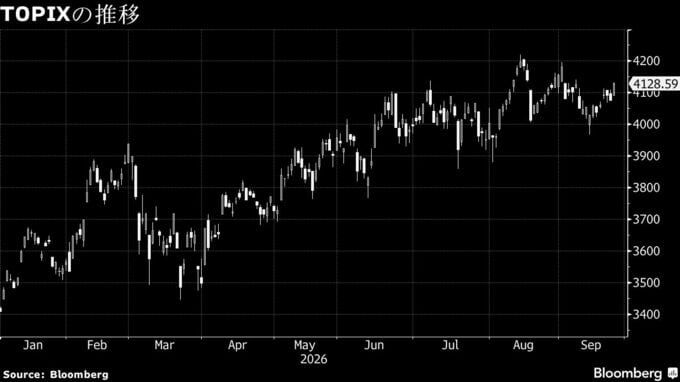
第4週の東証株価指数(TOPIX)は前週末比0.9%高と続伸した。米メタ・プラットフォームズの新AIエージェント「Muse(ミューズ)」の人気をきっかけに、世界的なAI相場への期待が高まった。
<市場関係者の見方>
大和証券の坪井裕豪チーフストラテジスト
9月の日本株は季節性通り荒れたが、10月以降は年末ラリーを意識して相場全体にマネーが向かいやすくなる。米PCEが前月比のみならず、前年比でも大きく上振れなければ、株式にとっては非常に良いシナリオとなる。
T&Dアセットマネジメントの浪岡宏チーフ・ストラテジスト
日米経済指標の強さが相場を下支えするだろう。日銀短観は堅調を維持し、先行きについても明るい見通しが続く可能性がある。ただ、金利が上昇する一方で株価が下落する逆金融相場には注意が必要だ。
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.