(ブルームバーグ):ブラックストーンは数カ月にわたり、保有期間が長期化したプライベートエクイティ(PE)ファンドの持ち分を大量に売却しようとしてきた。
事情に詳しい関係者によると、その中心となっていたのが30億ドル(約4700億円)規模の担保付きファンド債務(CFO)取引だが、現在の枠組みでの実施は見送られた。関係者は非公開情報だとして匿名を条件に話した。この複雑な取引は、設定から20年に達するものもあるファンドの持ち分を換金し、投資家に資金を戻す狙いだった。
計画では、PEファンドの持ち分をまとめて担保とし、複数のトランシェに分けた債券をエクイティー部分と合わせて販売することを目指していた。関係者によると、買い手を呼び込むため、ブラックストーンは一部の債券について12%という高い利回りを提示していた。
ただ、関係者によると、潜在的な買い手は取引のレバレッジの高さや、裏付け資産が異例なほど古い点を敬遠した。ブルームバーグは先月、ブラックストーンがこの計画の断念を検討していると報じていた。
投資家の反発は、保有期間が長期化したPE投資からの出口を金融技術で生み出そうとするウォール街の取り組みに限界があることを浮き彫りにしている。こうした投資先には、事業を継続しているものの、目標とするリターンを達成する見込みが乏しい、いわゆる「ゾンビ企業」が含まれる。
一部の関係者によると、この取引の資産プールには約700件の持ち分が含まれ、そのうち約8%は保有期間がすでに20年以上に達していた。業界で一般的な投資から売却までの期間の約3倍に当たる。15-20年の資産も約15%を占めていたという。
もう一つの大きな障害が、取引のエクイティー部分だった。ブラックストーンは、このトランシェの外部の買い手を見つけるのに苦戦していた。エクイティー部分や、より劣後する債券部分まで自社で保有すれば、投資家にとって受け入れやすい取引にできた可能性がある。ただ、採算が合わなくなるため、同社はこの案を見送ったと関係者は述べた。
ブラックストーンと、取引の販売を任されたジェフリーズ・フィナンシャル・グループの担当者はコメントを控えた。現在の枠組みでの取引を見送ったものの、ブラックストーンが条件を組み直し、改めて投資家に提示する可能性は残っている。
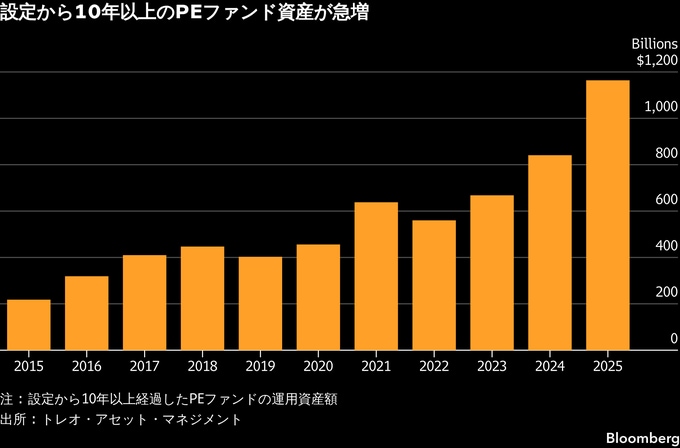
保有期間が長期化したPEファンドからの価値回収を専門とするトレオ・アセット・マネジメントの最高投資責任者(CIO)、フィンバー・オコナー氏は古いファンド持ち分全般について、「市場では残存持ち分を巡り、買い手と売り手の間に価格の隔たりがある。多くの売り手は、長期化したファンドから価値を引き出す態勢が整っていない」と述べた。
「こうしたファンドの中には、当社のアナリストの年齢を上回るものもある。初代iPhoneが登場する前に設定されたファンドも多い」と語った。
原題:Blackstone Shelves $3 Billion Deal as Buyers Spurn Old PE Stakes(抜粋)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.