(ブルームバーグ):23日の米株式市場でマイクロソフトが上昇。スティーフルが同社の投資判断を「ホールド」から「買い」に引き上げた。今年に入って株価が出遅れる中、ウォール街でも少数の慎重派だったスティーフルから信任を得た格好だ。
マイクロソフトの株価は一時2.3%高。アナリストのブラッド・リバック氏は、目標株価を530ドルから575ドルに引き上げた。マイクロソフトを担当する他のアナリストの目標株価平均と同水準となる。22日終値の498ドルから約16%の上昇余地を示す。
リバック氏は顧客向けリポートで、「当社はマイクロソフトが10%台半ばから後半の増収率を維持できるとの確信を強めている。オープンウエートモデルの進歩により、特定の大規模言語モデル(LLM)に依存しない経営陣の戦略が後押しされている」と指摘した。
さらに、「業務効率化が営業利益率の安定を支える」としたほか、潤沢なキャッシュフローによって「同社が外部資金を調達する必要性は抑えられるはずだ」と付け加えた。
マイクロソフトに慎重な見方を示すアナリストはこれで一段と少なくなった。同社株を担当するアナリストのうち68人が「買い」を推奨しており、ブルームバーグが集計する金融機関の約96%を占める。残る3社は「ホールド」相当で、「売り」を勧めるアナリストはいない。
マイクロソフト株の年初来上昇率は5%未満にとどまり、ナスダック100指数の21%を大きく下回る。大手ハイテク7社「マグニフィセント・セブン」の中では、2026年に15%下落しているテスラを除き、マイクロソフトが年初来で最も低調なパフォーマンスだ。同グループ全体では11%上昇している。
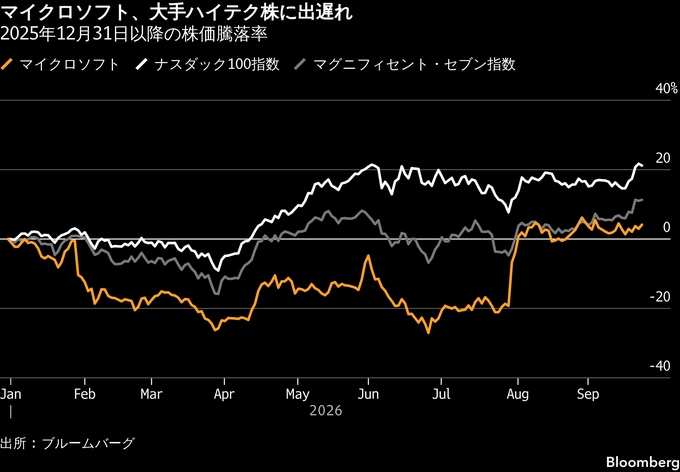
マイクロソフトに対するアナリストの見方はほぼ一様に強気だが、同社株は今年に入って伸び悩んでいる。AIへの巨額投資を巡って投資家の疑問がくすぶるほか、AIが従来型ソフトウエア企業の事業にどのような影響を及ぼすかについても議論が続いている。
ただ、マイクロソフトが7月下旬に発表した決算は市場予想を大幅に上回り、クラウドコンピューティング事業の成長率は4年ぶりの高水準となった。これを受け、同社のAI戦略に対する投資家の懸念は和らいだ。決算発表後、株価は前日比ベースで2008年10月以来最大の上げを記録した。
スティーフルは、この決算を受けてマイクロソフトが「明らかに転機を迎えた」と指摘。足元の株価上昇の勢いが年後半も続くとの見方を示した。
原題:Microsoft Rises as One of Last Analyst Holdouts Gets Bullish (1)(抜粋)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.