(ブルームバーグ):米国債市場で人気の「ベーシス取引」の規模が、ここ2年余りで最小となった。ウォール街のストラテジストは、ヘッジファンドが収益機会として利用できる債券市場の価格のゆがみが減っていることが要因とみている。
ベーシス取引は、米国債先物と、その原資産である現物国債とのわずかな価格差から利益を狙う取引で、多額の資金を借り入れて取引規模を膨らませる。米国債への需要を生み出し、32兆ドル(約5000兆円)規模の市場に流動性を供給する役割を果たしている。
この価格差が縮小する中、ベーシス取引の勢いは弱まっており、市場は重要な流動性供給源の一つを失う恐れがある。流動性の急激な低下は、過去に金融市場の混乱を引き起こしたことがあるものの、モルガン・スタンレーやシティグループなどのストラテジストは、ベーシス取引がなくなる状況には程遠く、勢いの変化は単に相対価値を利用した取引機会が減っているに過ぎないとの見方を示した。
シティの米金利戦略責任者、ジェーソン・ウィリアムズ氏は「価格のゆがみとボラティリティーが過去数年間で大幅に低下したため、ベーシス取引のポジションは縮小している。これはリスクを示すというより、取引機会の減少は、米国債への基礎的な需要が想定以上に強い可能性を示唆している」と分析する。
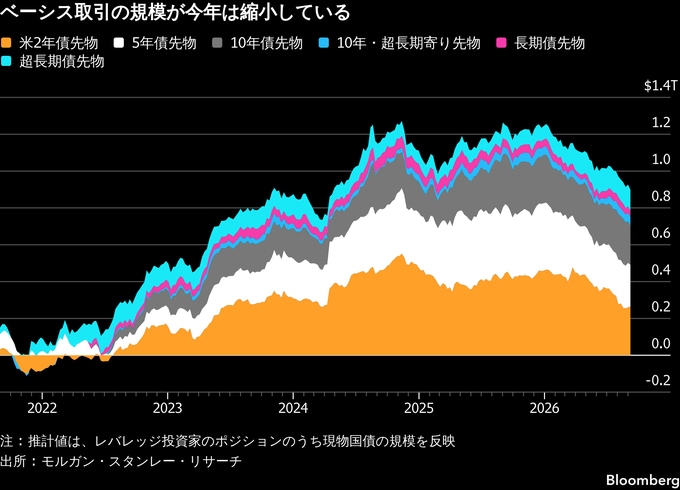
モルガン・スタンレーの推計によると、レバレッジ投資家による米国債ベーシス取引の想定元本総額は、年初の1兆2600億ドルから約9000億ドルに減少した。
モルガン・スタンレーのイーライ・カーター氏率いるチームは、短期の米国債に連動する先物では裁定取引の機会が縮小し、リターンの魅力が低下したことがベーシス取引の減少につながっていると指摘した。一方、長期の国債のベーシス取引は引き続き人気があるという。ストラテジストらは、取引減少に伴う市場のストレスを示す兆候はないとみている。
急変のリスク
米国債市場は規模の拡大につれ、市場の円滑な機能に必要な流動性の供給をヘッジファンドに依存する度合いを高めてきた。近年、ヘッジファンドが好んで用いてきた戦略がベーシス取引で、通常は現物国債を買う一方、対応する先物を売る。
この戦略の人気の高まりを受け、規制当局は需要が急変するリスクを長年にわたり警告してきた。2020年3月には、市場が混乱する中でヘッジファンドがベーシス取引を猛烈な勢いで解消し、リスクが顕在化した。米連邦準備制度理事会(FRB)が国債買い入れとレポ市場への介入を実施したことで、市場はようやく安定した。
モルガン・スタンレーのストラテジストらは、米国債市場のボラティリティーが極端に高まったり、短期金融市場にストレスが生じたりすれば、ヘッジファンドがベーシス取引のポジションを解消する可能性があると述べた。ただ、ベーシス取引が最近の市場混乱時にも安定していたことや、現在のレポ市場に資金が潤沢にあることを挙げ、現在の「耐性には安心感を持っている」としている。
変化
ベーシス取引は、米国債先物が現物国債に対して割高になりやすい傾向を利用する。こうした傾向は、資産運用会社が現物国債ではなくデリバティブを使って金利リスクを取ることを好むために生じる。また、どの国債が受け渡し最割安銘柄になるのかを巡る不確実性も、取引機会を生むことがある。
商品先物取引委員会(CFTC)のデータによると、資産運用会社は今年、短期の米国債先物の買い越しポジションを減らした。FRBの金融政策見通しが、イランとの戦争前の利下げ予想から、原油価格急騰後の利上げ予想へと転じたためだ。米国債先物への需要が減少したことで、現物国債との価格差は縮小した。
モルガン・スタンレーのチームは、「資産運用会社による先物需要の低下により、基礎となる裁定取引の機会が縮小した」と述べた。
シティのウィリアムズ氏は、米財務省がオフ・ザ・ラン銘柄を買い戻し、FRBが量的引き締め(QT)プログラムを停止したことで、米国債の純供給量が変化したことも裁定取引の機会を減らしたと述べた。
これに加え、銀行は国債を保有することに以前より積極的になっている。米国債への需要が増えれば、米国債先物と現物国債との価格のゆがみは抑えられ、ベーシス取引の魅力は低下する。
CMEグループの金利・店頭(OTC)商品グローバル責任者、アガ・ミルザ氏は「ベーシス取引は極めてうまく役割を果たしてきており、自然に自己修正する性質がある。相対価値の観点から採算性が低下したことによる取引規模の縮小は、利回り全般の水準には影響しない」との見方を示した。
原題:Hedge Funds Pull Back From Favorite Trade as Bond Gaps Vanish(抜粋)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.