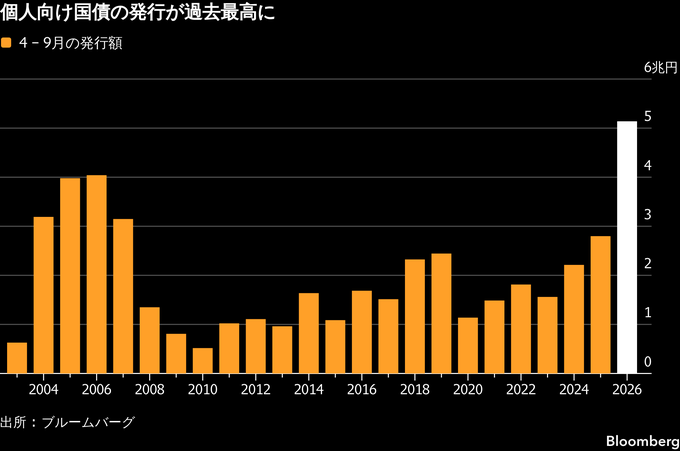
(ブルームバーグ):国内の金利上昇を背景に、預貯金よりも利率が高い個人向け国債の発行が拡大している。潤沢な家計マネーが国債の安定消化を支える資金として存在感を見せ始めた。
ブルームバーグがまとめたデータによると、4-9月期の個人向け国債発行額は前年同期比で84%増え、年度上期として過去最高の5兆1390億円に膨らんだ。
日本銀行が国債買い入れを縮小し、インフレ懸念が利回りを押し上げる中、市場では巨額の国債発行を誰が買い支えるのかを巡って議論が続いている。年金積立金管理運用独立行政法人(GPIF)が国内債券の配分を引き上げるとの観測が強まる一方、政府は1132兆円の現預金を抱える家計からの資金取り込みを模索している。
バークレイズ証券の門田真一郎為替債券調査部長は、家計は多額の預貯金を保有するため「誰が国債を消化していくかという観点では、GPIFよりも重要なトピック」だと指摘。家計の購入が増えれば、市場に供給される国債が減り、機関投資家だけが買い手となる場合に比べて「市場の金利は上がりにくくなるだろう」と話す。
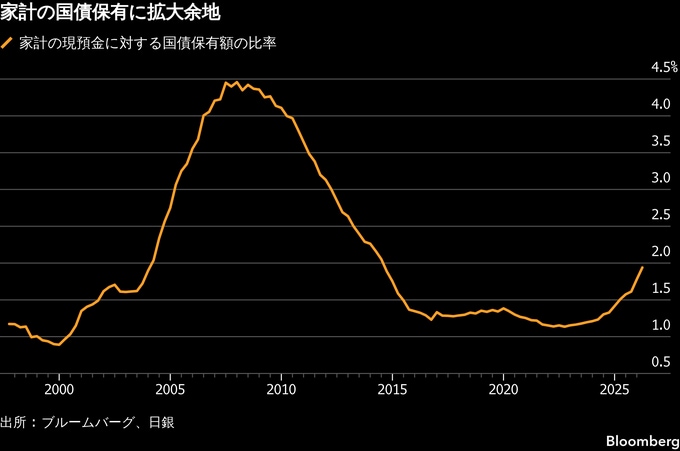
日銀の統計によると、家計の国債保有残高は2026年6月末時点で21兆9434億円と、22年末から73%増加した。ただ、家計が保有する現預金に対する比率は1.9%にとどまり、08年に付けた過去最高水準の4.5%を大きく下回る。仮にこの比率が当時の水準まで回復する場合、家計は国債を28兆5000億円程度追加購入することになり、これは今年度の国債市中発行額(短期国債を除く)の22%に相当する計算になる。
三菱UFJアセットマネジメントの八木孝幸商品マーケティング企画部長は「機関投資家が果たしている役割は依然として大きく、個人投資家が短期間で代替するとは考えていない」と言う。その上で、個人投資家は国債市場の安定的な買い手の一角として徐々に存在感を高め、「投資家基盤の多様化や市場の安定性向上に寄与する可能性がある」とみている。
個人向け国債は現在、変動金利10年、固定金利5年と3年の3種類の商品が存在する。利率は市場で取引される同年限の国債利回りより低いが、預貯金より高い利息が得られ、最低1万円から購入可能だ。これまで販売対象は個人に限られていたが、財務省は12月募集分から非営利法人や小規模な非上場法人などにも拡大する予定。政府にとっては、市中に流通する通常の国債よりは発行コストを抑えることができる。
個人による国債保有を後押しする施策も検討されている。政府・与党内で国債を少額投資非課税制度(NISA)の対象に加える案が浮上しているほか、国民民主党はNISAに組み入れた国債を相続税の対象外とする法案を7月に国会に提出した。
ソシエテ・ジェネラルの佐木田澪央、スティーブン・スプラット両氏は7日付のリポートで、日本の巨額の家計金融資産はまだ十分に活用されておらず「政府の資金調達を支える大きな余力がある」と指摘。「個人向け国債にも大きな需要拡大余地があることを踏まえると、金利が再び上昇した際に政府が市場金利を動かすために活用できるもう一つの手段となるだろう」と分析した。
--取材協力:ジョン・チェン.
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.