(雇用環境は底堅いが、実質賃金の伸びは減速)
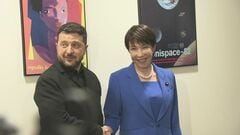
雇用環境は底堅い。
失業率は6%台前半で低位安定する一方、製造業・サービス業ともに人手不足感の緩和が続いている(欧州委員会調査)。4-6月期のユーロ圏の労働投入の伸び率は、就業者数が前期比0.1%(前期:0.1%)、雇用者数が前期比0.2%(前期:0.0%)、労働時間(就業者数ベース)が前期比0.1%(前期:▲0.1%)となった。実質成長率と比較して労働投入の伸びは抑制されており、労働生産性は改善している。
一方、実質賃金総額(社会保障給付除く)の伸び率は前年比0.9%となり、時間当たり賃金が緩やかに減速するなかで、個人消費デフレータが上昇したため、23年4-6月(前年比0.4%)以来の低い伸び率となった。雇用環境は底堅いものの、実質所得の減速により消費のけん引力は低下している。
(物価・賃金:エネルギー高でインフレ圧力は強い)
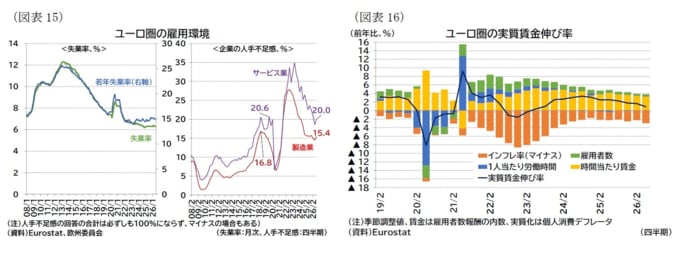
エネルギー価格の高止まりを受けて特に総合指数が前年比で上昇している。
8月のHICP(速報値)は、前年比伸び率で総合指数が3.3%、エネルギー・飲食料を除くコア指数が同2.4%となった。物価上昇の勢いを示す3か月移動平均の3か月前比(年率換算)では総合指数で2.2%、コア指数で2.5%となった。物価上昇の勢いは一時期よりは弱まったものの、エネルギー高が前年比ベースで総合インフレ率を押し上げている。

コア部分の内訳を見ると、エネルギーを除く財が緩やかに上昇し、8月は前年比1.2%と24年2月(同1.5%)以来の高さまで上昇した。一方、サービスは同3.0%となり22年3月(同2.7%)以来の低さに低下した。
財インフレについて、上流の輸入物価指数や生産者物価指数を見ると、エネルギー関連以外の業種でも上昇率が高まっている。化学品や金属などエネルギー集約型の中間財でインフレ圧力が強まっているほか、世界的なAI関連品目の需要増を受けてコンピュータ・電子・光学製品関連の価格上昇も見られる。下流のHICPでも情報通信関連の一部品目で価格が上昇している。サービスインフレについて、連動が強い賃金上昇率を見ると、低下基調は維持されているが、先行指標(求人賃金や妥結済みの賃金動向を集計したECBの賃金トラッカー)については、下げ止まりの兆しが見られる。
(財政政策:財政スタンスは26年に緩和、27年以降は再び中立に)
26年の財政スタンスは、財政ルールに準じた運営がなされるなか、基準を満たした防衛関連支出やエネルギー対策の一部が財政ルールから除外されることもあり、やや緩和的になると見込まれる。ユーログループは26年はやや拡張的、27年は概ね中立になると評価している。
防衛装備調達のための1500億ユーロの融資枠(SAFE)はユーロ圏14か国(EU19か国)が申請(計画額はユーロ圏で676.4億ユーロ、EUで1463.7億ユーロ)、ハンガリーを除く防衛産業投資計画が閣僚理事会で承認され、このうちユーロ圏7か国に28.7億ユーロ(EUでは9か国に119.3億ユーロ)の融資が実行されている。なお、現時点でEU加盟国のエネルギー高に対する財政対策規模は限定的にとどまる。
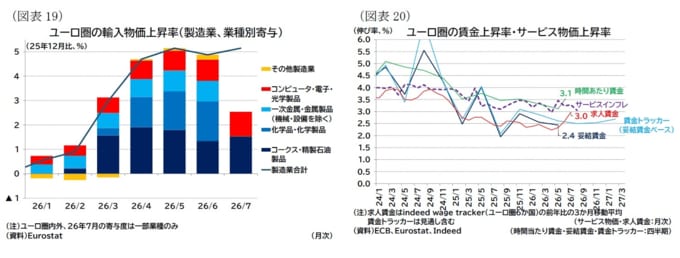
26年はコロナ禍後に設立された復興基金の資金が支払われる最終年にあたる。現在、支払い済み資金は約4400億ユーロ(総枠の約77%)であるが、資金支払いの請求期限(9月末)に向けて残枠の約1300億ユーロのうち、どの程度が支払い請求されるかが注目される。
(金融政策・金利:ECBは段階的に利上げ)
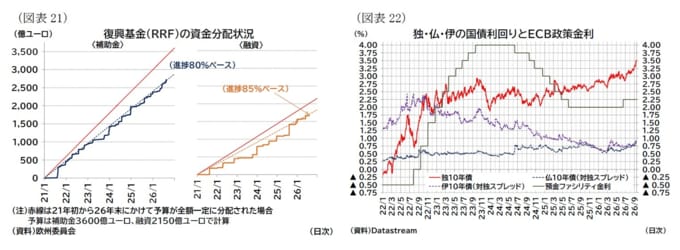
ECBは24年央から制限的な金融政策からの緩和を開始し、25年6月にかけて政策金利(預金ファシリティ金利)を4.0%から2.0%まで引き下げた。その後、中東紛争の激化とエネルギー価格上昇を受けて、ECBは6月会合および9月会合で利上げを決定した(直近の利上げは9月16日から適用予定のため、図表には反映されていない)。政策金利は現在2.5%とECBが推計する中立金利レンジ(2.0-2.5%9)の上限水準となっている。
ECBはエネルギーショックによるインフレ圧力に警戒感を強めているが、9月会合では不確実性が高い状況下であることから、今後の政策金利経路については予測できないとし、政策金利決定はインフレ見通しとそれを取り巻くリスク、基調的なインフレ率の動向、金融政策の伝達の強さの評価に基づいて会合毎にデータ次第で決定するという従来の姿勢を強調している。
今後の政策については、エネルギーショックの強度と期間、ショックの間接的効果(エネルギー以外の品目へのエネルギーショックの波及)や2次的効果(賃金とインフレ率の相互作用によるインフレ定着)の度合いが判断され、エネルギー価格の長期の高止まりや上昇、間接的効果の増大、2次的効果の顕在化などが見られれば、さらに追加利上げが行われると見られる。
ユーロ圏の長期金利は、引き続き金融政策やインフレ関連データ、財政スタンス、世界的な金利動向に左右される展開となっている。中東情勢に改善の兆しが見えないなか、インフレ懸念やECBの利上げ観測、世界的な金利上昇圧力を受けて、ドイツ10年債金利も3%超の水準で上昇傾向にある。一方、この間のドイツ以外の加盟国の対独スプレッドの変動幅は限定的にとどまっている。