経済・金融環境の現状
(エネルギー価格の状況と貿易への影響)
ユーロ圏経済は、ロシアのウクライナ侵攻を契機としたエネルギー危機により成長が停滞した後、緩やかな回復過程にあった。26年に入り、中東情勢の悪化とホルムズ海峡の事実上の封鎖が経済への逆風となっている。
中東情勢は、米国とイランの間で戦争終結に向けた覚書が交わされ一時的に緊張が緩和したものの、その後は戦闘が再開され、現在も収束に向けた動きは見られない。エネルギーの代替調達(ホルムズ海峡を通過しない調達や中東産以外のエネルギー供給)に向けた動きは進むものの、ホルムズ海峡の通航量は平時より大幅に少ない状態で、供給懸念は払しょくされていない。
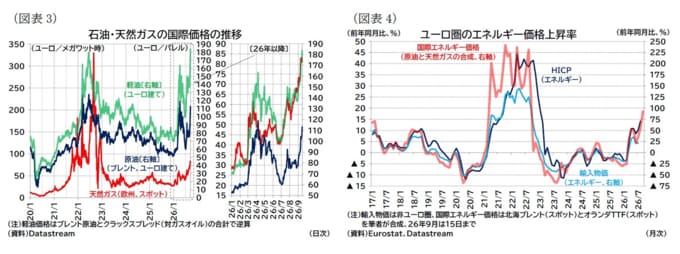
こうした状況下で、原油の国際価格は年初対比では高い水準にあり、足もとで上昇ペースを速めている。また、天然ガス価格は年初来ピークを更新し、22年以来の高さに達している。天然ガス価格上昇は、中東産の液化天然ガス(LNG)の供給制約が主因であるが、欧州では春以降のガス価格高止まりのためにガス貯蔵インセンティブが低下したことや猛暑による夏のガス火力発電向けの需要増加によって、本格的な需要期である冬に向けた貯蔵が進んでいないことも要因となっている。欧州委員会は9月時点で冬期の需要に向けたガス在庫は確保できる見込みで介入の必要がないとの見解を示しているが、ガス価格の高止まりはインフレ圧力の長期化につながる。ジェット燃料とディーゼル燃料といった一部石油製品についても物理的な供給問題はないと評価されているが、ロシアの製油施設の稼働率低下などもあり、供給懸念から年初対比で精製マージンが大幅に上昇している。
こうしたエネルギー価格の上昇や高止まりを受けて、ユーロ圏のHICP上昇率のうち、エネルギー品目の上昇率は8月に前年比14.3%まで上昇しており、依然として上昇圧力は強い。
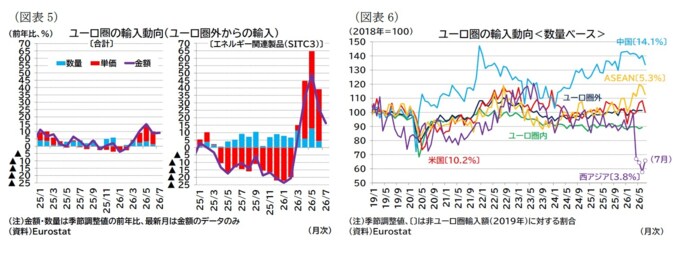
中東情勢の悪化は貿易にも影響を及ぼしているが、数量面での影響は限定的にとどまる。6月のユーロ圏外からの輸入数量(季節調整値)は前年比で1.4%、エネルギー関連製品(SITC3)のみで6.4%増となっている。中東を含む西アジアからの輸入数量(季節調整値)は6月に前年比▲35.4%(エネルギー関連製品は同▲21.8%)と急減しているが中東依存度は高くなく、アジアからの輸入が増加したためユーロ圏外からの輸入全体の数量はむしろ増加した。
一方、金額面では輸入単価上昇の影響が大きい(6月の輸入単価はユーロ圏外の全体で前年比8.7%、エネルギー関連品目に限ると同34.8%)。6月の輸入金額(季節調整値)はユーロ圏外からの輸入全体で前年比8.7%、エネルギー関連製品に限ると26.1%となった。
エネルギー価格上昇の貿易への影響は、主に輸入物価の上昇を通じた交易条件の悪化として顕在化している。
(実体経済:4-6月期も中東情勢悪化の悪影響は限定的)
ユーロ圏の26年4-6月期の実質成長率は前期比0.6%(年率換算:2.6%)、前年比1.2%となった。前期(前期比▲0.0%、年率▲0.0%、前年比0.6%)の低成長から大幅に反発した。1-3月期の低成長と4-6月期の反発は多国籍企業の活動によるアイルランドの落ち込みと反発が主因である(1-3月期:前期比▲7.8%、4-6月期:同10.2%)。アイルランドを除くユーロ圏の実質成長率は4-6月期で前期比0.3%(年率換算:1.2%)、前年比1.2%であり、1-3月期(前期比0.3%、年率1.2%、前年比1.2%)から横ばいで推移しており、緩やかな成長基調が維持されていると評価できる。
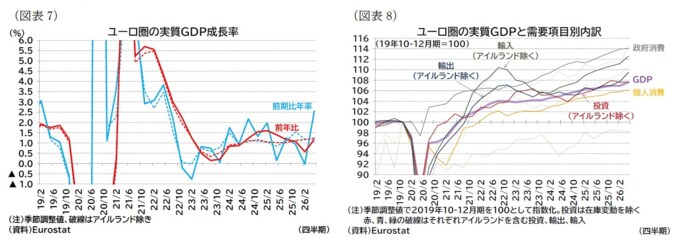
ユーロ圏の前期比成長率を需要項目別に見ると、個人消費0.4%(前期:0.1%)、投資▲0.1%(前期:▲0.2%)、政府消費0.2%(前期:0.5%)、輸出3.4%(前期:▲0.6%)、輸入1.5%(前期:0.6%)だった。また、前期比寄与度で在庫変動等が▲0.54%ポイント(前期:0.42%ポイント)、外需が0.94%ポイント(前期:▲0.54%ポイント)となった。輸出入や投資はアイルランドの動きに左右される面も大きい。アイルランドを除く前期比伸び率では、投資が0.0%(前期:▲0.3%)、輸出が前期比1.6%(前期0.7%)、輸入が前期比1.3%(前期0.4%)だった。4-6月期は1-3月期に続き投資が冴えなかったが、消費や輸出が成長率を押し上げた。
消費は、高インフレ下でも実質ベースで安定成長を維持した。
投資は、ドイツを中心に防衛・インフラ関連需要の盛り上がりが期待されているが、GDPベースでは26年入り後に低迷が続いている(ユーロ圏の投資主体別データは1-3月期まで)。
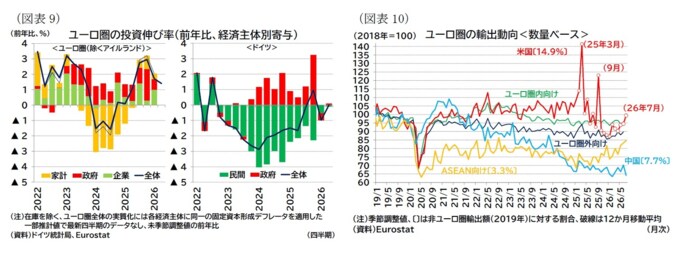
輸出は、貿易統計から国別の輸出数量を確認すると、足もと米国向けの輸出が持ち直していることに加え、これまで低迷していた中国向けの輸出も下げ止まっていることなどが伸びをけん引した。米国はEUに対して引き続き高めの関税を課しているものの、ユーロ圏の対米輸出(金額ベース)はこれまで輸出を押し下げてきた医薬品・有機化学品のマイナス寄与が縮小し、また一部機械類・電子機器が輸出の改善に寄与した。
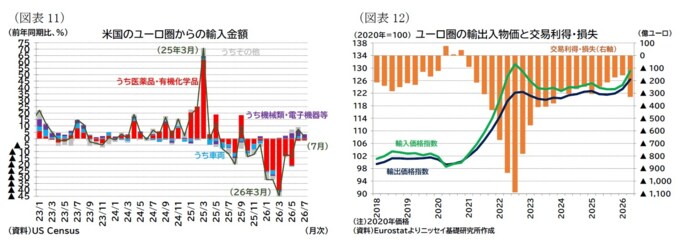
デフレータについては、4-6月期のGDPデフレータ上昇率が前年比2.4%(前期:2.4%)、個人消費デフレータが前年比3.0%(前期:2.2%)となり、中東情勢の悪化とエネルギー高を受けて個人消費デフレータが大幅に上昇した。また、輸入デフレータ上昇率が前期比で3.6%(前期:1.1%)、輸出デフレータ上昇率は前期比が2.4%(前期1.2%)となり、交易利得・損失の悪化が目立つ。
主要加盟国の前期比成長率を確認すると、ドイツ0.3%(前期:0.4%)、フランス0.0%(前期:▲0.2%)、イタリア0.2%(前期:0.3%)、スペイン0.7%(前期:0.6%)となった。スペインは高めの成長を維持している。需要項目別の寄与度を見ると、総じて輸出の寄与が大きい。またイタリアやスペインでは個人消費も高めの寄与となった。産業別寄与度を見ると、ドイツ、スペイン、その他の国(アイルランドを含む)で工業の付加価値寄与度が大きかった。
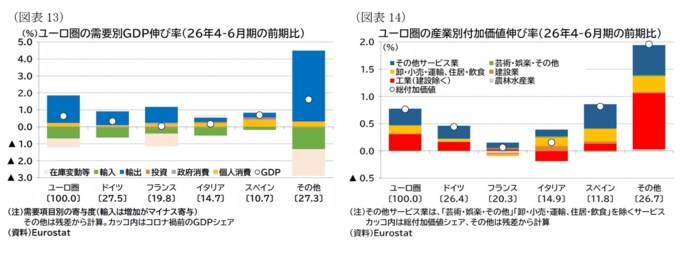
ユーロ圏は中東紛争激化によるエネルギー高という逆風下ではあるが、総じて安定した成長を達成していると言える。