経済・金融環境の見通し
(見通し:緩やかな成長が継続すると予想)
今後については、中東情勢が徐々に緩和に向かい、エネルギー価格も緩やかに下落していくとの前提のもと、ユーロ圏では、総合インフレ率が当面は高止まりするものの、実質GDPは緩やかな成長基調を維持すると予想する。
消費は、実質賃金上昇率が鈍化し、景況感が悪いため、一時的に力強さを欠くと見られる。ただし、27年入り後はインフレ率の低下に伴い、実質賃金の伸びも回復し、再び消費の伸びが高まることが期待される。
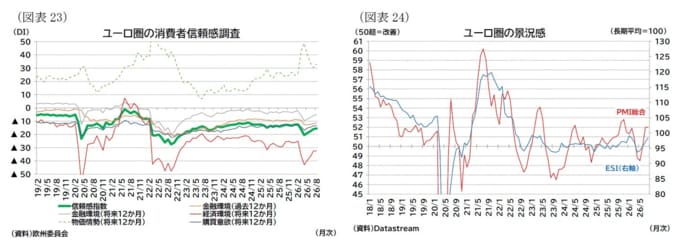
投資は、中東紛争の緩和が見えないなかではあるが、景況感は顕著に回復し、中東紛争が悪化する前の水準に達している。夏にはライン川の水位低下といった一時的な供給制約に見舞われ、また、足もと世界的な金利上昇を受けて資金調達環境の悪化に直面しているが、防衛・インフラ関連の支出を中心に底堅く推移すると予想する。復興基金は26年で資金支払いが終了するが、投資支出は段階的に行われ、その後は他の未利用基金の活用等も見込まれるため急激な財政の崖の発生は回避できると見ている。
域外環境は、米国の旺盛なAI需要を中心に世界的に貿易が活発化している。ユーロ圏の主要輸出品目のうちAI需要の直接的な恩恵を受けるものは限定的だが、世界経済の回復に合わせる形で輸出も回復するだろう。ただし、エネルギー価格の上昇を受けた交易条件の悪化は消費者や企業の負担増となるだろう。
上記を踏まえて、暦年でみた欧州経済の成長率は26年1.0%、27年1.2%と予想する。
インフレ率は26年3.0%、27年2.5%と予想する。総合インフレ率は、26年はエネルギー価格の高止まりで目標を大幅に超過した状態が持続するが、27年以降は中東情勢の改善や、ガス需要のピークアウトを受けたエネルギー価格の低下を受けて、緩やかに目標に向かうだろう。この間、物価と賃金がスパイラル的に上昇していくような強い2次的効果が生じることは想定していないが、財インフレの上昇圧力が継続し、また賃金上昇率の鈍化が進みにくくなるためコアインフレ率の低下スピードはごく緩やかになるだろう。
ECBはインフレ圧力が続くことから、26年内に追加の利上げを実施すると予想する。その後、当面はやや引き締め水準を維持するが、27年末に再びインフレ率が目標付近まで低下すれば、利下げが模索されると予想する。ただし、エネルギー価格に関する不確実性は高く、また間接的効果や2次的効果の度合いも不透明である。金融政策姿勢はインフレの状況を受けてタカ派(さらなる追加利上げ)にもハト派(金利据え置き)にも変更され得るし、インフレ鎮静化を受けた利下げのタイミングも変わるだろう。
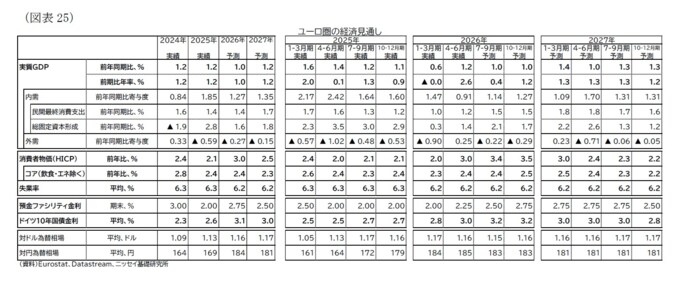
ドイツ10年債金利は、26年平均3.1%、27年平均3.0%を予想する。当面はECBの利上げに加えて、世界的にインフレや財政を取り巻く不確実性が大きいため、金利上昇圧力が高まりやすく、変動幅も大きくなると見られる。その後、予測期間末にかけてエネルギー価格が低下してインフレが鎮静化、不確実性が低下することでリスクプレミアムが圧縮されればユーロ圏の長期金利もピークアウトし、緩やかに低下していくと予想する。この間、ECBの介入を必要とするような金利の急上昇や対独スプレッドの大幅な拡大は発生しないと予想する。
なお、政治面ではフランスのマクロン大統領の任期が27年5月に終了する。次期大統領選挙には2期を務めるマクロン現大統領は出馬できない。フランスでは極右政党(国民連合(RN))のルペン氏が大統領選への出馬に意欲を示しており支持率も高い。RNも財政の健全性を重視しているため、財政リスク懸念から金利が高止まりする展開は予想していないが、ルペン氏が選挙で勝利した場合には、政策運営の不透明感からフランス長期金利が一時的に上昇する可能性はあるだろう。
(リスク:リスクは成長率で下振れ、インフレ率で上振れ)
見通しを取り巻くリスクとして、成長率は下方にインフレ率は上方に傾いている。
予想以上のエネルギー高の長期化、間接的効果の強まりや2次的効果の顕在化はインフレの高止まりを長引かせる。これは交易条件をさらに悪化させ、またECBの追加利上げを促すため成長率の押し下げ要因となるだろう。反面、エネルギー価格の低下が予想以上に進めば成長率上振れ、インフレ下振れの要因となるが、その可能性は小さいと見られる。
その他のリスクとしては以下が挙げられる。
消費について、インフレ率の高止まりで消費者景況感が再び悪化し、貯蓄率の上昇や高止まりをもたらす場合は予想以上に低迷が長期化するだろう。
投資は、公共投資の実行ペースや民間投資意欲に関する不確実性が高い。公共投資については、ドイツの防衛・インフラ投資の実行の遅れが長引く可能性がある。民間投資は、地政学的リスクなど不確実性が高い状況が長期化することで、投資意欲が低下する可能性がある。インフレ懸念や財政政策の不確実性を受けて世界的に金利上昇圧力が強まっており、長期金利が高止まりすれば投資の抑制要因となる。逆に、今年で終了する復興基金の支払いが加速すれば投資が押し上げられる可能性もある。
域外環境では、AI関連需要が世界的な需要を押し上げているが、これらの分野への期待が剥落すれば、株安や金融環境の悪化とも相まって世界的に成長率の減速をもたらすリスクがある。また、トランプ関税など貿易摩擦に関する不確実性も引き続き残る。
インフレ率については、上振れリスクとして2次的効果の顕在化や、地政学的リスクや貿易摩擦激化による貿易網の混乱から生じるコスト高、悪天候による農作物価格の上昇、AI需要の高まりによる関連品目への予想以上の上昇圧力が指摘できる。一方、下振れリスクとしては、中東紛争が予想以上に早期に緩和し、ホルムズ海峡が再開されることでエネルギー価格が迅速に低下する可能性が挙げられる。
(※情報提供、記事執筆:ニッセイ基礎研究所 経済研究部 専務理事 伊藤 さゆり・経済研究部 主任研究員 高山 武士)