日銀金融政策(8月)
(日銀)現状維持(開催なし)
8月はもともと金融政策決定会合(MPM)が予定されていない月であったため会合は開催されず、金融政策は現状維持となった。次回会合は、今月17~18日に開催される予定となっている。
なお、8月27日には、氷見野副総裁が埼玉県金融経済懇談会において挨拶を行った。
副総裁は、今後の金融政策運営について、「基調的な物価上昇率が2%に近づいているなか、現在の金融環境が緩和的であることを踏まえると、経済・物価・金融情勢に応じて、引き続き政策金利を引き上げ、金融緩和の度合いを調整していくことになる」、「調整のタイミングやペースについては、中東情勢やAI関連需要の拡大、為替相場の変動の影響を含め、経済・物価の中心的な見通しが実現する確度やリスクを点検しながら、検討していく方針」、「基調的な物価上昇率を2%程度の水準で安定させていくという観点が重要であり、これまで以上に物価の上振れリスクを意識する必要がある」などと、基本的に前回展望レポートの内容を踏襲した。そのうえで、「毎回の金融政策決定会合において、しっかりと議論してまいりたい」と述べるに留め、9月MPMでの利上げを示唆するまでは踏み込まなかった。
続く9月2日には、高田審議委員が札幌市金融経済懇談会において挨拶を行った。
もともとタカ派と目される同氏は、「大幅な実質政策金利マイナスの修正が足元も必要」、「物価の二次的波及に備えて事前に中立金利に近づける必要がある」、「物価の上振れを防ぐ日銀の意思を市場に示し、為替市場を通じた影響にも配慮する必要が生じる」、「今後も利上げにあたっては、事前に想定した中立金利を目指すのではなく、また、市場で考えられている一定の利上げの間隔や幅に囚われることなく、海外環境に加え国内での金融環境に関する緩和度合いを確認したうえで機動的に対応していく必要がある」と利上げに前向きな姿勢を強く打ち出した。
さらに、その後の記者会見では、「従来の半年に一度という、年に 2 回というような状況ではなくて、新たな状況に対応した機動的な対応が必要になってくる」、「結果として連続(利上げ)になるというようなことももしかしたら一般論としてはあり得る」、「単にこれまでは 0.25[%]というような状況で、24、25[年]ときたけれども、(中略)内外の環境変化に応じた対応をしていく必要がある」、と、利上げの加速や0.25%を超える幅の利上げの可能性にも踏み込んだ。
(今後の予想)
8月以降の日銀政策委員による利上げを巡る発言には濃淡こそあるものの、9月の利上げが市場でほぼ完全に織り込まれつつある中で、その修正を図るような発言は見受けられなかった。
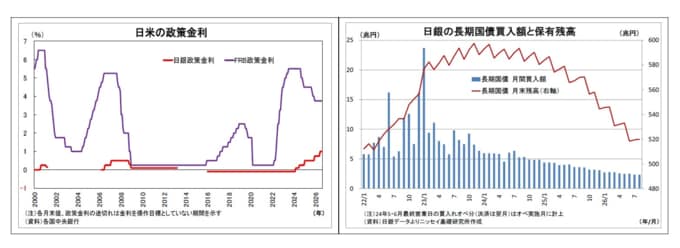
日銀は前回MPM時点で円安・物価上振れリスクへの警戒をかなり強めていた。さらに、協調介入という形で、利上げを求めるベッセント米財務長官の協力を仰いだことで、政府も早期利上げを容認せざるを得なくなったとみられる。こうした状況を踏まえると、9月の1.25%への利上げはほぼ既定路線とみられる。
そして、9月に利上げを実施した後も、金融引き締め効果は限定的で、日銀は円安・物価上振れリスクへの警戒を緩めないとみている。一方で、景気への配慮も一定程度必要になることから、1.5%への利上げについては、来年1月に来春闘での高めの賃上げ機運を十分に確認したうえで踏み切ると予想している。ただし、円安圧力や米国からの利上げ圧力が一段と強まる場合には、今年12月に前倒しされる可能性もある。
筆者は従来、日銀は利上げに慎重な高市政権への配慮から、利上げを緩やかなペースで進めざるを得ないとみていた。しかし、協調介入を経て、米政権による利上げ要求が想定以上に強まっており、政府も日銀の利上げに明確に反対しづらくなったとみられる。高市政権への配慮という利上げの抑制要因を、米政権による利上げ要求が打ち消す形となったことから、今後は従来想定していたよりも速いペースで利上げが進むと予想している。