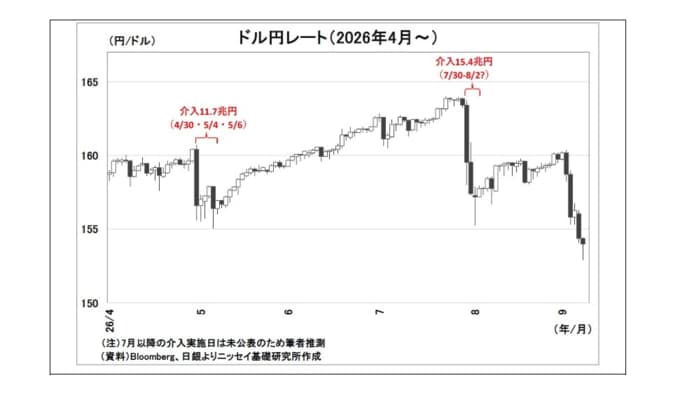
9月に入って俄かに円高が進行し、一時1ドル152円台に到達した。ベッセント米財務長官による日本の金融・財政政策に対する踏み込んだ発言を受けて、日銀の利上げ加速や、政府の財政拡張姿勢が修正される可能性が意識された影響が大きいと考えられる。同氏の発言が、市場に浸透していた「財政拡張+ビハインド・ザ・カーブ=円安」というストーリーの妥当性に疑問符を投げかけ、円売りの巻き戻しを誘発したと推測される。
円安修正の持続性を考えるうえでポイントになるのは、「日銀の利上げ」と「政府の財政政策」だ。前者については、市場は既に先行きの利上げを大きく織り込んでいるため、日銀が市場の期待を上回るタカ派姿勢を示すハードルは高く、さらなる円高を促す材料としては力不足と考えられる。一方、後者を巡っては、今後も財政拡張観測が高まりやすい局面が続くとみられる。消費税減税や防衛費拡大、成長投資を盛り込んだ来年度予算の編成など、財政拡張を意識させやすいテーマが相次ぐためだ。「積極財政」は高市政権の経済政策の骨格であるだけに、その姿勢を大きく後退させることは容易ではないだろう。さらに、本邦貿易赤字や家計・企業による対外投資といった実需の円売り圧力が続くと見込まれることも、円安への回帰を後押しすると考えられる。
以上より、メインシナリオとしては、当面はさらなる円高の進行も想定されるものの、年末にかけて円安方向への揺り戻しが生じ、年末には157円前後で着地すると予想している。一方、円高進行・持続のリスクシナリオとしては、ベッセント氏による強い政策修正圧力が続き、日銀が利上げペースの大幅な加速に前向きな姿勢を示したり、政府が財政拡張姿勢を明確に後退させたりするケースなどが考えられる。現時点では、円安回帰シナリオの確率を7割程度、円高進行・持続シナリオの確率を3割程度とみている。