トピック:円が急伸、円安修正は続くのか?
9月に入ってから、にわかに円高ドル安が進んでいる。直前まで1ドル160円前後で推移していたドル円レートは、4月末~5月初旬、7月末~8月初旬の円買い介入局面でも突破できなかった155円の壁を下抜けし、昨日8日には一時152円台と約半年ぶりの円高水準を付けた。足元でも153円台にある。この円安修正の流れの背景を分析し、その持続性について考えたい。
(円安修正の背景:ベッセント氏発の政策修正の思惑)
まず、今回の円安修正の背景・要因を改めて考えると、起点は先月末以降に相次いだベッセント米財務長官の発言にあるとみられる。同氏は先月末のロイターのインタビューの中で、「植田総裁が高市首相の支持を得て、金融政策で「正しい判断を下す」と期待している」、「リフレ政策であった「アベノミクス」はおそらく終わりを迎えた」などと発言。また、CNBCのインタビューでは、「日本政府と日銀が円高につながる措置を講じると確信している」、「私は市場が持っていない情報を持っている」とも発言。
さらに、ベッセント氏は、今月初旬のG20後の会見で「日本にリフレ政策をやめるべきだと伝えた」と明かした。また、米財務省が公表した声明によれば、先月末に行われた植田日銀総裁との会談の中で、ベッセント氏が「インフレ期待を安定させ、過度な為替レートの変動を回避するために、健全な金融政策の策定と周知が重要であることを強調」したほか、「円の大幅な過小評価に対処するための日本の断固たる市場・金融面での措置を強く支持」したことも明らかになっている。
政府要人が他国の金融・財政政策について、具体的な方向性にまで踏み込んだ発言を繰り返すのは異例だ。ベッセント氏はもともと、円安を通じた日本の長期金利上昇が米長期金利の上昇に波及することに強い警戒感を持っていたとみられる。加えて、7月末の協調介入に米国が協力した経緯も踏まえ、日本側にも金融・財政政策面で対応を求めたいとの思いを持っている可能性がある。
8月末以降には、GPIFによる円債投資シフト観測の再燃や、高田日銀審議委員による極めてタカ派色の強い発言など、他の円高材料もあった。ただし、今回の円高の主因としては、ベッセント氏の一連の発言を受けて、日銀の利上げペースが速まるとの見方に加え、政府の財政拡張姿勢が修正される可能性が意識された影響が大きいと考えられる。
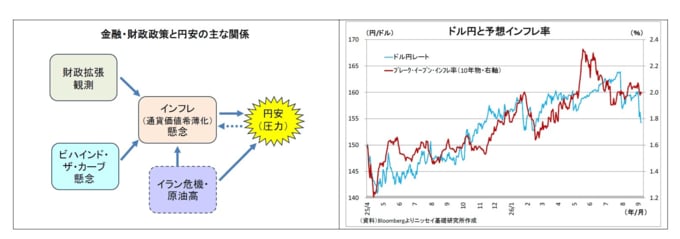
高市政権発足後の円安進行については、原油高等の影響もあったものの、日本の財政拡張観測と、利上げに慎重な政府のもとで日銀がビハインド・ザ・カーブに陥るとの懸念が相まって、インフレ懸念(=通貨価値の希薄化懸念)が高まった影響が大きかったと考えられる。実際、市場の予想インフレ率を示すブレークイーブン・インフレ率は高市政権発足後に大きく上昇し、これと歩調を合わせる形で円安が進行してきた。
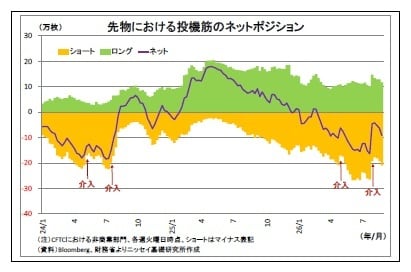
今回のベッセント氏の一連の発言は、従来、市場に浸透していた「財政拡張+ビハインド・ザ・カーブ=円安」というストーリーの妥当性に一旦疑問符を投げかける形となった。これを受けて、それまで比較的高水準を維持していた投機筋の円売りポジションに巻き戻しの動きが広がったことが、ここ最近の円安修正を主導したと推測される。
(円安修正の持続性は?)
それでは、今回の円安修正の動きは続くのだろうか。
この点を考えるうえでポイントになるのは、「日銀の利上げ」と「政府の財政政策」だ。ベッセント財務長官の意向に沿う形で、日銀が利上げに対する姿勢を積極化させ、より速く、より高い水準までの利上げを志向したり、政府が財政拡張色を抑えたりするのであれば、円高がさらに進み、定着する可能性が高い。
逆に、日銀の利上げ姿勢が市場の期待に届かなかったり、政府の財政拡張姿勢が変わらなかったりするのであれば、円の上値は抑えられ、再び円安方向への揺り戻しが生じる可能性が高い。
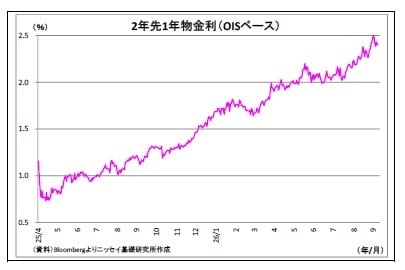
まず、日銀については、今後は従来よりも速いペースでの利上げを進めていくと見込まれる。ただし、ターミナルレートの代理変数とされる2年先1年物金利が既に2.5%近くに達していることが示すように、市場は既に先行きの利上げを大きく織り込んでいる。このため、日銀が市場の期待を上回るタカ派姿勢を示し続けるハードルは高く、さらなる円高を促す材料としては力不足と考えられる。逆説的だが、円高が進めばインフレ圧力が弱まるため、日銀の利上げペースが鈍化しかねないという面もある。
一方、政府財政を巡っては、今後も財政拡張観測が高まりやすい局面が続くとみられる。年末にかけて、食料品の消費税減税、防衛費の拡大、成長投資を盛り込んだ来年度予算の編成など、財政拡張を意識させやすいテーマが相次ぐためだ。「(責任ある)積極財政」は高市政権の経済政策の骨格であるだけに、その姿勢を大きく後退させることは容易ではないだろう。
最近の円高進行には勢いがあり、投機的な動きもうかがわれることから、当面はさらなる円高の進行も想定される。しかしながら、日銀の利上げ加速は既に大きく織り込まれているうえ、今後は財政拡張観測も高まりやすい。このため、金融・財政政策の修正に対する期待は次第に後退し、年末にかけて円安方向への揺り戻しが発生する可能性が高いとみている。
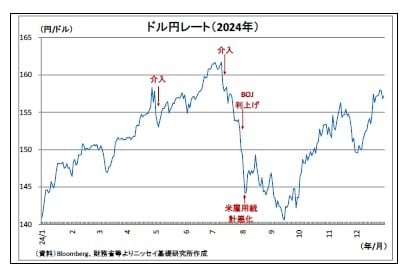
なお、近年において、一旦円が急伸した後に円安に回帰した例として、2024年後半の推移が挙げられる。
具体的には、7月上旬に1ドル161円台にあったドル円は、その後の円買い介入に加え、7月末の日銀によるサプライズ的な利上げや、8月初旬の雇用統計悪化を受けた米景気後退懸念などから急速に円高が進み、9月には一時140円を割り込んだ。
しかし、その後は日銀正副総裁によるハト派的な情報発信や米雇用情勢の持ち直しに加え、米大統領・議会選でのトリプルレッド成立を受けた米景気加速期待などから円安方向への揺り戻しが進み、年末には157円台に達した。
(実需の円売りも根強い)
また、実需の円売り圧力が続くと見込まれることも、円安への回帰を後押しすると考えられる。
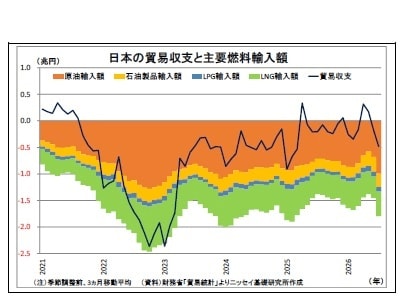
イラン情勢を受けて原油価格が高止まりするなか、代替調達の進展によって原油の輸入数量が回復していることから、本邦の貿易収支は既に赤字基調となっており、今後も貿易赤字に伴う円売りの継続が予想される。
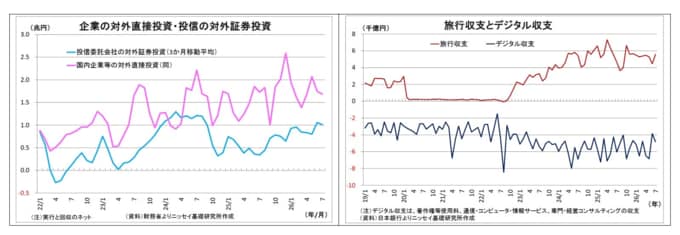
さらに、M&A等に伴う企業の対外直接投資や、NISAの活用を含む家計の対外証券投資、家計・企業による海外ITサービスの利用に伴うデジタル赤字も続いており、引き続き実需の円売り圧力として作用する可能性が高い。
以上より、今後のメインシナリオとしては、当面はさらなる円高の進行も想定されるものの、年末にかけて円安方向への揺り戻しが生じ、年末には157円前後で着地すると予想している。
一方、円高進行・持続のリスクシナリオとしては、今後もベッセント財務長官による強い政策修正圧力が続き、日銀が利上げペースの大幅な加速や、より高い水準までの利上げに前向きな姿勢を示したり、政府が財政拡張姿勢を明確に後退させたりするケースが考えられる。また、日米両政府が協調して強力な円安抑制策を打ち出したり、GPIFによる円債投資シフトが具体化に向かったりするケースも、このシナリオに該当するだろう。
現時点では、円安回帰シナリオの確率を7割程度、円高進行・持続シナリオの確率を3割程度とみている。