金融市場(8月)の振り返りと予測表
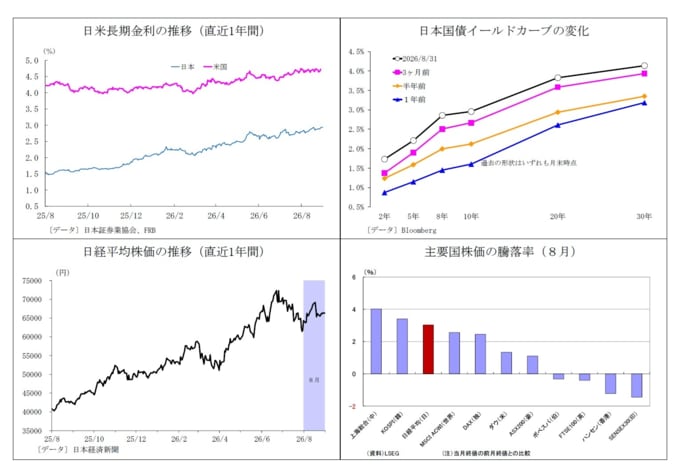
(10年国債利回り)
8月の動き(↗) 月初2.8%台前半でスタートし、月末は2.9%台半ばに。
月の上旬は、イラン情勢の緩和期待によって一時的に2.8%を割り込む場面もあったが、概ね2.8%台前半から半ばでの推移が継続。その後中旬には、一部報道を受けた日銀による9月利上げ観測の高まりやイラン情勢緊迫化を受けた原油高を背景に上昇し、18日には2.9%台半ばに到達した。19日以降は値ごろ感からの押し目買いや米財務省によるバイバック増額発表を受けて2.8%台へとやや低下したものの、ジャクソンホールでのウォーシュFRB議長によるタカ派的な発言や、概算要求を巡る財政拡張観測によって再び上昇し、月末は2.9%台半ばで終了した。
(ドル円レート)
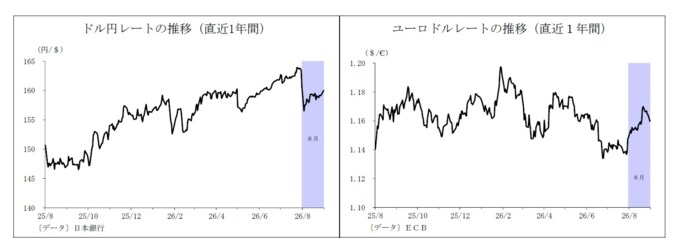
8月の動き(↗) 月初156円台半ばでスタートし、月末は160円近辺に。
月初、日米両政府による円買い協調介入の実施・公表を受けて一時155円台に下落して始まった後、根強い円の先安感や米国の9月利上げ観測、イラン情勢緊迫化に伴う原油価格上昇を受けて戻りを試す展開となり、7日には158円台半ばに。さらに原油高が続いたことで、12日には159円台半ばを付けた。その後は原油価格のさらなる上昇(円安要因)と日銀の早期利上げ観測(円高要因)、米財務省によるバイバック増額発表(同)などが交錯する形で158~159円台での推移が継続。月末には、ジャクソンホールでのウォーシュFRB議長講演を受けて米利上げ観測が高まり、160円近辺にやや水準を切り上げた。
(ユーロドルレート)
8月の動き(↗) 月初1.15ドル台半ばでスタートし、月末は1.16ドル近辺に。
月の上旬から中旬にかけては、米雇用統計やCPIなどの弱い結果がユーロの追い風になったものの原油高が重荷となり、1.15ドル台での膠着した推移が継続した。その後は米財務省によるバイバック増額発表に伴う米金利低下を受けてドル安に振れ、21日には1.17ドルへと水準を切り上げた。下旬には、持ち高調整的なユーロ売りが入ったほか、ジャクソンホールでのウォーシュFRB議長によるタカ派的な発言を受けてドル高圧力が高まった結果、月末は1.16ドル近辺に下落して終了した。
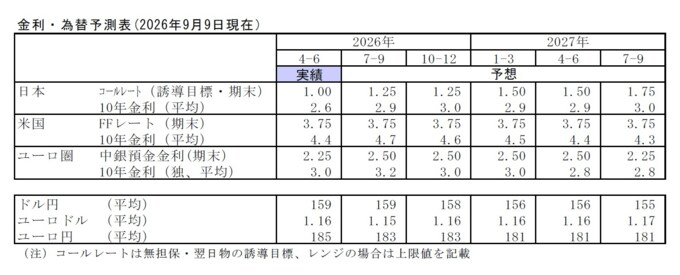
(※情報提供、記事執筆:ニッセイ基礎研究所 経済研究部 主席エコノミスト 上野 剛志)