(ブルームバーグ):日本の事業会社によるハイブリッド債(劣後債)の発行が回復している。高い利回りを求める投資家の需要と、株式の希薄化を避けながら買収や借り換えの資金を調達したい企業のニーズが合致していることが背景にある。
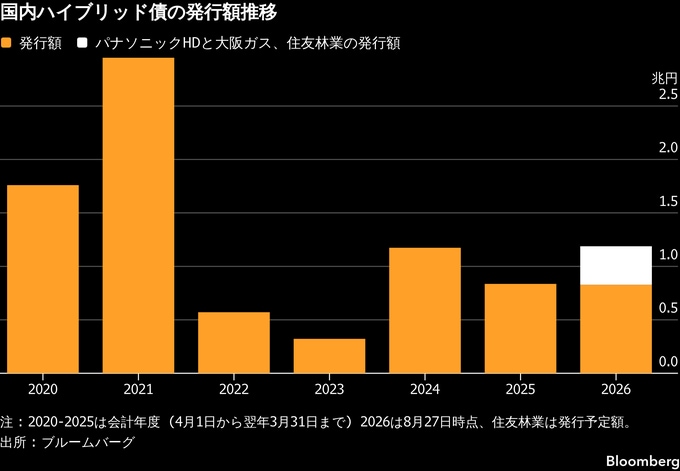
パナソニックホールディングスは28日、総額1000億円の劣後債の発行条件を決めた。大阪ガスも同日に100億円を起債したほか、来週は住友林業による総額2500億円程度の起債が控える。ブルームバーグの集計データによると、今年度の起債総額は住友林業を含めて1兆1800億円程度と、早くも年度ベースで2021年度以来の高水準となる見通しだ。
劣後債は債務不履行(デフォルト)時の弁済順位が低いため、普通社債より利回りが高い。一方、格付け会社から調達額の一部が資本と認定されるため、企業は株式発行による希薄化を避けながら資本性資金を確保できる。金利上昇で発行体の利払い負担は重くなるが、買収などで資金需要が膨らむ中、活用が改めて広がっている。
みずほ証券の小出昌弘キャピタルマーケット本部副本部長は、初回コール日(期限前償還可能日)を迎える既発債の借り換え需要に加え、合併・買収(M&A)後の財務余力を確保するため、ブリッジローンを劣後債で調達する企業が増えていると話す。
小出氏は、企業が既存の劣後債を必ずしも新たな劣後債で借り換えるとは限らないとした上で、26年度に初回コールを迎える債券は約1兆3200億円に上ると見込んでおり、今後も発行額は増える可能性があるとの見方を示した。
パナソニックHDは今回債で調達した資金の一部を5年前に発行した劣後債の借り換えに充てる。住友林業は米国企業の買収で調達した借入金の返済資金の一部とする計画だ。
投資家にとってもスプレッド(国債上乗せ金利)や利率が高い劣後債は魅力的な商品だ。パナソニックHDの起債では、発行から6年1カ月後に初回コールを迎える債券のスプレッドが110ベーシスポイント(bp、1bp=0.01%)、初回コールが10年1カ月後の債券は130bpに決まった。
劣後債は一般的に初回コールまでの期間が実質的な年限と見なされる。普通社債では今月、イオンが10年債をスプレッド77bpで発行した。格付投資情報センター(R&I)による債券格付けはパナソニックHD債が1段階低いものの、劣後債のスプレッドの大きさがうかがえる。
野村証券の荻野和馬シニア・クレジット・アナリストは、劣後債への「投資家需要は強い」と指摘する。企業業績が総じて堅調で信用リスクへの懸念が小さい上、比較的厚いスプレッドを確保できるためだと言う。初回コールまで5年程度の商品も多く、想定通り償還されれば長期の金利リスクを抑えられることも需要を支えていると話した。
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.