(ブルームバーグ):日米両政府が円相場を下支えするため協調介入に踏み切ってから約1カ月。ストラテジストらは、短期的な円安進行を抑える効果はあったものの、長期的な円安圧力を生むファンダメンタルズは変わっていないとみている。
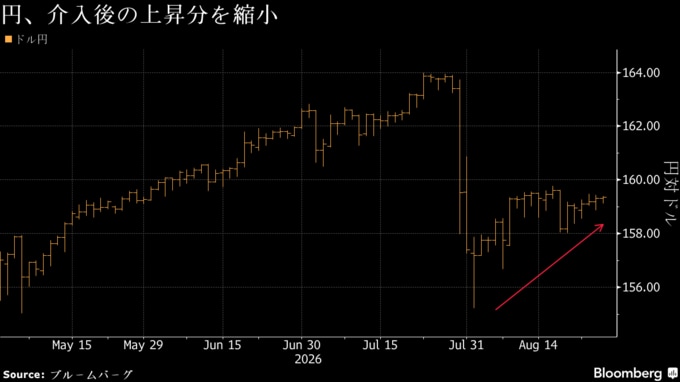
7月31日の日米協調介入を受け、円は対ドルで約40年ぶりの安値となる164円近辺から一時155円23銭まで急伸した。しかし、介入効果は長続きせず、足元では再び160円に近づいている。
引き続き円の重しとなっているのが、日本と他の主要国との大幅な金利差だ。低金利の円で資金を調達し、より高い利回りが見込める海外資産に投資する動きを促している。日本の財政見通しへの懸念や、中東での紛争を背景とした原油価格の高止まりも円への下押し圧力を強めている。

ステート・ストリート・インベストメント・マネジメントの駱正彦チーフ債券ストラテジストは「介入は市場のポジショニングには対処したが、原油価格や米国債利回り、日米金利差には対処していない」と指摘。「円がもう一段持続的に上昇するには、日本銀行の金融政策正常化のさらなる進展や、為替ヘッジを巡る資金フローの変化が必要」と分析する。
オーバーナイト・インデックス・スワップ(OIS)市場では、日銀が9月に利上げする確率を約80%、10月まででは100%と織り込んでいる。日銀の氷見野良三副総裁は27日の講演で、毎回の金融政策決定会合で利上げの時期やペースをしっかり議論すると述べ、来月の利上げの可能性を排除しなかった。
みずほ銀行の中島將行シニアストラテジストは、市場で9月利上げはおおむね織り込み済みのため、円が大きく上昇するには「1回の政策変更だけでは不十分だ」と話す。「その後の金融政策正常化のペースが現在の想定より速まると投資家が確信する必要がある」とみる。
ストラテジストらは、当局の為替介入がなければ、投機的な円売りポジションが積み上がる中、円は対ドルで170円近辺まで下落していた可能性があると指摘する。実際、介入は対ドルでの円安進行を抑える効果はあったが、ユーロやオーストラリアドルなどに対しては、介入後の円の上昇が対ドル以上に巻き戻されている。
ブルームバーグのMLIVストラテジストの見解
ガーフィールド・レイノルズ氏
- 円の対ドル相場は160円手前で安定しつつあるように見えるが、長期的な下落トレンドが再開するリスクは依然として残っている。過去5年を振り返ると、通貨当局による為替介入や日銀の利上げがあっても、円安を持続的に反転させることはできなかった。
- 関連記事はMLIV
投資家は今後の米金融政策やドル・円相場を見極める手掛かりとして、28日に予定されるウォーシュ米連邦準備制度理事会(FRB)議長のジャクソンホールでの講演に注目している。7月の米連邦公開市場委員会(FOMC)議事要旨によると、同会合では複数の参加者が利上げを支持し、多くがインフレが鈍化しなければ金融引き締めが必要になるとの認識を示していた。
ソニーフィナンシャルグループの石川久美子シニアアナリストは「ドル・円の水準が下がっているという意味では日米為替介入の効果はあったと考えるが、円売り抑制効果の持続性という点では疑問だ」と話す。米金融政策の次の一手が利上げとみられている限り、「日米の金利差が多少縮小してもドルに投資妙味がある」と言う。
日米当局者は、必要に応じて円を引き続き下支えする構えだ。片山さつき財務相は、FRBの外国・国際通貨当局(FIMA)向けレポファシリティーを活用する考えを明らかにしている。同制度では、海外の中央銀行が保有する米国債を担保にドル資金を調達でき、介入に必要なドルを確保するために市場で米国債を売却する必要がない。ベッセント米財務長官は日本の円防衛を支援するため、同制度の拡充を促している。
ラボバンクの為替戦略責任者、ジェーン・フォーリー氏は「市場は日本のファンダメンタルズから見て、現状より円高の水準が正当化されるとは考えていない」と指摘。「財務省としては再介入は避けたいところだろう。ただ、9月の日銀利上げに合わせて介入する可能性はあり、市場は警戒するだろう」とみている。
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.