(ブルームバーグ):ニューヨーク時間12日の米金融市場では、7月の消費者物価指数(CPI)を受けて株式が上昇し、国債相場も総じて高くなった。CPIは予想通りの内容となり、利上げが差し迫っているとの懸念が和らいだ。
地政学的リスクを懸念していたトレーダーらは、統計を受けて一定の安心感を得た。S&P500種株価指数は過去最高値に接近した。半導体メーカー大手の株価が上昇し、センチメントを明るくした。ハイテク株の比重が高いナスダック100指数は1カ月ぶりの高値で引けた。
7月の米CPI統計では、変動の大きい食品とエネルギーを除くコア指数が前月比0.2%上昇。市場予想も0.2%上昇だった。前年同月比では2.5%上昇。市場予想は2.5%上昇だった。
7月の雇用統計が弱い内容だったことに続き、CPIで物価上昇の鈍化が示されたことで、連邦準備制度理事会(FRB)のインフレ懸念を幾分和らげる可能性がある。7月29日の連邦公開市場委員会(FOMC)では、3人が利上げを支持して反対票を投じた。
ノースライト・アセット・マネジメントのクリス・ザッカレリ氏は「サプライズのなかった統計で、最大のサプライズを挙げるなら、インフレが加速していないことだ。弱かった雇用統計と合わせ、連邦準備制度理事会(FRB)には時間的な猶予が与えられた」と述べた。
同氏はさらに、通常なら利下げ観測が市場を押し上げるところだが、多くの市場参加者が利上げを予想している現状では、利上げの先送りや利上げは不要との見方につながるものは何であれ、好意的に受け止められると付け加えた。

モルガン・スタンレー・ウェルス・マネジメントのエレン・ゼントナー氏は、9月のFOMCまでに発表されるインフレ統計は複数あるが、これらのデータに大きな相違がなければ、金利据え置きの姿勢は変わらないだろうと話した。
eToro(イートロ)のブレット・ケンウェル氏によれば、物価は高止まりしているものの、最新のCPI統計を受けて、投資家はインフレがピークを過ぎたと確信する可能性が高い。しかしそれよりも深刻なリスクは、原油価格が再び100ドル台に上昇し、FRBにより積極的な行動を促すことだという。
プリンシパル・アセット・マネジメントのシーマ・シャー氏は「ホルムズ海峡が閉鎖されている限り、予測可能な将来において最重要リスクは、依然としてインフレの上振れだ」と述べた。
個別企業のニュースとしては、ゴールドマン・サックス・グループが上場投資信託(ETF)を手掛けるネオス・インベストメンツを買収する。買収額は最大22億5000万ドル(約3580億円)。
中国IT大手テンセント・ホールディングス(騰訊)が発表した4-6月期決算(第2四半期)は、売上高が市場予想を上回る11%増の2048億元(約4兆8300億円)となった。
台湾の鴻海精密工業の四半期利益は予想を上回る伸びを示した。蔣集恆最高経営責任者(CEO)は、エヌビディアの次世代AIサーバープラットフォーム「ベラ・ルービン」について、今四半期中に量産を始め、10-12月に出荷を開始できる見通しだと述べた。
米国債
米国債相場は小幅まちまちで取引を終え、利回り曲線はスティープ化した。7月の米CPIがインフレ加速を示さなかったため、トレーダーらは今後数カ月の利上げ見通しをやや後退させた。10年債の入札では最高落札利回りが2007年以来の高水準となり、まずまずの需要が集まった。
10年債入札の最高落札利回り4.683%は、入札締め切り直前に市場で付けていた水準をわずかに上回った。これは需要が予想をわずかに下回ったことを示す。米国債相場は入札後も総じて、この日の上昇を維持した。
13日には30年債の入札が予定されており、約25年ぶりの高い利回りが見込まれている。インフレ率が連邦準備制度理事会(FRB)の目標を上回り、財政赤字が膨らんでいることが、長期債利回りの高止まりにつながっている。
アメリベット・セキュリティーズの米金利取引・戦略責任者、グレゴリー・ファラネロ氏は「巨額の財政赤字、堅調な成長、戦争、そしてFRBの目標を上回るインフレを踏まえると、利回りが低下するのは依然として難しい」と述べた。
この日の取引序盤では、CPIが予想通りの内容となったことを受け、トレーダーらは次回9月のFOMCで政策金利が引き上げられるとの見方を後退させた。スワップ市場が織り込む利上げ確率は約40%と、統計発表前の約50%から低下した。
FRBの短期的な政策変更に最も敏感に反応する2年債利回りは、一時4.16%まで下げた。それでも投資家は年末までの利上げを引き続き完全に織り込んでおり、物価圧力への懸念を浮き彫りにしている。
アビバ・インベスターズのシニア債券ポートフォリオマネジャー、スティーブ・ライダー氏は「今回のデータは9月の利上げ観測を引き続き維持させる一方、FRBが直ちに行動する必要性を示すものではない」と指摘。「政策当局者は年内に追加の金融政策引き締めが必要かどうかを判断する前に、次回のCPIと雇用統計を一段と重視する可能性が高い」と述べた。
外為
外国為替市場の円相場は、重要な節目となる1ドル=160円にじりじりと近づいている。投資家は当局による追加介入を警戒している。予想通りとなったCPIを受けて、ドル指数は小幅に上昇した。
バンク・オブ・アメリカ(BofA)の外為ストラテジスト、アレックス・コーエン氏は「追加介入はいつあってもおかしくないとの考えに変わりはない」と話し、この日のインフレ統計は円への圧力を短期的に和らげたと指摘した。

マニュライフ・インベストメント・マネジメントのネイサン・スフト氏は介入警戒の「解除宣言」は時期尚早だと話した。
「日本当局は米財務省との協調行動を含め、行動する意思があることをすでに示しており、最近介入した水準に接近する、またはそれを超えそうな状況では、トレーダーは警戒を緩めない可能性が高い」と述べた。「介入警戒が続いているのは間違いない」と続けた。
主要10通貨に対するドルの動きを示すブルームバーグ・ドル・スポット指数は、一時0.1%上昇。パイオニア・インベストメンツのパレシュ・ウパダヤ氏は「今回のデータは9月の金利据え置きを後押しする」と述べた。
ブラウン・ブラザーズ・ハリマン(BBH)の市場戦略グローバル責任者、エリアス・ハダッド氏は「インフレ圧力の軟化は、利上げ期待をハト派方向に見直すことを促す。ドルにはさらなる下押し圧力となる一方、リスク資産を支える可能性がある」と分析した。
原油
原油相場はほぼ変わらず。主要なエネルギー機関が相次いで発表したデータを見極める動きが広がる中、前日終値を挟んでもみ合う場面が目立った。ホルムズ海峡を巡るイランと米国の協議では、打開の兆しがほとんど見られなかった。
代表的な米国産油種であるウェスト・テキサス・インターミディエート(WTI)は1バレル=83ドル近辺と、前日終値付近で終えた。過去4営業日では10%上昇していた。原油先物はホルムズ海峡の再開に向けた動きを巡る報道に敏感に反応しており、合意が近いとの楽観的な見方と、進展が停滞しているとの観測の間で売り買いが交錯している。
米国とイランが互いに姿勢を硬化させる中、トランプ大統領は米国が「ホルムズ海峡を完全に掌握している」と主張した。一方、パキスタンは両国間の覚書(MoU)の期限が延長される可能性があると明らかにした。
米エネルギー情報局(EIA)が在庫統計を発表すると、原油相場はこの日の安値に下げた。先週の米原油在庫は1740万バレル増加。業界団体の推計のほぼ2倍だった。増加幅は3年余りで最大となり、輸入も2024年11月以来の高水準に増加した。
ディーゼル油の輸出は日量約200万バレルと過去最高を記録し、先物価格を押し上げた。米自動車協会(AAA)のデータによると、石油製品の需給逼迫(ひっぱく)を背景に、ガソリンとディーゼル油の価格はこの時期として過去最高に上昇している。
市場情報会社クプラーの米州担当首席石油アナリスト、マット・スミス氏は「原油輸出の低迷が続く中、輸入が大幅に増加したことで、原油在庫は過去2番目の大幅な積み増しとなった。増加分の大半はメキシコ湾岸で生じた」と述べた。
在庫の大幅増加でも、イランとの戦争による深刻な供給減を米国産原油で補えるかどうかを巡り、懸念は完全には払しょくされなかった。国際エネルギー機関(IEA)が12日に発表した月報によると、エネルギー供給への打撃が続く中、今四半期の世界の原油在庫は、従来予測の2倍を超えるペースで急減する見通しだ。IEAは原油市場では日量180万バレルの供給不足に陥っていると指摘した。
北海ブレント原油は今年に入って約50%上昇し、一部の燃料価格はさらに大幅に値上がりしている。ディーゼル油もロシアとウクライナの戦争の影響で押し上げられている。EIAの「短期エネルギー見通し」の推計によると、イランとの紛争に伴う原油供給の混乱は2027年末まで日量約60万バレル規模に達する。
ホルムズ海峡を通航していることが確認できる船舶はごくわずかとなっているが、原油の一部はペルシャ湾から運び出されている。多くの場合、タンカーは位置情報を発信するトランスポンダーを切って航行している。米エネルギー省のライト長官はソーシャルメディアへの投稿で、米軍の支援を受けて日量約900万バレルが同海峡を通過していると述べた。
WTI先物9月限は前日比7セント(0.1%)高の83.27ドルで取引を終了。北海ブレント先物10月限は7セント高の88.98ドルで引けた。
金
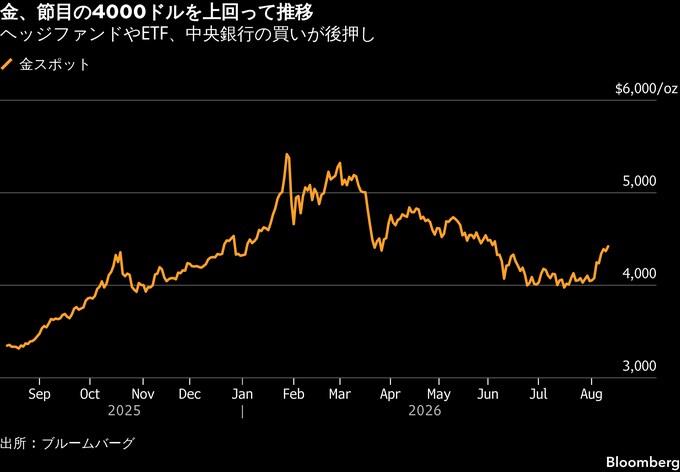
金スポット相場は反発。1オンス=4400ドルを上回った。米CPIが予想通りの内容となったことで、米連邦準備制度理事会(FRB)による利上げへの懸念が和らぎ、金買いが優勢となった。
CPI発表後は株式と債券が上昇する一方、ドルは下落した。中東などで続く地政学的リスクを注視していたトレーダーにとって、今回の統計は安心材料となった。
TDセキュリティーズのシニア・コモディティー・ストラテジスト、ライアン・マッケイ氏はCPIについて「利上げ観測を再び強める材料にはほとんどならなかった。最近の値動きを見ても、金市場は利上げを次第に見込まなくなっている」と述べた。
前回の連邦公開市場委員会(FOMC)会合以降、ヘッジファンドや金の上場投資信託(ETF)を購入する投資家、中央銀行がそれぞれ買いを増やしている。マッケイ氏によると、最近の景気減速を示す兆候も、こうした動きを後押ししている。
同時に、金はエネルギー価格と歩調を合わせて上昇している。マッケイ氏によれば、ウォーシュFRB議長がエネルギー価格上昇によるインフレに対し、金融引き締めで対応せず容認すると見込まれる場合、景気減速と高インフレが併存するスタグフレーションのリスクが一段と意識される可能性が高い。
金はここ数週間、4000ドルの下値支持線を上回って推移している。中国を中心とする中銀の金購入増加を背景に、金への投資意欲も再び強まっている。
スポット価格はニューヨーク時間午後2時57分現在、前日比43.08ドル(1%)高の1オンス=4413.19ドル。ニューヨーク商品取引所(COMEX)の金先物12月限は同26.40ドル(0.6%)高の4467.50ドルで引けた。
欧州
12日の欧州株は反落。前日までは7日連続高を記録していた。ストックス欧州600指数は0.2%安と、小幅に下げて取引を終えた。経済指標を受けて米国のインフレ懸念が後退したものの、イラン情勢をめぐる懸念が再び強まっている。この日は業種別では一般消費財、パーソナルケア関連株が売られた。
投資家はまた、従来からの防衛関連銘柄や高級品株を手放し始め、AIの恩恵を受けやすい企業を選好している。UBSグループがまとめるAI関連銘柄の株価パフォーマンスは2.3%高、AIによる技術革新の影響を受けるとみられる銘柄で構成された指数は下落した。
欧州債市場ではドイツ債、英国債が一時の上げを失いほぼ変わらず。ホルムズ海峡再開をめぐる協議が引き続き不透明な状況となるなか、原油相場上昇の勢いは失速した。
米インフレ統計の影響は見られず、トレーダーは欧州中央銀行(ECB)の年末までの利上げを計39ベーシスポイント(bp、1bp=0.01%)、イングランド銀行(英中央銀行)については同28bpを想定している。
8月12日の欧州マーケット概観(表はロンドン午後6時現在)
原題:S&P 500 Rises to Brink of Record on Tame Inflation: Markets Wrap(抜粋)
原題:Treasuries End Mixed After Benign CPI Data, 10-Year Note Auction(抜粋)
原題:Dollar Gains, Yen Near 160 Raises Intervention Risk: Inside G-10(抜粋)
原題:Oil Wavers as Stockpiles Rise With Focus on Hormuz Deal Progress(抜粋)
原題:Gold Rallies as Tame US Inflation Report Calms Rate Hike Fears(抜粋)
原題:Bunds, Gilts Steady, Long-Ends Lag Slightly: End-of-Day Curves
European Stocks Edge Lower With Middle East Tensions in Focus(抜粋)
--取材協力:千葉 茂.もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.