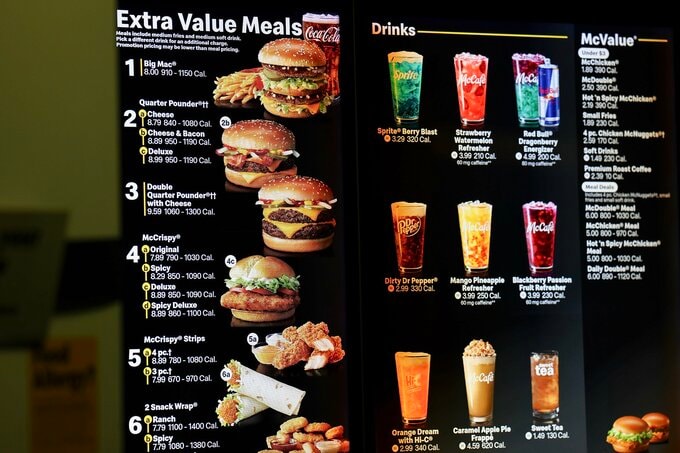
(ブルームバーグ):低迷する株価の立て直しを急ぐ米マクドナルドが、難題に直面している。価格に敏感な客はメニューが高くなり過ぎたと感じており、どう呼び戻すかが課題だ。
「ビッグマック」で知られるマクドナルドの株価は2月の高値から約31%下落し、年間では2002年以来最悪のパフォーマンスとなる見通しだ。先週開いた投資家向け説明会では、7-9月(第3四半期)の米国の売上高が「小幅なマイナス」になるとの見通しを示した。前四半期の売上高は0.8%増にとどまり、1年超で最も低い伸びだった。
客からは以前から、メニュー価格のほか、遊び場など人気設備の縮小に伴う店舗体験の低下への不満が出ている。一方、最近の割安メニューの効果はまちまちだ。先週、サービス・食品の品質向上に向けた85億ドル(約1兆3400億円)規模の複数年計画を発表したが、利益を圧迫するとの懸念も浮上し、マクドナルド株は再び売られた。
メリウス・リサーチのジェイコブ・エイケン・フィリップス氏は「価格は大幅に上がり、もはや割安とはみられていない」と話す。ブルームバーグが調査対象とするアナリストで唯一、マクドナルド株を「売り」としている。「私なら、それほど高くない金額で家族ときちんと着席して食事ができるテキサス・ロードハウスに行くだろう」と語った。
マクドナルドの広報担当者は25日、2026年末時点で米国事業をより強固にするため、迅速に対応する方針を改めて示した。
マクドナルドは新型コロナウイルス禍後、牛肉などの食材費や人件費、燃料費の上昇を補うため、メニューの値上げを始めた。
一方、消費者もインフレや金利上昇を背景に支出先をより慎重に選ぶようになった。外食業界の競争は激しくなり、各社は期間限定商品や大幅な値引きで客を取り込もうとしている。
マクドナルドについて投資家は、フランチャイズ加盟店との足並みの乱れも販売不振の一因とみている。今年導入した3ドル未満の10品目などの値引き策に、加盟店は反発してきた。売り上げは増えても、すでにコスト上昇に直面する店舗運営者の利益を圧迫するためだ。
顧客の不満は価格だけではない。かつての常連客からは、子どもの頃に感じたマクドナルドの楽しさが失われたとの声も出ている。とりわけ、コロナ禍で閉鎖した遊び場の多くが再開されなかったことへの不満がある。
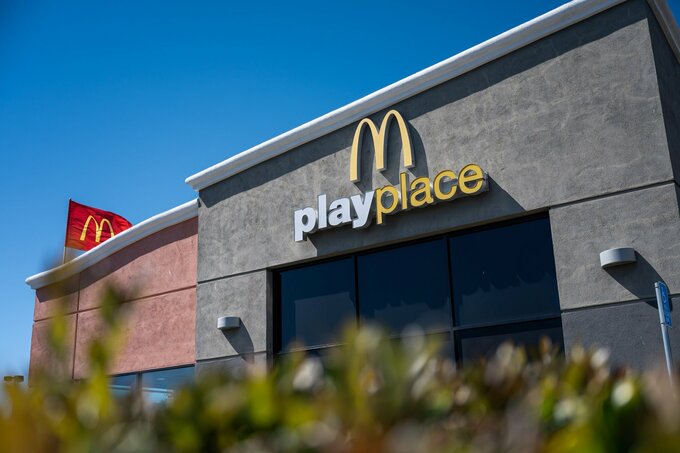
マクドナルドが最近打ち出したイニシアチブ「Next(ネクスト)」は、こうした問題への対応を狙う。テクノロジーへの投資や店舗改装、チキン商品と飲料分野でのシェア拡大計画を通じて売り上げのてこ入れを目指す。大規模な店舗刷新の一環として、子ども向け遊び場「プレイプレイス」も改装する計画を発表した。
シーポート・グローバルのアナリスト、エリック・ゴンザレス氏はこうした動きを前向きに受け止める一方、目に見える成果が出るまで少なくとも1年かかる可能性があると指摘した。設備投資の増加見通しや売り上げへの短期的な圧力など、多くの悪材料はすでに株価評価に織り込まれているという。マクドナルドの予想株価収益率(PER)は約17倍で、過去5年の平均を大きく下回っている。
原題:McDonald’s Selloff Hits 30% as Big Mac Inflation Spurs Pushback(抜粋)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.