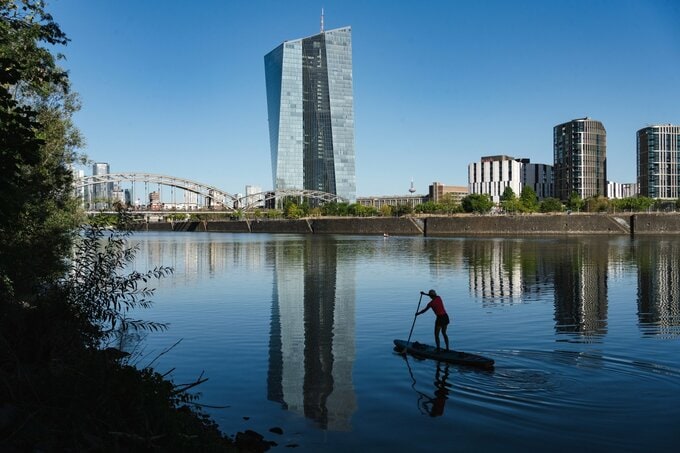
(ブルームバーグ):フランス国債利回りの急上昇で当局への対応圧力が強まる中、欧州中央銀行(ECB)が仏債券市場の混乱に巻き込まれるリスクが高まっている。
投資家がフランス国債に求めるドイツ国債に対する上乗せ金利(スプレッド)は欧州債務危機以来の高水準に達した。ECBがまだ一度も使っていない危機対応策に踏み切るには、市場の混乱がどこまで深刻化する必要があるのかを巡り、臆測が強まっている。
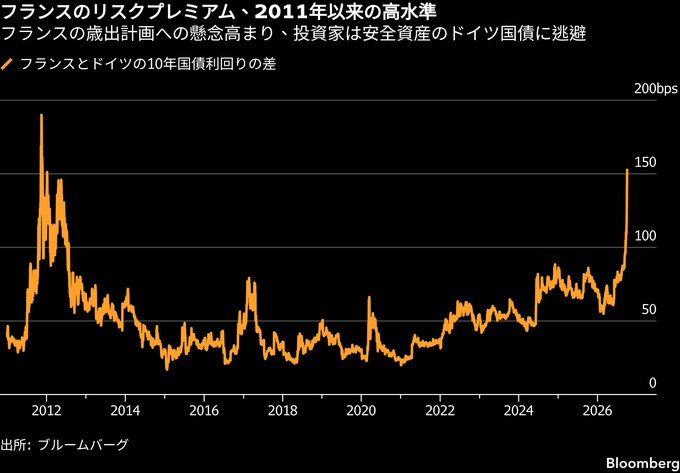
ECBは2022年、イタリア国債が急落した際に伝達保護措置(TPI)の創設を決めた。その存在自体によって金融市場の混乱を防ぐことが狙いであり、現在のような事態はECBが避けたいと考えていた状況だ。
当局者にとってさらに厄介なのは、正当化できない無秩序な市場変動によって金融政策の伝達がゆがむ事態に対処するためにTPIが設計されたことだ。財政赤字目標の未達や予算を巡る行き詰まりによりフランスに注目が集まる現状では、発動条件を満たすと判断するのは難しい可能性がある。
ダンスケ銀行のチーフストラテジスト、ピート・クリスチャンセン氏は「財政運営と政治的不透明感を踏まえれば、スプレッド拡大には正当な理由がある」と指摘。「だが、それこそがECBに対する市場の見方を複雑にしている。金融政策の伝達を阻害するならECBの出番だ。そうでなければ介入せず、市場にその要因を価格へ反映させればいい」と述べた。
ECBなどにとって重要な問題は、政府による財政赤字穴埋めを支援しているとの印象を与えないようにすることだ。
当局者はTPIについて、正当化できない市場の動きだけを対象にすると公に説明してきた。このため、フランスの債務を巡る懸念を和らげるために使用すれば、ECBの信認を損なう恐れがある。
もう一つの問題は、中東での紛争の影響でユーロ圏のインフレ率が4%に近づいていることだ。ECB当局者はウクライナ戦争後に物価が急上昇した際、債券購入を全て停止した。ここで方針を転換し、金融環境を緩和すれば、6月と9月に実施した利上げと相反することになる。
一部では、ECBが保有債券を満期償還に任せる、いわゆる量的引き締め(QT)を終了することが、市場を落ち着かせる最初の一手になり得るとの見方もある。
アリアンツ・トレードの経済調査責任者アナ・ボアタ氏はブルームバーグテレビジョンで、「明らかに、対策の余地はある」と指摘。「例えばフランスでは月50億ユーロで、新規発行額の20%に相当する。無視できる規模ではない」と語った。
一方、TPIの発動条件にはECBに一定の裁量があるため、最終的に政策手段を使わざるを得なくなるとの見方もある。
フィデリティ・インターナショナルのマリオン・ルモルデック債券部門最高投資責任者(CIO)は「ECBはこの問題を十分把握している」と指摘。「ヘッジファンドを含め、市場参加者と常に話をしている。何が起きているのかを本当に理解しようとしており、大きな混乱の回避に必要なことは何でもする構えだ」と述べた。
これまでのところ、政策当局者は行動する意思を示していない。TPIを発動する可能性について今週問われたドイツ連邦銀行(中銀)のナーゲル総裁は、ECBが注力するのは2%のインフレ目標だけだと述べた。
ナーゲル氏は「ECB政策委員会での私の仕事は、責務を果たすことだ」と説明。「一つの手段について言及したが、われわれには他にも複数の手段がある。しかし、特定のスプレッド水準などとは関係ない。重要なのは物価安定だ」と語った。
一方、ラガルドECB総裁は先月、国債スプレッドが現在より狭かった時点でダブリンで講演し、より広い背景を強調しながら、フランスへの圧力について比較的落ち着いた見方を示した。
ラガルド氏は「無秩序な動きは見られず、緊張も見られない」と発言。「これは全ての債券に影響する世界的な動きで、さまざまな理由から特にイールドカーブの長期部分に影響している。しかし、市場機能に無秩序な状態はない」と語った。
フランスの状況が、同様に債務水準の高い周辺国へ波及する兆候が表れれば、ECBがこうした立場を維持するのは一段と難しくなる恐れがある。イタリア国債のドイツ国債に対するスプレッドも拡大しているが、過去と比べれば依然としてはるかに低い水準だ。
ブルームバーグ・エコノミクスの見方
「TPI発動の決定は最終的に、市場の動きに正当な理由がなく、金融政策の伝達に深刻な脅威を及ぼしているとECBが判断するかどうかにかかっている。これまで指摘してきたように、フランス国債への圧力がユーロ圏の他の国債や資産クラスに波及すれば、発動の可能性は高まる。今のところ、そうした波及を示す証拠はほとんどない」
—ジャン・ダルバール、シモナ・デレ・キアイエ
原題:ECB’s Nightmare Scenario Gets Closer as French Yields Surge (1)(抜粋)
--取材協力:Alice Atkins、Francine Lacqua、Jorge Valero.もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.