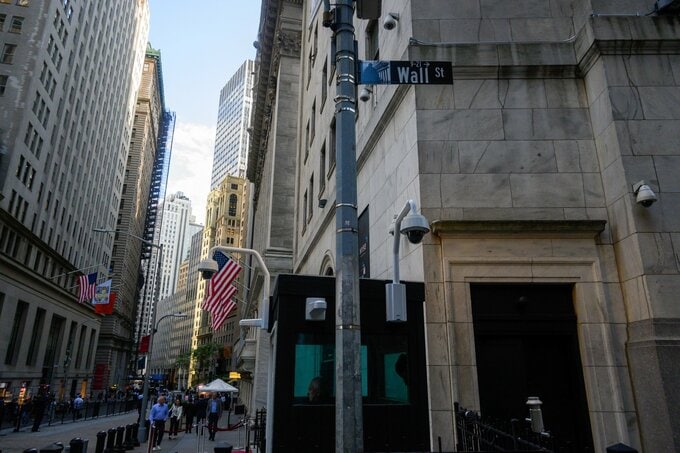
(ブルームバーグ):ウォール街はここ数週間、大規模な債券売りと折り合いをつけようとしてきた。2日は予想外に弱い雇用統計を受け一時的に安堵(あんど)する場面もあったが、高止まりする利回りがあらゆる投資戦略にもたらす打撃への警告ともなった。
雇用統計発表後に米追加利上げ観測が後退し、株価は上昇。米国債利回りは低下した。しかし、債券相場の上昇は長続きしなかった。投資家は5%台の利回りが続く中で、借り入れコストが下がらなかったらどうなるのかという、重大な結果をもたらしかねない問題に直面している。
その影響はすでに随所に表れている。住宅市場は停滞したままで、消費者ローンの負担は一段と重さを増し、信用力の低い借り手は資金調達に高い代償を払っている。ただ、主要株価指数を見る限り、そうした状況はほとんど感じられない。好調な企業業績とAIへの巨額投資が、株価指数を最高値近辺に維持しているためだ。
ハートルのブラッド・コンガー最高投資責任者(CIO)は「実体経済とAI・設備投資の間には巨大な隔たりがある」と指摘した。
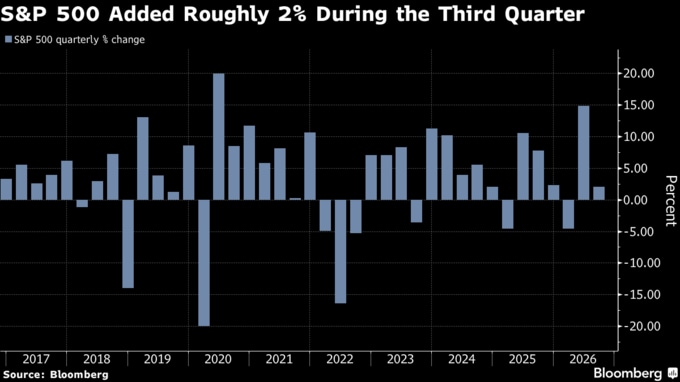
主要株価指数の内側に目を向けると、市場はコンガー氏が描く経済の姿に近い。株高をけん引する銘柄の裾野は狭まり、AI関連の巨大企業が引き続き相場の多くを支える一方、銀行、資本財、公益といったセクターは軟調となっている。米10年国債利回りは2日遅くに約5.27%だった。S&P500種株価指数は2日に上昇したものの、週間で0.3%安となった。一方、ハイテク株中心のナスダック100指数は0.7%上昇した。
コンガー氏は「何もかもが一斉に崩れる転換点があるとは思わないが、特定の業種が痛みを感じる領域には入っている」と述べ、住宅や自動車、消費者向け融資、クレジットカードを挙げた。
ラファー・テングラー・インベストメンツのナンシー・テングラー氏は比較的楽観的だ。「利回りが正しい理由で上昇することもある」と同氏は述べ、企業が5%で資金を借り、15-20%のリターンを生み出せるなら「いつでもそうすべきだ」と語った。
エネルギー・資本財に投資するヘッジファンド、ガロ・パートナーズを運営するマイケル・アルファロ氏によると、投資家は現在の高金利の先を見据え、雇用統計の軟化とエネルギー価格の圧力緩和によってインフレが沈静化する可能性に目を向けている。借り入れコストが厳しい水準にとどまっていても株価が上昇できる理由の一端はそこにあるという。アルファロ氏は、K字型経済のもう一方の側面として、減速する兆しがほとんどないデータセンターへの民間部門の巨額投資も挙げた。同氏は一部のAI・航空宇宙関連企業について引き続き前向きな見方をしている。
株式投資家は利回りがどれほど速く上昇するかを最も気にする傾向があるが、経済は最終的に、利回りがどの水準に落ち着くかという問題に向き合わなければならない。
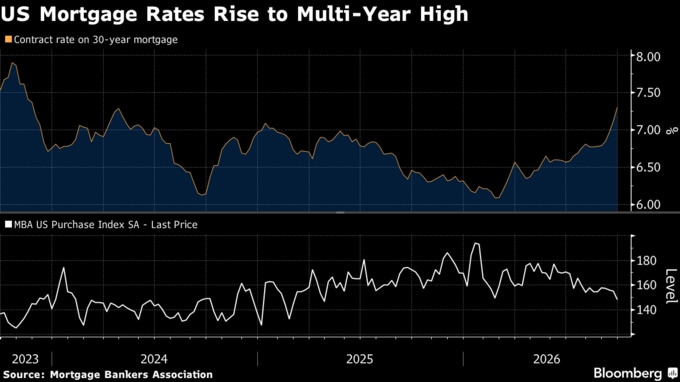
フランクリン・テンプルトン・インベストメント・ソリューションズのマックス・ゴクマン氏によると、米国の住宅所有者の大半は平均金利約4%の固定金利型住宅ローンを抱えているため、新規住宅ローン金利の上昇による影響から既存の借り手は守られている。企業のバランスシートにもまだ余裕がある。米国の非金融企業の債務のうち2027年に満期を迎えるのは約13%、約5700億ドル(約90兆円)にとどまる。
ゴクマン氏は、「従って、高金利が深刻な打撃を与えるのは、それが非常に長期間続いた場合に限られる」と述べた。
同氏は「5%がラクダの背骨を折る最後のわらになるわけではないが、疲れ切った背中に載せられる新たな重い荷物ではある。いくつかの荷物を下ろさなければ、倒れるのは時間の問題だ」と指摘。「最新の雇用統計やセンチメントには、すでに経済のひずみが表れている」と述べた。
より危険なのは、景気が減速し始めてもインフレによって利回りが高止まりする状況だ。ゴクマン氏は特に、イラン戦争でエネルギー価格が高止まりするリスクを指摘する。同氏らがその可能性へのヘッジとして、ポートフォリオ全体で商品への投資を増やしているのもこのためだ。
「そうなれば、2022年と似た局面で株式と債券の両方が下落し、商品だけが資金の逃避先になる可能性がある」と同氏は語った。
原題:Wall Street Tries to Live With 5% Yields as Market Cracks Grow(抜粋)
--取材協力:Caleb Mutua、Isabelle Lee、Michael Sasso.もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.