円安是正論が強まる日米当局
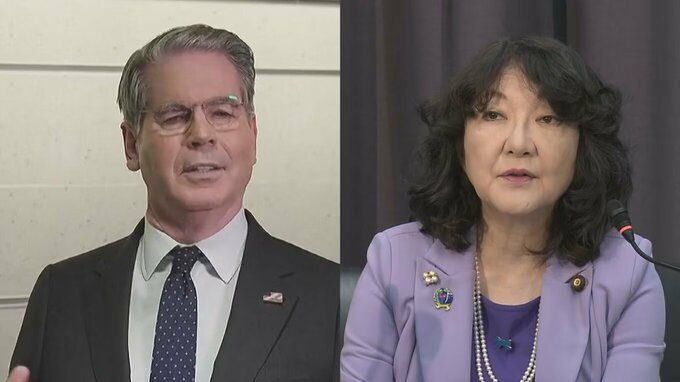
日米当局者から円安是正を意識した発言が9月25日を中心に相次いだ。片山財務相は「為替についてお尋ねがあったので、官邸ともご相談の上で私から初めて申し上げますが、先日の日米首脳会談では、為替についてトランプ大統領から円安への懸念が示されました。
高市総理からは、一般論として、円の過小評価は問題である旨をご発言されております」(TBS)と述べた。高市首相も「一般論として円の過小評価というのは問題である」(同)とトランプ大統領に伝えたと明言した。
ベッセント米財務長官は「片山さつき財務相と『日本の力強いファンダメンタルズ(経済の基礎的条件)を反映した強い円が望ましい』ことを議論したと明らかにした。X(旧ツイッター)に投稿した」(時事通信)。
また、城内経済財政担当相が「アベノミクス的な意味でのリフレ政策は終わっている」(ロイター)と、リフレ政策を否定する趣旨の発言を行ったことも、こうした流れの延長線上に位置付けることができるだろう。
筆者は以前から、高市政権を巡る市場の懸念、いわゆる「高市リスク」(財政拡張や円安容認姿勢への警戒から、円安進行や長期金利上昇につながるリスク)は徐々にピークアウトしつつあると考えてきた。その意味では、今回の一連の動きは決して違和感のあるものではない。
なぜスタンス修正が進むのか
もっとも、重要なのはスタンスの変化そのものではなく、その背景である。同じ円安是正でも、その理由によって今後の市場展開は大きく異なってくる。
高市政権のスタンス変化の背景としては、大きく三つの要因が考えられる。
第一は、いわゆるトラスショックのような市場混乱によって政権への批判が高まることを回避したいという日本国内要因である。
第二は、日本の長期金利上昇が米国金利上昇を誘発することを防ぎたいという米金利要因である。
第三は、米国の債務問題によって成長率が低下するリスクに直面する中、ドル安を通じて米企業活動を支援したいという米経済要因である。言うまでもなく、第二と第三は米国側の問題であり、ベッセント財務長官からの問題提起を受けて、高市政権が考え方を修正する可能性を示唆する要因である。
このうち筆者は、従来から第一の日本国内要因を重視してきた。高市政権は党内に慎重論が少なくない中で消費税率引き下げを決定しており、市場が大きく不安定化した場合には政権運営そのものが厳しい局面を迎えかねないからである。
仮に長期金利が急騰したり円安が加速したりした場合、市場との向き合い方が問われることになる。円安是正への姿勢は、そうしたリスク管理の一環として理解することが可能だろう。
もっとも、今回の流れを時系列でみると、少なくとも足元の円安是正論の起点は日本ではなく米国側にあるように見える。ベッセント財務長官による問題提起があり、その後に日本側の発言が続いた。そう考えると、第二の米金利要因も無視できない。