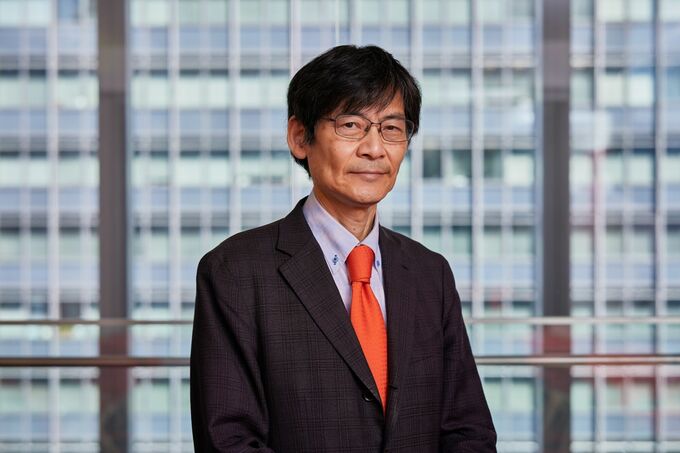
(ブルームバーグ):元日本銀行理事の門間一夫氏は、日銀の次の利上げ時期について、12月の金融政策決定会合をメインシナリオとしつつ、情勢次第では次回の10月会合での連続利上げもあり得るとの見解を示した。
みずほ総合研究所エグゼクティブエコノミストの門間氏は25日のインタビューで、次の利上げは「12月はほぼ確実だ」と述べた。一時的な要因を除く基調的な物価上昇率について、日銀が目標の2%を超えるリスクに警戒感を強める中、タイミングは10月か12月かの選択であり、「議論の焦点は、12月まで待てないと判断するかどうかだ」と語った。
金融環境を点検する観点からも、利上げペースは3カ月に1回が基本路線としつつ、外部環境や経済・物価情勢次第では「10月の可能性も2、3割はある」と指摘した。一方で、物価上振れへの対応を明確にした日銀の基本姿勢の変化を踏まえれば、利上げを「1月まで遅らせる可能性は極めて低い」とみている。
日銀は9月会合で、政策金利を31年ぶりの高水準となる1.25%に引き上げた。前回から3カ月での利上げは、植田和男総裁の下で最速ペースだ。総裁は会見で、物価の基調が2%に近づく中で「政策の局面が変化した」とさらなる利上げに前向きな姿勢を示した。
利上げの判断材料として、日銀は中東情勢、AI関連需要、為替変動を挙げており、門間氏は現状すべてが利上げを促しやすい状況だと語る。AI需要の下支えで好調な経済から、米国の利上げ観測も高まっている。ドル高・円安が進みやすくなり、「日銀としても米経済や為替市場に敏感に反応する必要が出てくる」という。
日銀が試算した、生鮮食品や政府支援策などの特殊要因を除いた8月の消費者物価は、伸び率が前年比2.6%上昇で、7月の2.3%上昇から拡大した。日銀目標の2%を23カ月連続で上回っており、年内利上げ観測をサポートする形となった。
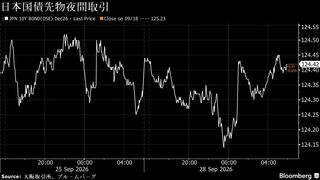
政策金利の見通しを反映する金利スワップ市場では、25日時点で10月利上げを30%強、12月までが90%弱となっている。次の利上げに関する門間氏の見方も、市場予想に沿ったものといえる。
最高到達点
今回の利上げ局面における政策金利の最高到達点(ターミナルレート)は1.75%ー2.0%とみる。次の利上げで1.5%程度とした後、その後は来年3月、続いて6月か7月にそれぞれ0.25ポイントの引き上げと想定した。
利上げ幅を0.5ポイントなどに拡大するかどうかは、利上げの影響を点検しながら金融政策正常化を進めていく観点から、可能性は低いとした。
一方、来年の春闘での平均賃上げ率が今年の5%程度を大きく上回れば、物価の基調が2%から上振れ、ターミナルレートは2.5%以上になる可能性があるという。消費者物価が今年度後半に2%を超えるとの見込みから、それが賃金に反映されるのか、個人消費を抑制するのかを注意深く見極める必要があると語った。
円安への対応
今月の決定会合では、高市早苗政権の指名で審議委員に就任した浅田統一郎氏と佐藤綾野氏が反対票を投じた。利上げに慎重な高市政権のスタンスが確認されたとの見方から、直後には円安が進行した。早期の追加利上げ観測が広がる中、今後の高市政権の動向にも注目が集まる。
門間氏は、米国が利上げにかじを切る中で、日銀が利上げを遅らせれば、一段の円安進行は避けられないと指摘。エネルギーや食料の多くを輸入に頼る日本にとって、さらなる円安は政府も避けたいはずだとし、「表立った反対はできないので、政府が利上げの制約になることはない」との見方を示した。
今月は、日銀と米連邦準備制度理事会(FRB)、欧州中央銀行(ECB)がそろって利上げした初めてのケースとなった。
円安を巡っては、政府は7月に円安是正を狙った為替市場介入に動き、直後に米当局も協調行動に踏み切った。協調介入を主導したベッセント米財務長官からは、日銀の利上げ継続に期待感を示す発言も相次いでいた。
門間氏によると、ベッセント氏の発言が今回政府が利上げに反対できない状況を作った可能性はあるものの、政策決定そのものに影響していないとみる。ただ、一連の発言は過度な市場の期待を生み、今後は日本の利益に反する要請もあり得るとし、このような状況は日銀にとって好ましくないとも指摘した。
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.