(ブルームバーグ):AIへの期待と不安が入り交じる中での個別株の激しい値動きや債券相場の急落、地政学的な混乱が、ヘッジファンド運用者が長年好んできた取引に追い風となっている。
メタ・プラットフォームズの新たなAIエージェント「Muse(ミューズ)」などの進歩を巡って期待が広がる一方、AI分野の急成長が銀行や旅行代理店など幅広い企業に打撃を与えるとの懸念も強まっており、株価は銘柄によって逆方向に動いている。イランやウクライナでの戦争を巡る相次ぐ報道も、石油生産会社と石油精製会社の株価を大きく揺さぶった。一方、米国債利回りは20年ぶりの高水準に達し、借り入れコストを押し上げた。
野村ホールディングスでフロー株式デリバティブ営業責任者を務めるアレックス・コソグリャドフ氏は「最近、顧客から問い合わせが増えているテーマの1つが、エージェント型AIを巡る勝ち組と負け組という構図だ」と述べ、「エージェント型AI革命の進展で恩恵を受けるのは誰か。あるいは、脅威にさらされるのは誰かという問いだ」と話した。
AI、原油、金利を巡って勝ち組と負け組が分かれる状況は、ディスパージョン取引(分散取引)に理想的な環境を生み出す。S&P500種株価指数のような指数の構成銘柄が異なる方向に動けば、指数自体の値動きは抑えられるためだ。
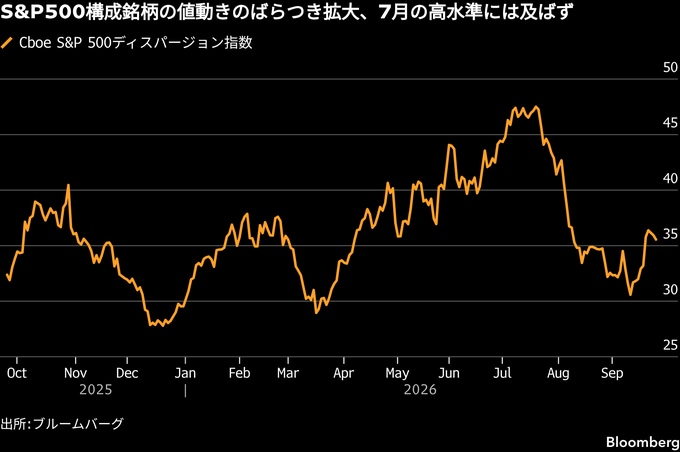
個別株のインプライド・ボラティリティー(IV、予想変動率)は7月下旬以降低下しており、特に大きく上昇してきたテクノロジー銘柄で顕著だ。このため、ディスパージョン取引を始める魅力が高まっている。
RBCキャピタル・マーケッツでフローデリバティブ取引担当ディレクターを務めるマシュー・デービス氏は「取引を始めるという観点では、個別株のボラティリティーが低下したため、少し前と比べれば相対的に割安になっている」と語った。
個別株とS&P500のボラティリティーの差は再び拡大し始めている。トレーダーは両者の乖離(かいり)から利益を得るため、個別株のオプションを買う一方、指数のオプションを売っている。決算発表シーズンが近づく中、この傾向は続く可能性がある。決算期には、何らかのマクロ要因を受けて株式が一斉に動くよりも、企業固有の材料に基づいて株価がそれぞれに動く傾向があるためだ。
ここ数週間にはAI関連銘柄でオプション買いが相次ぎ、投資家がさらなる値動きに備えてポジションを積み直していることが示された。野村のクロスアセット・ストラテジスト、チャーリー・マケリゴット氏のリポートによると、S&P500構成銘柄と同指数を比べた1カ月間の実現絶対リターンは、過去30年間の95パーセンタイルまで上昇した。Cboeグローバル・マーケッツの1カ月物相関指数は、7月につけた過去最低水準から上昇していたが、この1週間で再び低下した。
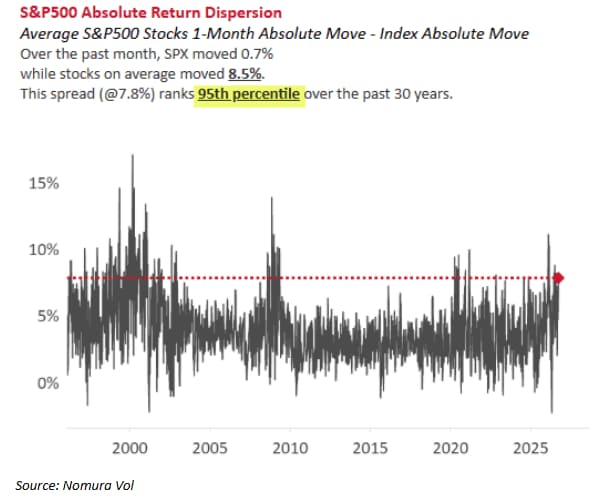
投資家はテクノロジー株の中だけでなく、エネルギー株でも石油精製会社と石油生産会社の間にディスパージョン取引の機会を見いだせる。ソフトウエア企業やAI企業の株価は、AIによる業界変革を巡る見方の変化に伴って上下を繰り返している。
デービス氏は「ソフトウエア株の値動きを見ると、市場はAIがすべてのソフトウエアを不要にするわけではないと考えていることが分かる。当初はそうなるのではないかと懸念されていたと思う」と述べた。「そのため、ソフトウエア株でポジションの入れ替えが起きている」と指摘した。
もっとも、ディスパージョン取引は投資家が集中する戦略とみなされることが多い。現在が取引を始める好機だと考えている投資家ばかりではない。
ヘッジファンドのアンブラス・グループのクリス・シディアル共同最高投資責任者(CIO)は「この取引はいったん大きく巻き戻されてもおかしくない。ディスパージョンはこの4-5年、人気を集めてきた。まったく同じ取引だ」と述べた。
原題:Tremors From AI to Oil Boost Popular Hedge Fund Dispersion Trade(抜粋)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.