(ブルームバーグ):世界的に国債が売られる中でも、社債は比較的底堅く推移している。ただ、その強さは長続きしない可能性がある。
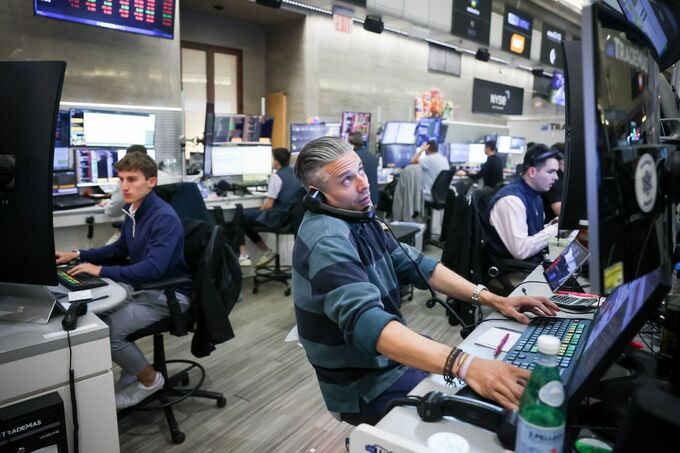
利回りの先行き不透明感を映す債券市場のボラティリティーが急上昇している。過去にはこうした動きが社債市場悪化の前触れとなってきた。個人投資家などが警戒を強め、市場から資金を引き揚げるためだ。
現時点では企業利益は堅調で、社債利回りが全般に上昇しているのも、力強い経済成長を一部反映している。ただ、インフレ圧力が強まる中、米金融当局は利上げに転じている。
マスミューチュアルの投資戦略責任者ケリー・コワルスキ氏は、金利上昇は時間の経過とともに景気を圧迫し、企業利益を押し下げる可能性がある一方、社債はすでに想定が多少外れただけでも影響を受けやすい水準にあると指摘する。
「利回りが高止まりし、不安定な動きが長引くほど、金融環境の引き締まりが進み、経済活動や企業の利益率、信用力への圧力も強まる」とコワルスキ氏は話す。
その結果、社債はいずれ国債を下回るパフォーマンスとなり、企業が資金調達時に支払う米国債に対する上乗せ金利(スプレッド)が拡大する可能性がある。
JPモルガン・チェースのナサニエル・ローゼンバウム氏らストラテジストは先週、債券・株式市場のボラティリティーの過去の水準に照らすと、米投資適格社債のスプレッドは現在より約0.07ポイント広い水準にあるはずだと試算した。
社債は相対的に底堅く
原油価格の上昇とインフレ懸念の高まりを背景に、この1カ月は債券市場全般で利回りが大幅に上昇している。米国債は主要年限の大半で利回りが5%を上回り、5年債利回りも2007年以来初めて5%を突破した。
それでも社債は相対的な底堅さを維持している。米投資適格社債のスプレッドは24日時点で77ベーシスポイント(bp、1bp=0.01%)と、月初から2bp縮小した。年金基金や保険会社など、将来の支払いに備えて運用する投資家は、利回りが上昇すると社債を購入することが多く、これが社債の相対的なパフォーマンスを支えている。
PGIMのグローバル債券責任者兼チーフ投資ストラテジスト、ロバート・ティップ氏は「景気が好調で、金利が比較的秩序立って上昇する局面はこれまでに何度もあった。そうした場合、ショックは比較的短期間で収まり、影響も限定的となることが多い」と話す。
それでも、一部の投資家は社債相場が弱含む可能性に備えている。米国債のボラティリティーを示す指標であるICE BofA MOVE指数は先週、約105bpに急上昇し、3月以来の高水準を付けた。10年間の平均である約80も大きく上回っている。
社債スプレッド拡大の前兆
こうした債券市場のボラティリティー急上昇は、社債スプレッド拡大の前兆となることがある。23年初めにも債券利回りとMOVE指数がともに上昇した。ただ、両者の相関関係は完全ではない。また、米株式市場の恐怖指数として知られるVIX指数は上昇していない。
コロンビア・スレッドニードル・インベストメンツの投資適格債責任者トム・マーフィー氏は、「利回りを重視する投資家は高い水準を求めているが、同時に安定していることも望んでいる。ところが、足元の利回りは安定とは程遠い」と語る。
クレジット・デリバティブを使って北米企業の信用ポートフォリオをデフォルトリスクからヘッジするコストも最近、小幅に上昇している。指数の構成銘柄変更を考慮しても上向いており、投資家がデフォルトリスクへの警戒をやや強めていることを示している。CDX投資適格指数は25日、ロール調整後で約58bpと、8月末の約55bpから上昇した。
利回り上昇はすでに社債発行にも影響を及ぼしている。米企業による先週の社債発行額は約330億ドルと、ディーラー予想の約400億ドルを下回った。先週前半には複数の発行体が投資家に約6bpの利回り上乗せを余儀なくされ、需要も弱まった。23日には少なくとも1社が起債を見送った。
8月に投資適格債の発行が活発だったのは、金利の一段の上昇を懸念した企業が資金調達計画を前倒ししたことも一因だった。ウェルズ・ファーゴの高格付け債シンジケート部門グローバル責任者、モーリーン・オコナー氏によると、その後の米国債利回りの急上昇を受け、発行体は足元で慎重姿勢を強めている。
オコナー氏は「最近では状況の見方も変わってきた。米10年債利回りが今や5%を大きく上回る中、焦点は債券相場が売られ過ぎかどうかに移っている。これを受け、起債の好機をうかがう一部の発行体が資金調達計画をいったん見合わせる可能性がある」と述べた。
信用力の高い債券への投資が得策か
利回り上昇の影響は通常、まずデュレーションの長い債券の価格に表れる。一方、借り入れコストの上昇がデフォルトにつながるまでには時間がかかることが多い。マシュー・ミッシュ氏らストラテジストは23日のリポートで、利回りが高止まりすれば、一部企業は借り換えが難しくなると指摘。特にCCC格の低位層や、プライベートクレジット、ソフトウエア分野の企業が影響を受ける可能性があるという。
一部のストラテジストや投資家は、信用力の高い債券に投資し、信用リスクを抑えるのが得策だとみている。
フェデレーテッド・ハーミーズのシニア・クレジット・ポートフォリオマネジャー、ナチュ・チョカリンガム氏は「企業がエネルギーコストだけでなく、増大する金利負担をどう軽減できるのかを考える必要がある」と指摘する。
さらに、「企業は3%、4%の金利で調達した債務を借り換えなければならないが、今では金利がそのほぼ2倍になっている。企業がさまざまな面で大きな圧力にさらされる中、流動性やバランスシートをどう維持していくのかを考えなければならない」と述べた。
原題:Rate Market Fear Gauge Is Warning for Corporates: Credit Weekly(抜粋)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.