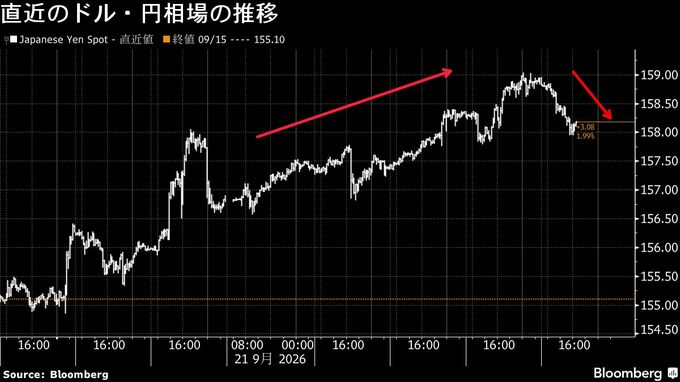
(ブルームバーグ):25日の円相場は、対ドルでの上昇率が2週間ぶりの大きさとなる見通しだ。片山さつき財務相が過度な円安進行をけん制する新たな発言を繰り出し、トレーダーらは再度の日米協調も含む為替介入リスクへの警戒を強めた。
東京外国為替市場で円は対ドルで一時ニューヨーク終値比0.6%高の157円95銭まで上昇。ドルに対する主要10通貨(G10)のランキングでは、最も良いパフォーマンスとなっている。このままの水準を保てば、1日の上昇率としては11日(0.5%)以来の大きさとなる可能性がある。
片山財務相は同日の閣議後会見で、22日に行われた日米首脳会談でトランプ米大統領から円安への懸念が示されたことを明らかにした。両国間の為替への問題意識は会談でも確認され、ベッセント米財務長官と為替を含め「さまざまな事項について緊密にやり取りしていく」とも述べた。
インフレの高止まりを背景に米国の追加利上げ観測が強まる中、24日のニューヨーク市場では約3週間ぶりの安値となる159円台前半までドル高・円安の勢いが強まっていただけに、片山財務相の口先介入は円売り圧力をひとまず止める一定の役割を果たした。
また、 城内実経済財相も25日の会見で、日本経済の現状について金融緩和と機動的な財政出動を行うリフレーション政策の局面ではないとの認識を示した。
円安の継続は通貨当局が再び円防衛の実弾介入に動くリスクを高めるため、相対的に金利の低い円で資金調達し、高金利のドルを買うキャリートレードを行う投資家もポジションの構築に慎重にならざるを得ない状況だ。
オーバーシー・チャイニーズ銀行の為替ストラテジスト、モー・シオン・シム氏は「介入リスクが円安のさらなる進行に歯止めをかけるだろう」と予測。重要なのは「トランプ氏の懸念が円を支えるための日米間の緊密な連携を示唆しており、円相場は転換点に近づいている可能性があるという点だ」と語った。
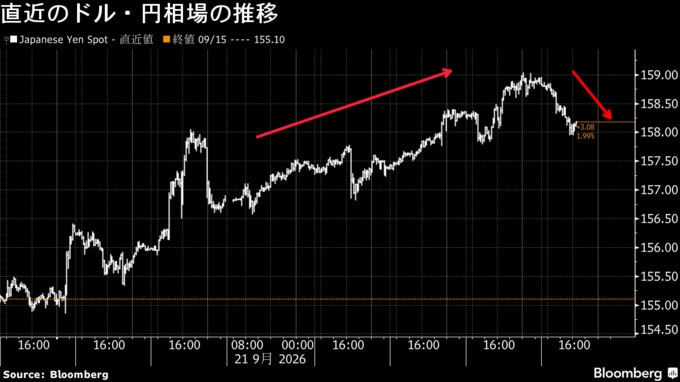
日本の通貨当局者は以前、特定の相場水準よりも値動きのスピードや荒さを重視する姿勢を示した経緯があるが、市場関係者の多くは160円付近を当局の介入リスクが高まる水準と見なしている。今年4月下旬から5月初旬、7月下旬にかけて介入が実施された際も160円を超える円安が進んでいたからだ。
特に、7月30日からの1カ月で過去最高となる15兆円強の円買い介入を行う直前には1986年以来の安値水準となる164円に迫っていたため、同31日には日米両政府が28年ぶりの協調介入に踏み切った。片山、ベッセント両氏は今後さらなる介入を実施することも躊躇(ちゅうちょ)しないと表明していた。
もっとも、根強い円売り圧力の背景には米連邦準備制度理事会(FRB)の追加利上げ観測の高まりで日米金利差の縮まらないとの見方に加え、原油価格の高騰による輸入インフレで日本経済が打撃を受けるリスクなど構造的な要因がある。日銀は18日に政策金利を1%から1.25%に引き上げたが、今後の利上げ幅や利上げペースに関する不確実性も円の本格的な反発を妨げている。
サクソ・マーケッツでチーフ投資ストラテジストを務めるチャル・チャナナ氏は、片山財務相の発言を「口先介入の別の形に過ぎない」と指摘。実際の政策面での連携や為替介入、日銀による追加利上げ方針の明確化などが示されない限り、円に対する基本的な見通しが変わることはないと話した。
--取材協力:David Finnerty.
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.