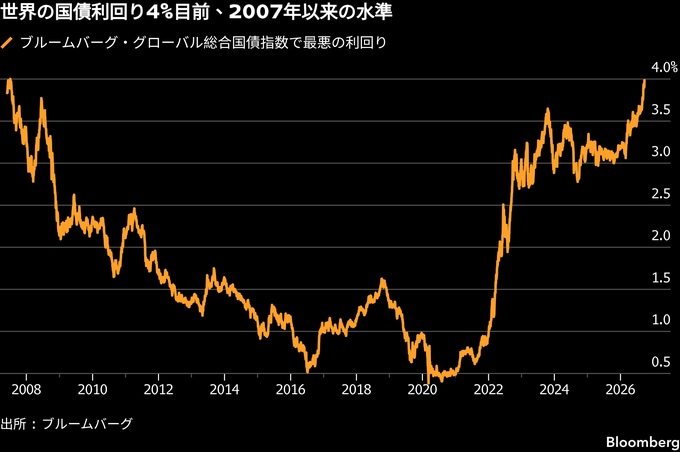
(ブルームバーグ):世界的に国債売りが加速するなか、世界の国債の平均利回りが3.99%と、2007年以来の高水準に上昇した。4%の大台に迫っている。
ブルームバーグのグローバル総合国債指数の利回りは23日、8ベーシスポイント(bp、1bp=0.01%)上昇し3.99%となった。利回り上昇をけん引したのは米国債だ。堅調な経済指標に加え、米5年債入札が2018年までさかのぼるデータで、ある指標では2番目に低調な結果となり、幅広い年限で利回りが数年ぶりの高水準に上昇した。
利回り上昇は政府や企業、家計の借り入れコストを押し上げ、企業利益を圧迫するほか、株式の投資妙味を低下させる恐れがある。イラン戦争の長期化や根強いインフレ、財政懸念の高まりを背景に、金利が高止まりするとの見方が強まっている。
資産運用会社ペンダル・グループのマネーマネジャー、エイミー・シエ・パトリック氏は「多くの地域でインフレはなお高水準で根強い。さまざまな理由で労働市場も逼迫(ひっぱく)しており、燃料などの価格上昇にもかかわらず、景気は依然堅調だ」と指摘。「こうした状況を踏まえれば、債券市場の動きは経済のファンダメンタルズという観点から合理的だ」と述べた。
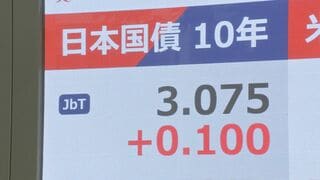
売り圧力は24日、アジア市場にも波及した。金融政策の影響を受けやすい3年物オーストラリア国債利回りは13bp上昇して5.07%と、11年5月以来の高水準を付けた。2年物ニュージーランド国債利回りは一時17bp上昇し、4%弱となった。連休明けの日本市場でも10年国債利回りが上昇した。
JPモルガン・チェースとKKRのストラテジストは、エネルギー価格上昇によるインフレ、巨額の政府借り入れ、中央銀行の追加引き締めリスクが引き続き意識されるなか、米国債利回りには一段の上昇余地があるとみている。
米5年国債利回りは23日、07年以来初めて5%を上回った。10年国債利回りの上昇幅は、25年4月の「解放の日」関税ショック以来最大となった。堅調な経済指標と原油価格の上昇を受け、市場では米国の追加利上げ観測が強まった。
ブルームバーグ・マーケッツ・ライブ(MLIV)のストラテジスト、アリス・アンドレス氏は「投資家が米国債を敬遠しているのは、インフレ抑制への信認が後退しているからではない。政策とタームプレミアムの見通しを踏まえ、投資家は引き続き一段と高い利回りを求めているからだ」と分析した。
スワップ市場は今後1年間に0.25ポイントの利上げ3回を完全に織り込み、4回目に備えたヘッジもかなり進んでいる。23日に実施された700億ドル(約11兆円)の米5年債入札では、落札利回りが06年以来の高水準となった。
エリクセンズ・キャピタルのダミアン・ロー最高投資責任者(CIO)は、短期債には割安感があるものの、相場の流れに逆らう取引は避けると述べた。債券売りに逆張りする投資家には、2年債と10年債、5年債と30年債などの利回り格差拡大を見込む取引が、リスク・リターン面で有利だとしている。
ボラティリティーの上昇も投資家心理を冷やしている。利回り上昇で債券の投資妙味が増しているにもかかわらず、投資家は買いに慎重だ。米債券市場のボラティリティーを示すICE BofA MOVE指数は23日、3月以来の高水準に上昇した。
TDセキュリティーズのストラテジスト、ハンス・ミケルセン氏は「債券投資家の多くは利回り上昇を歓迎するが、その水準で安定してほしいと考えている。相場が下げ止まる前に買いを入れることを警戒している」と述べた。
原題:Tumbling Global Government Bonds Put Yields on Brink of 4%(抜粋)
(8段落目以降を追加して更新します)
--取材協力:Matthew Burgess.
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.