要点
・金利上昇は、変動ローンを組む既存債務者の返済負担を増やす一方で、住宅価格の下押し効果が弱まっている可能性も
・特に大都市の住宅価格の高止まりは、若年層や子育て世代の家計を圧迫するため、住宅取得が困難に
・これを解消するために国や金融機関は、金利リスクの開示や住宅供給の拡大を進めるべき
金融政策の重要な波及経路である住宅市場
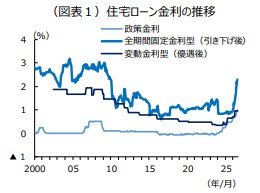
「金利のある世界」が復活し、政策金利が31年ぶりに1%台に達した。これに伴い、住宅ローン金利も上昇しており、変動金利は1%台、固定金利(35年)も2%を上回る水準となっている。
金融政策は、金利や信用供給、資産価格など、複数の経路を通じて家計や企業の行動に影響を及ぼす。このうち、住宅市場を介して実体経済に波及する一連のメカニズムは「ハウジング・チャネル(Housing Channel)」と呼ばれる。そこには、①金利の変化が住宅取得や住宅投資に直接作用する経路に加え、②住宅価格の変動を通じて家計の資産価値や担保価値に影響する経路、③住宅ローンの返済負担を通じて家計消費を変化させる経路など多様な経路が含まれる。
ハウジング・チャネルが重要なのは、住宅投資の金利感応度が高いことだけが理由ではない。住宅ローン市場の構造や住宅供給の柔軟性、家計の資産・負債の保有状況などによって、政策効果は大きく変化し、その影響も家計ごとに異なるためである。米欧では、金融政策の効果が経済全体のなかでも住宅部門でとくに大きく、持家率が高い地域や家計債務が大きい地域、変動金利型住宅ローンの割合が高い地域ほど、実体経済への波及が強まることが指摘されている(Calza et al. [2013]、Battistini et al.[2025]など)。
わが国でも、住宅市場は金融政策の重要な波及経路となっている。日本経済新聞社のマクロ計量モデル(NIKKEI NEEDS)によれば、政策金利の引き上げは民間需要全体を押し下げるが、その影響は設備投資や個人消費よりも住宅投資に強く表れる。実質GDPへの寄与度ベースでは、個人消費には及ばないものの、設備投資に匹敵する大きさである。それだけに、住宅市場の構造が変化すれば、金融政策が経済に及ぼす影響も大きく変わりうる。
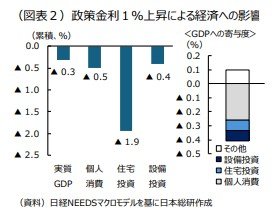
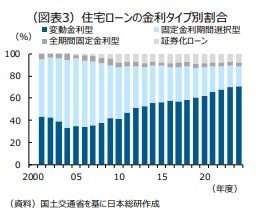
実際、近年の日本では、住宅市場を取り巻く環境が大きく変化している。第一に、変動金利型住宅ローンの普及により、利上げの影響は新規の借り手だけでなく、既存の借り手にも及びやすくなっている。第二に、東京などの大都市では、人口の流入や高所得層の増加などを背景に住宅価格が上昇を続けており、金利が上昇しても価格が下がりにくくなっている可能性がある。その結果、住宅価格の調整を通じた従来の波及経路は弱まる一方、住宅ローン返済負担を通じた波及経路は強まっている可能性がある。
変動金利の普及が増幅する利上げの影響
変動金利型住宅ローンの普及により、利上げの影響は既存の債務者にも波及しやすい構造となっている。わが国では、長期にわたった低金利政策の影響を受けて変動金利型の住宅ローンの利用が増加している。国土交通省の「民間住宅ローンの実態に関する調査結果報告書」によると、住宅ローン残高に占める変動金利型の割合は、2024年度末時点で70.8%に達している。さらに、より最新の動向を反映した2026年1月の住宅金融支援機構の調査でも、「変動型を選択した」とする回答は全体の75%にのぼる。金利が明確に上昇するなかで、2025年4月の79%からは低下したが、変動金利型を選択する債務者は依然として多い。
日本では返済額の急増を抑える仕組みが設けられていることが多いため、金利上昇の影響は時間をかけて現れる。多くの金融機関が提供する住宅ローンには、「5年ルール」や「125%ルール」が導入されており、金利が上昇しても返済額の変動は一定範囲に抑えられる。例えば、返済期間35年で2023年に3,000万円を借り入れたケースを想定すると、5年ルールが適用される期間は、返済額に占める利息部分が増加する代わりに元金部分が減少するかたちで、当初の返済額は据え置かれる。さらに、政策金利が段階的に2%程度まで上昇しても、「125%ルール」により見直し後の返済額は当初の25%を超えて増加することはなく、5年目から10年目の返済額は年間110万円程度にとどまる。
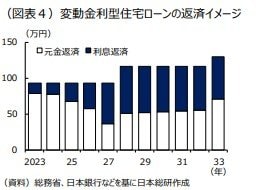
ただし、こうした仕組みは返済負担の増加を先送りするものであり、負担そのものを軽減するわけではない。政策金利が2%に達すると、中期的な返済負担が大きく増える。先のケースでは、5年目以降、返済額のうち利払い費が半分を占め、元金の減少ペースが鈍化する。さらに、11年目以降の返済額も増加する。こうした中長期的な返済負担の増大は家計消費を押し下げる。西岡・北辻[2023]は、政策金利が2%に上昇した場合、変動金利型ローンを抱える世帯の負担増大で経済全体の消費が0.5%下押しされると試算している。
こうした金利上昇の影響は若年世帯で大きく、住宅ローンを抱える39歳以下の世帯では、日銀がゼロ金利政策を解除する前と比べて、年間返済負担の増加額は平均40万円近くに達する。これは可処分所得(家計調査ベース、住宅ローン返済世帯)の6%に相当する。
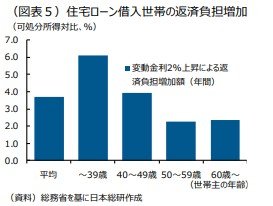
若年世帯への影響が大きい背景には、低金利時代に住宅価格や所得に比べて多額の借り入れを行う世帯が増加した点が挙げられる。長期にわたる低金利環境のもとで、家計は利払い負担の軽さを前提として借入額を拡大してきた。若年世帯の年収対ローン残高(LTI)は上昇傾向にあり、なかでも29歳以下の世帯で大きく上昇している。所得が低く、将来の不確実性が高い20歳代では、かつてはLTIが上の年齢層よりも抑えられてきたが、現在では最も高い水準にある。2022年と比較しても、この間に年間収入は20%増加したのに対し、住宅・土地のための負債は60%増加している。返済期間が従来の最長35年を大幅に超える超長期ローンや、都心部を中心とした共働き世帯によるペアローンなど、新たな住宅ローン商品の普及も、若年層を中心に借入規模の拡大を後押ししている。
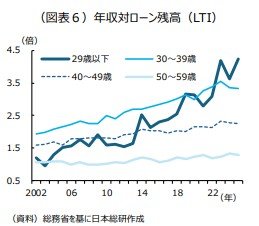
このように、変動金利型住宅ローンの普及は利上げの負担を、時間差を伴って既存債務者に広げる。なかでも低金利時代に多額の借り入れを行った若年世帯ほど中長期的な返済負担は増加しやすい。
下がりにくくなる大都市の住宅価格
(1)上昇続く世界の主要都市の住宅価格
世界の主要都市では、住宅価格の上昇が長期化している。かつては景気後退や金利上昇によって住宅価格が調整する傾向がみられたが、近年ではニューヨークやロンドンをはじめ、高金利局面でも価格が底堅く推移するケースが目立っている。
高所得層の増加と住宅の供給制約が重なり、住宅価格が持続的に上昇する都市は「スーパースター都市(Superstar Cities)」と呼ばれる(Gyourko et al.[2013])。近年では、金融やデジタルなどの高度サービス業が集積し、高所得人材が流入することで住宅需要は強まっている。こうした大都市では、利上げによる住宅需要の抑制効果が価格に十分反映されにくい可能性がある。その背景として、①価格上昇期待、②金利感応度の低い需要構造、③住宅供給の制約の三つがある。
第1に、住宅価格の先高感である。大都市では雇用や所得、人口流入などのファンダメンタルズが良好であり、住宅価格は長期的に上昇するとの期待が強い。このため、金利上昇による需要減少圧力が価格上昇期待によって相殺されやすい。
第2に、住宅需要の金利感応度が低いことである。大都市では高所得世帯や金融資産を多く保有する世帯の割合が高く、住宅ローンに依存しない購入も少なくない。こうした需要は金利変動の影響を受けにくく、金融引き締めによる住宅需要の抑制効果を弱める。
第3に、供給面の制約である。都市部では土地利用規制や用地不足などにより、住宅供給が需要に追いつきにくい。さらに、価格下落局面では既存所有者による売り渋りが生じやすく、市場への供給は一段と減少する。また、低金利期に住宅を取得した所有者は、住み替えによって低利の住宅ローンを手放すことを避ける「ロックイン効果」も住宅供給を抑制する要因となる。
(2)東京圏でも住宅価格は下げ渋る公算
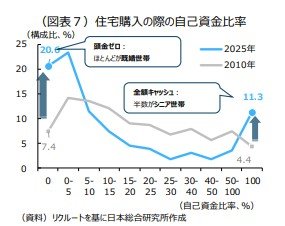
東京圏でも、スーパースター都市に類似した動きがみられる。金融、IT、専門サービスなどの集積を背景に人口流入が続いており、住宅需要は底堅い(西岡 [2025])。こうしたなかで住宅取得層の構造も変化している。リクルートの調査によると、首都圏のマンション購入者は、頭金ゼロで住宅ローンを組む層と全額を自己資金で賄う層の二極化が進んでいる。前者の多くが既婚世帯であるのに対し、全額自己資金で購入する層の半数程度はシニア世帯である。近年は中古住宅市場の拡大を背景に、シニア世帯の住み替え需要も増加している。こうした住宅ローンに依存しない需要は、利上げによる住宅価格の下押し圧力を一定程度相殺する可能性がある。
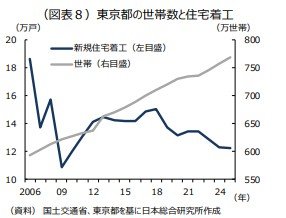
供給面でも、住宅価格を支える要因が存在する。東京都心部では再開発用地の不足に加え、建設コストの上昇や人手不足が続いており、住宅供給を大幅に拡大することは容易ではない。また、日本では変動金利型住宅ローンの割合が高いため、欧米で指摘されるロックイン効果は限定的とみられるものの、価格調整局面では売り控えによって市場への供給が減少する可能性もある。すでに東京都では世帯数の増加が続く一方で住宅着工は伸び悩んでおり、需要に対して供給が十分に追いついていない状況が続いている。
ハウジング・チャネルの変化で高まる若年層・子育て世帯の負担
このようなハウジング・チャネルの変化は、とりわけ若年層や子育て世帯の負担を高める可能性がある。まず、既存債務者への影響である。前述のとおり、住宅ローン残高の年収比率は若年層ほど高く、20~30代では過去と比べて大きく上昇している。こうした層には子育て世帯も多く、金利上昇に伴う返済負担の増加は、教育関連費などの支出とも相まって家計を圧迫する。
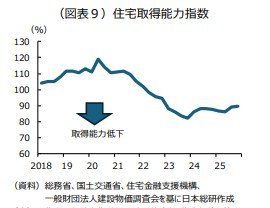
既存債務者だけでなく、新たに住宅取得を目指す世帯にとっても負担は大きい。住宅価格が十分に調整しない場合、住宅価格の高止まりと住宅ローン金利の上昇という二重の負担に直面する。家計の住宅取得能力指数はコロナ禍を経て低下傾向にあり、今後金利上昇に伴い一段と低下する可能性もある。この影響は、住宅取得を債務に依存しがちな若年層や子育て世帯にとりわけ大きい。住宅取得の時期を先送りしたり、希望する地域での購入を断念したりする世帯が増えれば、持ち家取得を通じた資産形成の開始が遅れ、将来的には世代間や資産階層間の格差拡大にもつながる可能性がある。
住宅価格が下がりにくいことは、既存の住宅保有者にとっては必ずしも不利益とは限らない。価格下落が限定的であれば、保有資産の価値が維持されるためである。しかし、日本では住宅を担保に借り入れを行うホームエクイティ・ローンなどが一般的ではなく、米国のように住宅価値の上昇が消費拡大につながる効果は限られる。また、投資用不動産を保有する世帯への恩恵は大きいものの、そうした世帯は比較的富裕層に偏っているとみられる。このため、住宅価格の高止まりが一般的な住宅保有世帯にもたらす利益は必ずしも大きくない。
このように、住宅価格の高止まりと住宅ローン金利の上昇が併存する局面では、若年層や子育て世帯ほど負担が重くなる一方、資産価格の維持による恩恵は、既存の資産保有者、とりわけ富裕層に偏りやすい。ハウジング・チャネルの変化は金融政策の波及を変えるだけでなく、世代間・資産階層間の分配にも影響を及ぼす可能性がある。
求められる住宅政策の拡充
このようにハウジング・チャネルが従来とは異なる影響を及ぼす環境では、住宅政策に求められる役割も変化している。特に、①住宅ローン利用者の金利リスクへの対応、②大都市における住宅供給の拡大とアフォーダビリティの改善の二つを強化する必要がある。
第一に、変動金利型住宅ローン利用者が将来の返済負担を適切に把握できるよう、金利リスクに関する情報開示を充実させる必要がある。長期にわたる低金利環境のもとでは、金利上昇時の返済負担を十分に想定しないまま借入額が拡大しやすい環境が続いてきた。住宅金融支援機構の調査でも、金利上昇時に返済額がどのようなルールで変わり、どの程度増加するかを十分に理解していない利用者は半数近くを占めている。
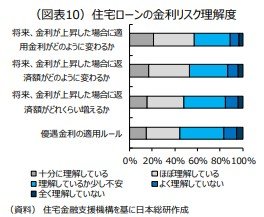
このため、金融機関は、契約時だけでなく借り入れ後も、複数の金利シナリオに応じた返済額や元金残高などを定期的に提示する仕組みを整えることが求められる。また、不動産業者も住宅販売時に金利上昇リスクについて十分な情報提供を行うことが望ましい。とりわけ、5年ルールなどによって毎月の返済額が据え置かれている間も、利息負担の増加や元金返済の鈍化を明示することが重要である。金融リテラシーの向上に加え、利用者の金融知識が不十分な場合でもリスクを把握できる情報開示を整備する必要がある。
第二に、大都市では、住宅供給の拡大を軸にアフォーダビリティの改善を進める必要がある。東京圏では、住宅ローン金利が上昇しても価格が十分に下がらず、若年層や子育て世帯の住宅取得や住み替えが一段と難しくなる可能性がある。金融政策だけでは対応できない居住機会の格差を緩和するため、住宅政策による対応が必要となる。
具体的には、公有地や既存住宅ストックの活用、住宅公社など公的主体の連携を通じて、市場価格を下回るアフォーダブル住宅の供給を拡大することが考えられる(西岡 [2026])。大規模開発の一部をアフォーダブル住宅とすることを条件に、容積率の緩和や税制上の優遇を認めるインクルーシブ・ゾーニングを拡充することも選択肢となる。
その際、受益者間の公平性を確保する観点から、所得や世帯構成、住宅費負担などに基づいて対象を適切に設定することが重要である。アフォーダブル住宅については、公営住宅の対象にはなりにくい一方、市場価格では適切な住宅を確保することが難しい中所得層を主な対象とすることが考えられる。住居費の負担能力が低い低所得層には、家賃補助を実施することが一案となる。
金融政策は経済全体の需要を調整する政策であり、家計間の格差や特定地域の住宅不足などを直接解消することは難しく、住宅政策による補完の重要性は一段と高まる。金利のある世界に対応するためには、家計の金利リスクへの対策と大都市の住宅供給・居住支援策を整備することが求められる。
【参考文献】
・ 内閣府[2023]、「日本経済 2022-2023―物価上昇下の本格的な成長に向けて―」、内閣府、2023年2月3日.
・ 西岡慎一 [2025]、「東京に迫る『ジェントリフィケーション』問題:住宅価格の高騰が招く社会の分断、供給対策が急務」、日本総合研究所、リサーチ・フォーカス、No.2025-034.
・ 西岡慎一 [2026]、「東京の住宅価格高騰と持続可能な都市政策:ジェントリフィケーション問題の克服を目指して」、日本総合研究所、リサーチ・フォーカス、No.2026-028.
・ 西岡慎一・北辻宗幹 [2023]、「金融政策正常化シリーズ① 利上げ効果強める住宅ローン変動金利:中長期の消費押し下げ、20年前の 2.4倍」、日本総合研究所、リサーチ・フォーカス、No.2023-036.
・ Calza, Alessandro, Tommaso Monacelli and Livio Stracca [2013]. "Housing Finance and Monetary Policy," Journal of the European Economic Association, Vol.11, Supplement 1: 10th Anniversary Celebratory Issue, pp.101-122.
・ Battistini, Niccolo, Matteo Falagiarda, Angelina Hackmann and Moreno Roma [2025],"Navigating the Housing Channel of Monetary Policy across Euro Area Regions," European Economic Review, Vol. 171, pp.1-25.
⚫・Gyourko, Joseph, Christopher Mayer and Todd Sinai [2013],"Superstar Cities," American Economic Journal: Economic Policy, Vol.5, issue 4, pp. 167–199.
(※情報提供、記事執筆:日本総合研究所 調査部 主任研究員 松田健太郎/
調査部 主席研究員 西岡慎一)