(ブルームバーグ):AIブームへの投資機会を求める転換社債(CB)投資家が、通常なら求めるはずの下値への備えで譲歩している。市場のリスクテークは、パンデミック期以来の水準に近づいている。
投資家が利息ではなく、発行企業の株価上昇によってリターンを得られると見込んでいるため、このところのCBの新規発行では、一部でクーポン(表面利率)がゼロ近辺まで低下している。CB市場は株式の性格をますます強め、CBの大きな魅力の一つである、原株が下落した場合に投資家の損失を和らげる利息収入が乏しくなっている。
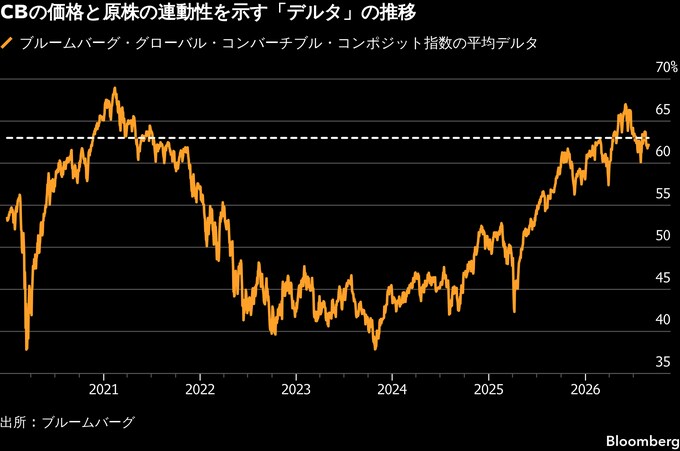
CBは、一定の価格で債券を株式に転換できる仕組みだ。CB市場がどれほど株式に近い状態かを示す指標は現在、2021年以来の高水準にある。
2021年当時は家庭用フィットネス機器のペロトン・インタラクティブや代用肉製造のビヨンド・ミートなどが、クーポン0%のCBで数十億ドルを調達した。その後、両社の株価は急落し、投資家の手元には利息が付かない無担保債務が残るという厳しい結果となった。
バブルへの懸念からテクノロジー株が不安定な動きを見せる中、同様のリスクテークの動きが再び強まっている。投資家は、AI関連株への投資機会を得られる可能性を考えれば、リスクを取る価値はあると主張する。投資家らは、2021年のCB発行ブーム後に問題が生じたのは、その後の急激な利上げが、売上高は急成長していたが利益はほとんど出ていない企業を直撃したためだとみている。
カラモス・インベストメンツのシニアバイスプレジデント兼ポートフォリオマネジャー、ジョー・ワイソッキ氏は「何らかの形で同じことが繰り返される可能性は常にあるが、現在の金利環境は当時とは大きく異なる。リスクの高い銘柄は今も一部にあるが、現在のCB市場には、売上高と収益性の両面で極めて力強いファンダメンタルズの改善を示している発行企業が数多く存在する」と語った。
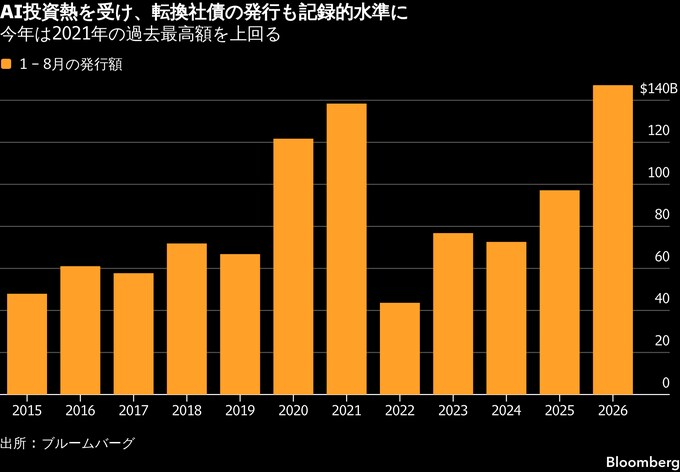
テクノロジー企業による発行がけん引し、今年の世界の転換社債(CB)発行額は1470億ドル(約23兆5000億円)に達している。前年同期を50%超上回り、2021年の過去最高額を更新した。
大型案件では、AIクラウドサービスを手がけるコアウィーブや、機器メーカーのレノボ・グループなどがCBを発行している。AI向けクラウド事業者のネビウス・グループも先週、すでに発行していた97億5000万ドルに加え、CB市場で45億ドルを調達した。今回の発行には、クーポンが0-0.5%の2030年満期債が含まれていた。
ミラボー・アセット・マネジメントのCB部門責任者、ニコラ・クレミュー氏によると、クーポンがゼロ近辺まで低下したことで、CB投資家は、利回りがはるかに高かった近年のように、株価上昇を待つ間にも利息を受け取れる状況ではなくなっている。その代わり、株式に転換して値上がり益を得られる可能性が投資家を引き付けているという。
ブルームバーグがまとめたデータによると、CBの価格と原株の連動性を示す指標「デルタ」も、現在の平均は64%と、2021年以来の最高水準付近にある。
転換社債(CB)市場が株式に近い性格を強める中、T・ロウ・プライスのポートフォリオマネジャー、アダム・マーデン氏は、投資家はCBという資産クラスを一律に買うのではなく、勝ち組と負け組を見極める必要があると指摘する。
マーデン氏は、AIが生産性を押し上げ、CBにとって「夢のような環境」をもたらす可能性がある一方、「世界史上最大の無駄遣いになる可能性もある」と語る。そのため、個々のCBについて契約条件の細部まで読み、どのような投資家保護が盛り込まれているのかを把握することが重要だとしている。
クーポンがほとんど付かない中では、投資家は将来の株価上昇によるリターンに頼ることになる。ハイテク株中心のナスダック100指数は、6月に過去最高値を付けた後、ここ数カ月は不安定な値動きとなっている。
グーグルの親会社アルファベットは、インフラ投資の資金を賄うため、通常の社債市場での借り入れを増やしている。ハイパースケーラーに関連するデータセンター向けの投資適格級債券は現在、通常ならジャンク級企業の債券でみられるような高い利回りとなっている。
スパーインベストのシニアポートフォリオマネジャー、ステファン・バッハ氏は、2021-2022年の経験は、個々のポジションからは分かりにくいまま、ポートフォリオ全体が同じ投資テーマに大きく偏るリスクを浮き彫りにしていると指摘した。
バッハ氏は「重要なのは有力な投資テーマを避けることではなく、そのテーマへの熱狂によって、バリュエーションを見極める規律や適切なポートフォリオ構築がおろそかにならないようにすることだ」と述べた。
原題:Investor Frenzy for AI Strips Safeguards From Convertible Bonds(抜粋)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.