(ブルームバーグ):政府が過剰に借り入れると、企業が金融市場から調達できる資金が縮小し、社債利回りが懲罰的な水準まで押し上げられる可能性があるというのが、従来からある経済学の考え方だった。「クラウディングアウト」と呼ばれる理論だ。
ところが現在、いわゆるハイパースケーラーがAI投資用資金として過去最大規模の債券を発行し、市場から数千億ドルに上る資金を吸い上げている。クラウディングアウトとは逆の現象が起き始めているのではないかとの見方が、一部で浮上している。
だからと言って、「逆クラウディングアウト」の効果によって米政府が歳出抑制を強いられているというわけではない。実際、政府支出は過去最大に膨らみ、危機時を除けば前例のない財政赤字を計上している。
これに予想外の底堅さを示す米国の景気やイラン戦争によるインフレ率の押し上げが加わり、米国債利回りは上昇を続けている。超長期の資金調達コストは25年ぶりの高水準に達し、金融システム全体で金利は高止まりしている状況だ。
しかし、AI投資による借り入れがウォール街の予想を上回るペースで加速し続ける中、その波及効果はいっそう大きくなるだろうとみる投資家やアナリストは多い。大量の債券を消化する市場の能力に負荷がかかるためだ。
ヌビーン・アセット・マネジメントの債券戦略責任者、トニー・ロドリゲス氏は、「発行体が政府であれ、ハイパースケーラーであれ、それ以外の企業であれ、今やより多くの借り手と競争することになる」と指摘。「従って、利回りはより高くならざるを得ない」と述べた。
今年これまでに、投資適格企業による社債発行額は約1兆5000億ドル(約240兆円)に達し、前年同期比36%増加した。このペースが続けば、企業がゼロに近い金利を利用しようと資金調達を急いだ2020年の過去最高の発行額を上回る見通しだ。
野村証券の推計によると、テクノロジー巨大企業だけで調達額は約2000億ドルに達し、米財務省による民間投資家向け中長期国債の純発行額の約25%に相当する。前年と比べると5倍の規模に上る。
AI整備のための社債発行ラッシュに鈍化の兆しはない。アマゾン・ドット・コムとアルファベットはいずれも最近、投資見通しを引き上げた。半導体大手エヌビディアはAIインフラの整備に追加で5000億ドル投資する枠組みを構築したい考えで、ウォール街の金融機関数社と提携すると明らかにした。
米国債を売却
長期社債の発行が相次ぐ中、一部の投資家は米国債を売却している。アルファベットのような巨額の利益を上げ、米国債よりも利回りで優れる企業の社債を買うための資金捻出が目的だ。
アルファベットが最近発行した30年債の利回りは約6.4%で、同年限の米国債を1.15ポイント上回った。7月には、メタ・プラットフォームズのデータセンター建設資金に充てられる債券の発行利回りが7.5%を超えた。
ニューバーガー・バーマンのシニア・ポートフォリオマネジャー、オルミデ・オウォラビ氏は、「こうした新発債が市場に出てくると、プレミアムが付く」と指摘。「嫌気が差したから米国債を売り、社債を買うということではない。単に、もっと魅力的な投資機会があるということだ」と語った。同社は11億ドル規模のコア債券ファンドで、オラクル、メタ、アルファベットなどの債券を購入している。
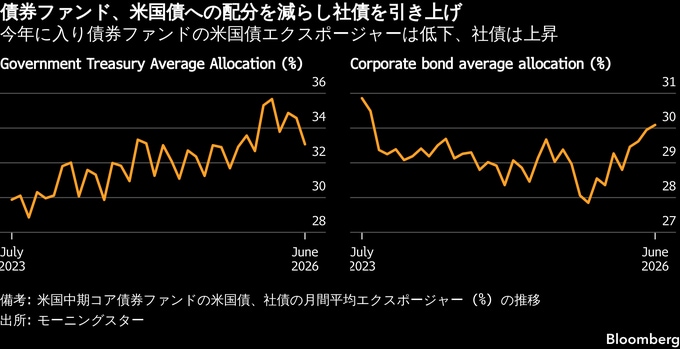
モーニングスターによると、米国の投資適格債に投資対象を限定する債券ファンドは今年、米国債の保有を減らす一方で、社債への平均配分比率を30%に引き上げ、3年ぶりの高水準とした。
同様の動きは、長年にわたり米政府の重要な資金供給源となってきた海外投資家の間でも見られている。
こうした動きは、米国債の利回り上昇圧力を和らげ、住宅ローンや消費者ローンの金利低下をもたらそうとするトランプ政権の取り組みを難しくしている。ベッセント財務長官はかつて、財政赤字を抑制するトランプ政権の政策によって金利低下を実現できると自信を示していたが、政権発足以降のそれぞれの年度で、歳出は歳入を2兆ドル近く上回り続けている。
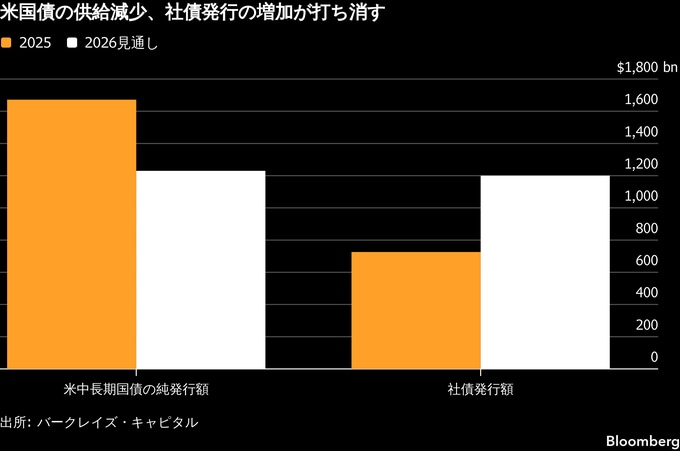
長期金利が一段と上昇するのを避けようと、ベッセント氏は財政赤字の資金を短期債の発行に大きく依存。これにより10年債と30年債の発行額は抑えることができている。バークレイズが7月に明らかにした推計によると、今年の米中長期国債の新規純供給額は約1兆2000億ドルと、前年を約4400億ドル下回る見通しだ。
しかし、この減少額以上にAI関連の社債発行が増えている。バークレイズによると、社債の純供給額は4740億ドル膨らむ見込みで、その大半をテクノロジー巨大企業の発行が占めるという。
米国債や住宅ローン担保証券(MBS)を中心に運用するバンガード・グループのシニア・ポートフォリオマネジャー、アレックス・ペイン氏は、AI投資が経済成長や新規の債券発行に大きな影響を及ぼしていることを踏まえ、同社の日々の協議ではAI関連支出が最大のテーマになっていると明らかにした。
「AIはここ数年、市場で最も大きなテーマだ」とペイン氏は指摘。「あらゆるものに影響している」と語った。
金利への正確な影響を数値化するのは難しく、推計にはばらつきがある。ただ、バンク・オブ・アメリカ(BofA)のエコノミストは14日付の顧客向けリポートで、AI関連の借り入れが「長期ゾーンの米国債需要を締め出している可能性がある」と指摘し、米長期債利回り上昇の大きな要因になっているとの見方を示した。
このエコノミストらによると、社債発行の急増にMBSの発行増が加わり、米国10年債利回りは年初来で約0.3ポイント押し上げられているという。
野村の米金利デスク戦略責任者のジョナサン・コーン氏は、これが米財務省にとって問題となる可能性が高いとみている。
AI関連企業による長期社債の供給が増え続ければ、米財務省は資金調達コストの上昇を避けるため、長期国債の発行額を減らさざるを得なくなる可能性がある。コーン氏はこれを基本シナリオとはしていないものの、現実になる可能性はあると論じた。
同氏は顧客向けリポートで、「財務省にとって、市場に供給されるデュレーションの絶対量、特に長期ゾーンでの供給の大きさは懸念材料となるはずだ」との見解を示した。
一部の推計では、AIブームはまだ始まったばかりだ。JPモルガン・チェースのストラテジストは、AIインフラへの支出は2030年までに総額5兆5000億ドルに達すると予想している。
原題:AI Is Driving Up Treasury Yields: ‘It Just Touches Everything’(抜粋)
--取材協力:Gerson Freitas Jr.
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.