(ブルームバーグ):米30年債利回りが6%に近づく中、国債ポジションのヘッジや、ベーシストレード(現物と先物の価格差を利用する裁定取引)に広く使われる国債先物市場では、新たな波乱要因が意識されている。
ポイントは先物の仕組みにある。米国債先物では、決められた価格と期日に国債を売買する。売り手が受け渡せる国債は契約で複数指定されており、その中から最も安く受け渡せる銘柄である「最割安受渡銘柄(CTD)」が選ばれる。先物価格はこのCTDの値動きに連動する。
ところが、足元のように利回りが急上昇すると、受渡対象となる国債の価格関係が変わり、CTDがより残存期間の長い銘柄へ移り始める。BNPのストラテジストによると、こうした「CTDスイッチ」と呼ばれるデュレーションシフトが起こると、資産運用会社は金利リスクを一定に保つ目的で、先物のロングを売る必要が生じる。その結果、現物市場で長期ゾーンの利回り上昇を一段と加速させる恐れがある。
CTDがよりデュレーションの長い債券へ移ると、ポートフォリオ全体のデュレーションを一定に保つため、先物のロングは売却し、ショートは買い戻す必要がある。こうした調整の進み方やタイミング次第では、現物国債にも影響が波及する可能性がある。
焦点となっているのは長期ゾーンで、とりわけ現在のCTDである2045年2月償還債(表面利率2.5%)に注目が集まっている。ブルームバーグのシナリオ分析によると、30年債利回りが6%に迫ると、CTDは2050年償還債に移る可能性がある。
5日の取引で、米30年債利回りは一時5.69%に上昇し、2002年以来の高水準をつけた。
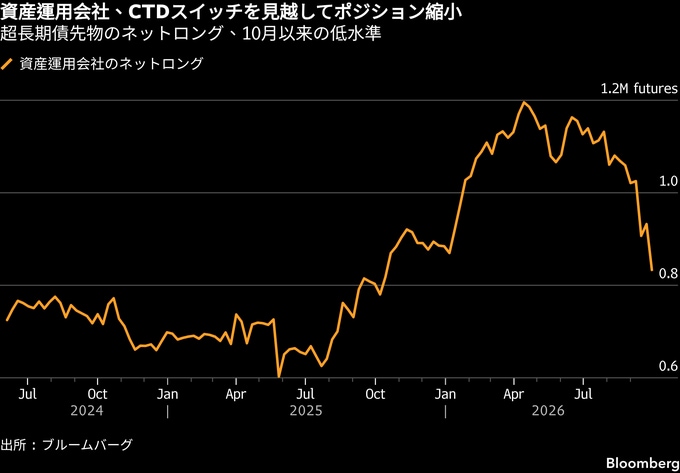
最近のポジション動向からは、投資家がすでにこうした調整に着手していることがうかがえる。資産運用会社はここ数週間、先物市場で長期債と超長期債のネットロングを減らしている。
ゴールドマン・サックスのジョージ・コール、ウィリアム・マーシャル両氏らは、長期債先物のロング減少について、国債先物のCTDスイッチの可能性に備え、デュレーション延長リスクを「積極的に管理している」兆候だとの見方を示している。
商品先物取引委員会(CFTC)の最新データでも、超長期債先物の大規模な売りが確認できる。9月29日までの1週間に、30年債利回りが5.28%から5.62%まで上昇する中、資産運用会社は超長期債先物のネットロングを約10万枚減らした。これは1ベーシスポイント当たり1500万ドル(約23億7100万円)のリスク、あるいは現物30年債で約110億ドル相当に当たる。
同じ期間に、長期債先物でも小幅なポジション調整が見られ、CTDスイッチに伴う強制売りのリスクがなおくすぶっている。
SMBCの金利ストラテジスト、モンティ・ガンジー氏は、「超長期債ではすでに、よりデュレーションの長いCTDへの移行が起きた。一方、長期債では今後さらにデュレーションが延びるリスクが残っている」と述べた。
原題:New Hazard for Treasuries Hides in Bond Futures’ Fine Print(抜粋)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.