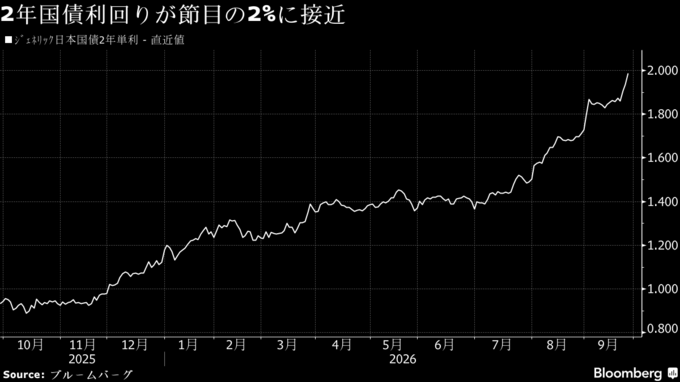
(ブルームバーグ):債券市場で日本銀行による追加利上げ観測が強まる中、2年国債利回りが1995年以来となる節目の2%に迫っている。
金融政策の見通しに敏感な2年債利回りは28日、一時前営業日比4ベーシスポイント(bp、1bp=0.01%)高い1.975%まで上昇した。他の年限にも売り圧力がかかり、5年債利回りは3bp高い2.43%と過去最高を更新した。
日銀が今月の金融政策決定会合で市場の予想通り利上げを決めた後、植田和男総裁は今後の金融引き締めペースについて明確な手がかりを示さず、市場で日銀がインフレ対応で後手に回るビハインド・ザ・カーブに陥るとの懸念が広がった。米連邦準備制度理事会(FRB)のタカ派的な姿勢を受けて日米金利差が開いた状態にとどまる可能性もあり、日銀が最終的により積極的な利上げを迫られるとの見方につながっている。
SMBC日興証券の奥村任チーフ金利ストラテジストはリポートで、国内外の政治家が為替対応のための利上げを求めていくとみられる中、日銀の利上げ加速を想定したトレードが優勢になっていると分析。主要国に共通する財政拡張や資源高といった要素を踏まえると、「インフレ面でもいずれ日銀は金融引き締めを求められるという期待が広がっていくことも考えられる」と指摘した。
元日銀理事の門間一夫氏はブルームバーグとのインタビューで、日銀は情勢次第で次回10月に2会合連続で政策金利を引き上げる可能性が「2、3割はある」と述べた。翌日物金利スワップ(OIS)市場では10月の利上げ確率が約40%となっており、12月までの追加利上げが完全に織り込まれている。
為替の円安も金融引き締めの必要性を強める要因だ。トランプ米大統領は高市早苗首相との先の会談で、円安に対する懸念を共有したと片山さつき財務相が明らかにした。片山氏は、高市首相は金融緩和や財政拡張を志向するリフレ派ではないとも発言しており、政府が日銀に低金利の維持を迫るとの市場の懸念払拭を図っている。
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.