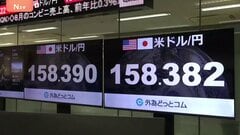
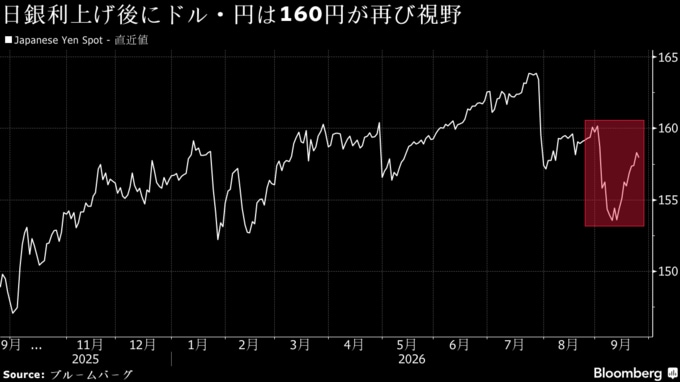
(ブルームバーグ):2週間にわたる円安で1ドル=160円の節目が再び視野に入る中、連休明けの日本市場では為替介入リスクが改めて意識されている。

円相場は24日午前に一時ニューヨーク終値比0.3%高の157円台後半まで上昇したものの、過去4営業日の下落を踏まえれば小幅な反発にとどまっている。
日本銀行の18日の金融政策決定会合後も円安が続いていることから、市場関係者は日本当局の円安許容度を計る試金石として160円を再び注視している。日銀は利上げペースを加速させたが、政策委員からは反対票が出た。一方、米連邦準備制度理事会(FRB)はよりタカ派的な政策運営に向かうとみられている。
コモンウェルス銀行のストラテジスト、キャロル・コン氏は「米金利が上昇を続け、市場が円防衛に向けた日本の決意を試し続ければ、ドル・円は近く160円を突破する可能性がある」と指摘。最近報じられたレートチェックや協調介入の前例を踏まえると、160円を急速に突破すれば当局が介入する可能性は大きく高まると述べた。
ドルは米国債利回りの上昇に支えられている。堅調な経済指標や根強いインフレ懸念を背景に、トレーダーらはFRBがより積極的な利上げを進めるとの見方を強めている。
日銀は18日に25ベーシスポイント(bp、1bp=0.01%)の利上げを決めた。だが、その後の植田和男総裁の発言は市場が期待したほどタカ派的とは受け止められなかった。
金融サービス会社イーバリーの市場戦略責任者、マシュー・ライアン氏は、市場が日銀による追加利上げを確信できない限り、目先は円が売られやすい状況が続くと話す。「為替介入は通貨を下支えする一時しのぎの手段に過ぎず、強力な金融政策対応がなければ、日本当局が円売りを抑え込むのは難しい」と言う。
介入への警戒そのものが円安を抑える要因になり得るとの声もある。ナショナルオーストラリア銀行(NAB)で外国為替戦略責任者を務めるレイ・アトリル氏は、円が「160円に再び向かう可能性は十分にあるが、介入への警戒がその突破を阻む」との見方を示す。
介入によって円相場を持続的に反転させられるかどうかは、米国の関与の有無に大きく左右されるかもしれない。金融政策のファンダメンタルズが円に不利な状況では、日本単独の介入は持続的な効果を生みにくかった経緯があり、アトリル氏は、日本が再び単独で介入しても市場は比較的短時間でその影響を消化する可能性が高いとみている。
米国は今夏、日本とともに円買い介入に踏み切り、円売りに賭ける投資家への圧力を強めた。ベッセント米財務長官はその後も円高を支持する姿勢を繰り返し示し、自身の決意を試そうとする動きをけん制している。
ドル・円が160円に戻れば、ベッセント氏自身の信認も試されることになるとアトリル氏は指摘。米国が再び支援するには、日本が市場の現在の想定以上に迅速な、あるいは大幅な利上げを行う意思を示すことが条件となる可能性があると述べた。
投機筋
投機筋のポジション変化も円への下押し圧力となる可能性がある。UBSグループのシャハブ・ジャリヌー氏らストラテジストはリポートで、最新データでは投機筋の円ショート(売り持ち)が「完全に解消された」と説明。「キャリートレードにとって好ましい環境が続いていることと依然として大きな日米金利差」を背景に、投資家が円売りポジションを再構築する余地が生じているとの見方を示した。
米商品先物取引委員会(CFTC)の最新データによると、ヘッジファンドは9月15日までの1週間に、2025年7月以来初めて円に対して強気に転じた。ブルームバーグがまとめたデータでは、ヘッジファンドは円高を見込むポジションを約2510億円保有していた。
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.