(ブルームバーグ):23日の米金融市場では、米国債の下げが加速した。経済指標が市場予想を上回ったほか、5年債入札の需要が弱かったことを受け、大半の年限で利回りが約20年ぶりの高水準へと上昇した。
S&Pグローバルが発表した9月の米総合購買担当者指数(PMI、速報値)は58.4に上昇し、2021年7月以来の高水準。市場予想の中央値は55.3だった。
この日はまず、原油上昇を背景に高インフレへの懸念が強まり、米国債が売られた。PMIの発表を受けて相場は一段と下落。その後、午後の5年債入札で需要が予想外に低調だったことから、売りに拍車がかかった。
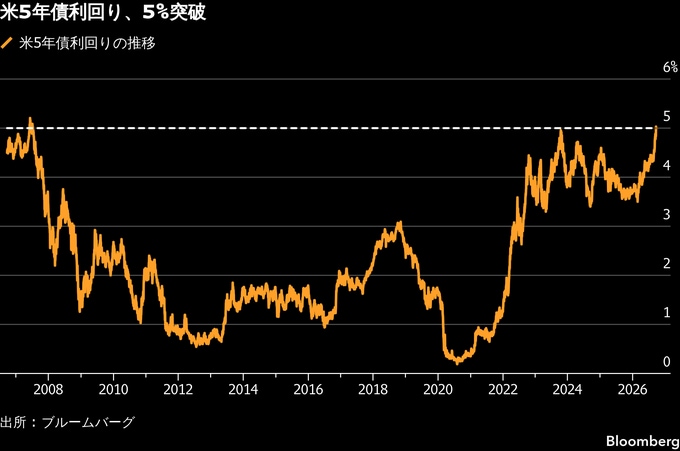
入札結果を受けて5年債利回りは一時、20ベーシスポイント(bp、1bp=0.01%)上昇し、2007年以来となる5%台に乗せた。10年債利回りは一時17bp上昇して5.13%と、2007年以来の高水準となった。30年債利回りは11bp上昇して5.41%と、こちらも2007年以来の高水準となり、2004年以来の最高水準まで約4bpに迫った。
SEIインベストメンツで債券投資の責任者を務めるショーン・シムコ氏は「堅調な経済指標、国債供給によって5年債利回りが数十年ぶりの水準まで押し上げられていること、インフレが世界的に根強いという3つの要因が重なった」と指摘。こうした流れに対して、「きょうは貨物列車の前に立ちはだかるようなことはしたくない」と語った。
経済指標に加え、中東情勢の緊迫化に伴う原油価格の上昇を受け、米連邦準備制度理事会(FRB)が追加利上げに動くとの見方が強まった。米連邦公開市場委員会(FOMC)は先週、3年ぶりに政策金利を引き上げ、誘導目標レンジを3.75-4%とした。ウォーシュFRB議長は、この措置によって金融緩和の度合いを「幾分縮小した」と説明した。
スワップ市場では現在、今後1年間に0.25ポイントの利上げが3回行われることを完全に織り込んでいるほか、4回目の利上げに備えたヘッジも活発になっている。実際に利上げが4回実施されれば、政策金利の誘導目標レンジは4.75-5%となる。
ABNアムロ・インベストメント・ソリューションズのクリストフ・ブーシェ最高投資責任者(CIO)は「利回り曲線の短期ゾーンで圧力が強まり始めている」と指摘。23日の経済指標を受け、FRBはタカ派姿勢を「一段と強める」ことが可能になるとの見方を示した。
5年債入札(700億ドル規模)は最高落札利回りが5.033%と、2006年以来の高水準となった。落札利回りは、入札前取引の水準を3bp余り上回った。この差から判断すると、2018年以降のデータで5年債入札として2番目に低調な結果となった。これより不調な入札は、FRBが0.75ポイントの大幅利上げを相次いで実施し始めた後の2022年6月だけだった。
インフレ率が5年半にわたり2%の目標まで低下しておらず、米金融当局者の間では懸念が強まっている。国際情勢の緊張でエネルギー価格が高止まりする中、物価上昇圧力が根強く続いているようだと警告する当局者もいる。一方、米労働市場は堅調さを維持している。
債券売りが強まったことで、米財務省が8月半ばに発表した国債買い戻しプログラムの拡大が一段と重要になっている。発表当時、長期債利回りは数年ぶりの高水準に上昇していたが、その後さらに上昇した。拡大後2回目となる買い戻しは24日に予定され、残存期間20-30年の国債が対象となる。
買い戻し額について、財務省は従来、少なくとも倍増して40億ドルになるとしていたが、今回も60億ドルと、10日に実施した拡大後初回と同額となった。この発表後、20年債と30年債の利回りは上昇幅を拡大した。
原題:US Bond-Market Slide Deepens, Pushing Yields to Two-Decade Highs(抜粋)
(市場関係者の見方やチャートを追加して更新します)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.