(ブルームバーグ):投資家が今、買いを求めているのは、企業が発行に二の足を踏んでいる長期社債だ。
保険ブローカーのエーオンが14日に20億ドル(約3100億円)の30年債を発行した際、投資家から100億ドルの注文が集まった。製薬会社GSKが今月、5億ドルの30年債を発行した際には、需要が発行額の約10倍に達した。
こうした需要は、今年の市場で通常みられる水準を上回っている。2026年に米国で発行された投資適格社債では、投資家からの注文額が発行額の平均約4倍となっている。
背景にあるのは、インフレ懸念の高まりを受けた、長期債を中心とする世界的な利回りの急上昇だ。米連邦準備制度理事会(FRB)を含む中央銀行は長期の借り入れコストを抑えようと政策金利を引き上げている。
こうした中、企業は比較的高い利払い負担を数十年にわたって抱えることになる長期社債の発行に消極的だ。一方で投資家は、長年にわたって高い利息収入を得られる社債への投資意欲を強めている。
ルーミス・セイレスのポートフォリオマネジャー、マット・イーガン氏は「今は投資対象を長期ゾーンに広げる好機で、われわれは長期の投資適格社債を買ってきた」と指摘。問題は、AI関連の発行を除けば「こうした債券が不足していることだ」という。
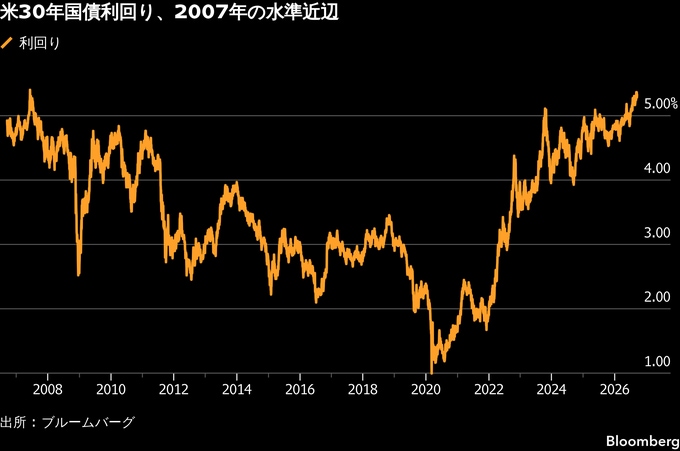
ブルームバーグ・ニュースの分析によると、9月前半に米国で発行された投資適格社債のうち、満期が30年以上の社債はわずか5%で、発行額は約1083億ドルだった。この期間としては少なくとも2020年以来、最も低い比率だ。欧州とアジアでも同様の傾向がみられる。
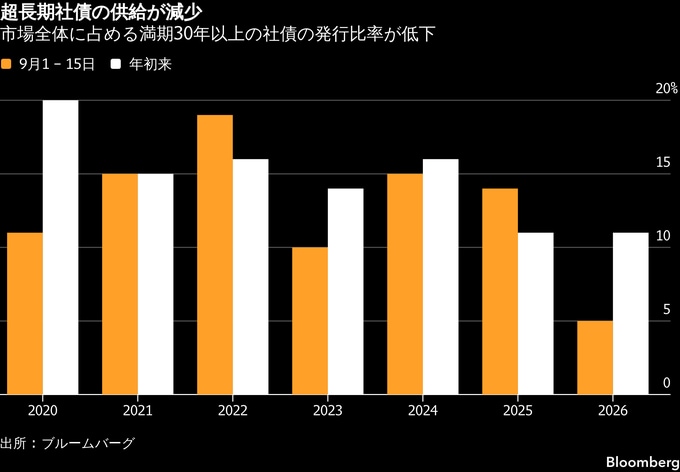
米30年国債利回りは今年に入って約0.5ポイント上昇した。FRBが3年ぶりとなる25ベーシスポイント(bp、1bp=0.01%)の利上げを実施する前日には、金融危機後の最高水準となる約5.37%で取引を終えた。
16日に公表された最新の金利見通しでは、2026年末の政策金利予想の中央値が6月時点の3.8%から4.1%に上昇し、一連の利上げへの支持が広がっていることが示された。
欧州中央銀行(ECB)は10日の政策委員会会合で、中銀預金金利を25bp引き上げ、2.50%とすると決定。市場は現在、2027年10月までにさらに3回の利上げが行われるとの見方を完全に織り込んでいる。
借り入れコストの上昇はFRBだけが原因ではない。アルファベットとアマゾン・ドット・コムは今年、長期社債を大量に発行している。投資家が既存の保有債を売却し、巨額の利益を上げるハイパースケーラー(大規模クラウド事業者)が発行する高利回り債に資金を振り向ける中、ソブリン発行体さえ市場から締め出されている。
金利が長年にわたり低下したことで、米投資適格社債市場の姿は変わった。バークレイズのストラテジストが18日に公表したリポートによると、企業は低い借り入れコストを数十年にわたって固定するため、より満期の長い社債を発行するようになり、市場の平均残存年限はピーク時に12.4年まで伸びた。
借り入れコストの上昇に伴い、こうした動きは現在、徐々に逆転し、市場の平均残存年限は10.3年まで短縮している。残存年限などに左右され、金利変動に対する債券価格の感応度を示すデュレーションも近年、同様に短くなり、5年前の約8.8から現在は約6.5となっている。
三菱UFJフィナンシャル・グループの欧州・中東・アフリカ(EMEA)資本市場共同責任者、ファビアナ・デルカント氏は「より長い年限で調達するにはコストがかかり、利回りが上昇しているため、企業はこのコストを最小限に抑えようとしている」と述べた。
満期30年以上の社債の発行が減れば、企業の債務の満期が短期化し、一部の企業はより頻繁な借り換えを迫られる可能性がある。また、年金保険の満期に見合う長期債を求める生命保険会社や、退職者への将来の給付を賄う年金基金にとって、長期債の供給不足を招いている。
バンク・オブ・アメリカ(BofA)の投資適格級シンジケート部門責任者、ダン・ミード氏は「保険会社や年金基金の投資家にとって、多少難しい状況を生み出している」と述べた。
こうした需給のミスマッチはプライベートデット市場でもみられる。同市場では、主に保険会社である投資家が長期のデュレーションを求めている。2026年に新規発行された私募債の平均年限は約8.9年と、2021年の13.2年から短縮した。
欧州の借り手も発行年限を短期化している。ブルームバーグがまとめたデータによると、今年発行された社債の約80%が10年以内に満期を迎える。前年は65%だった。
アジア太平洋地域でも、企業による長期のドル建て社債の発行が減っている。ブルームバーグがまとめたデータによると、9月前半にアジア太平洋(APAC)地域の企業が発行したドル建て社債のうち、満期が10年以上で期限前償還条項のないものは、農林中央金庫が発行した5億ドルの債券1本だけだった。
同地域の企業による長期ドル建て社債の発行額は、9月前半として15年ぶりの低水準となった。前年同期は約67億ドルだった。
発行体は概して長期社債を避け、5年や7年、さらにはそれより短い年限の社債を選んでいる。将来の借り入れコスト低下を見込んでいるためだ。
モルガン・スタンレーで投資適格債資本市場部門のグローバル共同責任者を務めるテディ・ホジソン氏は「大型案件であっても、長期ゾーンの発行を抑えようとする借り手はこれまでも多く、現在もその状況が続いている」と述べた。
原題:Companies Avoid Selling the Bonds Investors Crave: Credit Weekly(抜粋)
--取材協力:Helene Durand、Brian W Smith、Zahra Tayeb、Gerson Freitas Jr.もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.