(ブルームバーグ):ニューヨーク時間17日の米国債相場は上昇。米利上げを受け、インフレ抑制に向けた連邦準備制度理事会(FRB)の決意が投資家に安心感を与えた。原油安と英国債相場の上昇も、センチメント改善に寄与した。
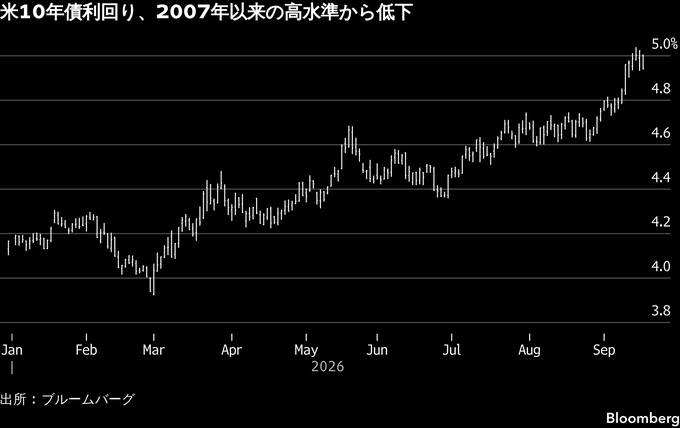
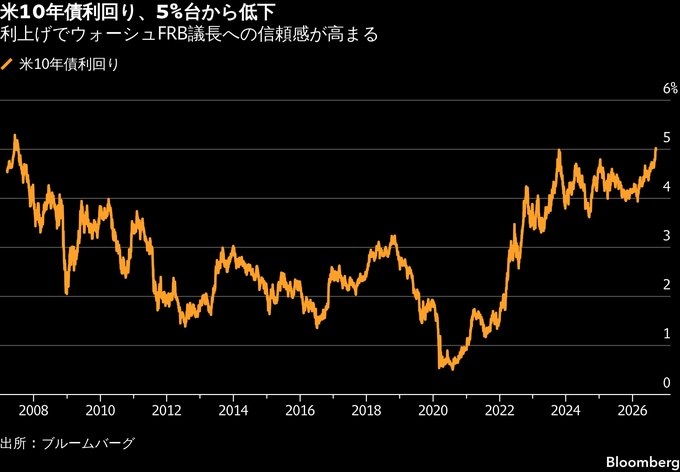
米10年債利回りは一時、4.92%まで下げた。8営業日連続の上昇に終止符が打たれた。3年ぶりの利上げがFRBの信認を支えると、トレーダーは受け止めた。2年債利回りも低下。前日には2024年以来の高水準に達していた。
シティのアナリスト、マイケル・チャン氏は「インフレのテールリスクとの闘いにおいて、FRBは信頼できそうだ。これは債券投資家にとってポジティブだ」と指摘。「これが昨日からの長期インフレ見通しの後退に反映されている」と続けた。
利上げは政策決定前に完全に織り込まれていたものの、投資家は予想外に据え置かれればボラティリティーが急上昇しかねないと警戒していた。インフレに関するウォーシュFRB議長の発言を受けて、市場では今年あともう1回、来年は最大2回の追加利上げが予想されている。
原油価格の下落で、10年物インフレ連動債(190億ドル、銘柄統合)入札の需要は圧迫された。最高落札利回りは2.653%と、応札締め切り直前の利回りを約2ベーシスポイント(bp、1bp=0.01%)上回り、予想を下回る需要を示唆した。
FRBが重視するインフレ指標は7月に前年同月比3.7%上昇と、2023年以来の高水準に近く、FRBの長期目標である2%を上回った。ウォーシュ議長は、夏場のインフレ指標からは基調的な動向が大きく改善したとは判断できないと述べた。
バンテージ・グローバル・プライムのマーケットアナリスト、ヘベ・チェン氏は「債券市場への影響は一時的なものにとどまらず、長引く可能性が高い」と指摘。「短期ゾーンでは米金融当局がさらに金融引き締めに動く可能性を織り込む必要がある一方、長期ゾーンではすでにインフレや大量の国債発行、財政懸念が重しとなっている。つまり、当初のボラティリティーが収まった後も、利回りへの上昇圧力が続く可能性がある」と語る。
一方、イングランド銀行(英中央銀行)は政策金利を3.75%に据え置くと発表した。市場も据え置きを予想していた。英中銀は中東紛争の影響でインフレ圧力が高まった場合には、利上げが必要となる可能性を指摘した。
英中銀はまた、長期国債の売却計画を撤回し、4880億ポンド(約101兆8000億円)規模の国債保有残高を2034年9月までに縮小すると明らかにした。
投資家は日銀にも関心を移している。ブルームバーグの調査に回答した日銀ウオッチャーは全員、日銀が政策金利を1%から1.25%に引き上げると予想している。
原題:Treasuries Gain as Oil Retreat Shores Up Confidence in Warsh Fed(抜粋)
(チャートを追加して更新します)
--取材協力:Winnie Hsu.もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.