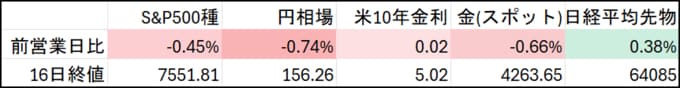
(ブルームバーグ):17日の日本市場では、米連邦準備制度理事会(FRB)によるタカ派的な利上げを受けてドル高・円安基調が継続しやすいものの、日本銀行の金融政策発表を明日に控えて徐々に膠着(こうちゃく)感が強まる見込み。株式は米国の追加利上げに対する警戒感が上値を抑える可能性がある半面、インフレ期待の後退で米国の超長期金利が低下したため、成長株を中心に下支えされそうだ。債券は中短期債を中心に下落(利回りは上昇)しやすい。
米連邦公開市場委員会(FOMC)は全会一致で政策金利の0.25ポイント引き上げを決定。今後の金利見通しでは年末までに少なくともあと1回の利上げを予想する当局者が大半を占め、ウォーシュFRB議長はインフレ抑制に向けて強い姿勢を示した。トランプ米大統領が強く利上げに反対していることもあり、市場の一部では利上げは1回限りとの見方も出ていただけに、FRBの姿勢は予想よりタカ派的との受け止めが広がった。
FOMCの結果を受けてドルは急反発し、ブルームバーグ・ドル指数は6月以来の上昇率を記録。対円でも156円台前半までドル高が進んだ。東京市場でもこの流れが続きやすいが、日銀の利上げ観測が円の下落を抑制し、もみあいとなる可能性も高そうだ。
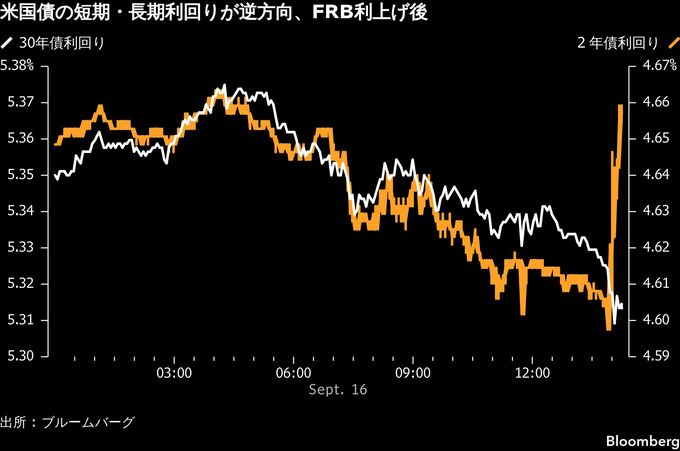
FRBによる追加利上げ観測の高まりは、教科書的には世界のリスク資産に向かい風となりやすい。ただ、米国市場では政策金利の影響を大きく受けやすい短期債利回りが上昇する一方、インフレ懸念の後退により超長期債利回りは低下した。
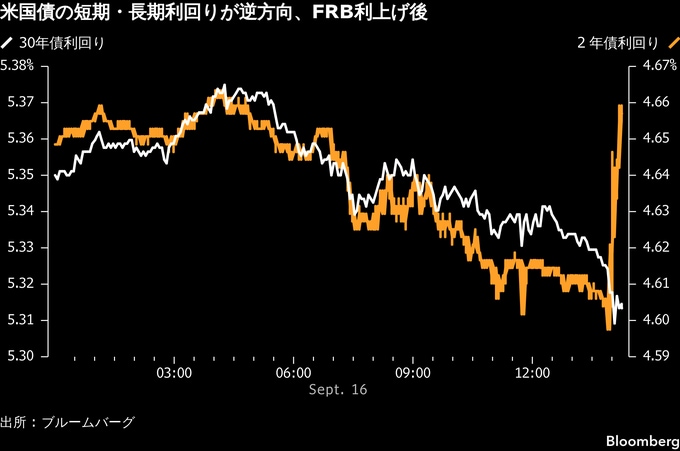
サウジアラビアのパイプライン復旧への期待から原油価格の高騰が一服したこともあり、株式市場では超長期債利回りの低下を受けて安心感が出る可能性が高い。国内債券市場でも、中短期債は下落が予想される一方、超長期債は底堅く推移する可能性がある。
(注:表中の終値は米国時間終値。円相場は対米ドル、前営業日比は円の対ドル変化率。米10年金利の前営業日比は変化幅(単位:%ポイント)。日経平均の前営業日比はシカゴ・マーカンタイル取引所清算値と大阪取引所清算値との比較。シカゴ取引所が休場の場合は大阪取引所の夜間終値と通常取引清算値の比較。金は1トロイオンス当たりのドル建て価格)
--取材協力:大塚美佳.
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.