(執筆時点:2026/9/15)
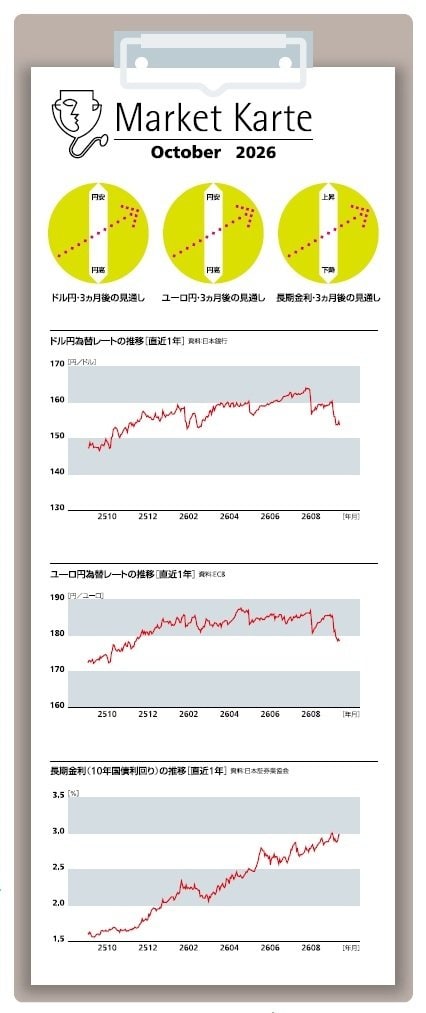
月初に1ドル159円台後半でスタートしたドル円は、8日にかけて一時152円台まで円高が進んだ。ベッセント米財務長官による日本の金融・財政政策に対する踏み込んだ発言を受けて、日銀の利上げ加速や政府の財政拡張姿勢が修正される可能性が意識されたことが主因と考えられる。市場に浸透していた「財政拡張+ビハインド・ザ・カーブ=円安」というストーリーの妥当性に疑問符を投げかけ、円売りの巻き戻しや新規の円買いを誘発したとみられる。一方、その後は原油価格の上昇や物価指標の上振れに伴う米利上げ観測の高まりを受けて、足元では154円台後半まで円安方向に戻している。
今後の動向を考えるうえでポイントとなるのは、「日銀の利上げ」と「政府の財政政策」だ。前者については、市場は既に先行きの利上げを大きく織り込んでいるため、日銀が期待を上回るタカ派姿勢を示し続けるハードルは高く、さらなる円高を促す材料としては力不足と考えられる。一方、後者を巡っては、今後も消費税減税や防衛費拡大、成長投資を盛り込んだ来年度予算の編成など、財政拡張を意識させやすいテーマが相次ぐため、拡張観測が高まりやすいとみられる。
さらに、FRBのタカ派姿勢や原油高を背景とする本邦貿易赤字も続くとみられることから、年終盤にかけて円安方向への揺り戻しが生じる可能性が高い。3カ月後のドル円は157円前後と予想している。
月初に2.9%台後半でスタートした長期金利は、直後に約30年ぶりの高水準となる3.0%台前半を付けた。その後は円安修正によるインフレ懸念の後退を受けて一旦低下したものの、足元では再び3.0%台前半で推移している。利上げ観測の高まりや財政懸念を背景とする米金利上昇が波及し、国内金利の押し上げに働いたためだ。
前述の通り、今後も本邦財政の拡張が意識されやすい局面が続くため、金利上昇圧力の強い状況が続くだろう。一方、11月には中間選挙でのねじれ発生に伴って米財政に対する過度の懸念が一服し、金利抑制に働く可能性が高いとみている。3カ月後の水準は現状を若干上回る3.1%前後と見込んでいる。
(※情報提供、記事執筆:ニッセイ基礎研究所 経済研究部 主席エコノミスト 上野 剛志)