日本銀行による金融正常化を受け、預金金利は長らく続いた「ほぼゼロ」の状態から緩やかに上昇している。金利が復活すれば、家計資金は再び定期性預金や債券へ回帰するとの見方もみられる。
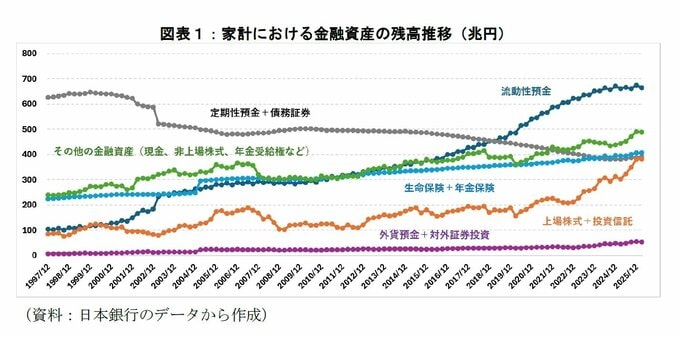
日本銀行「資金循環統計」を基にした、家計が保有する金融資産の残高推移を見ていく。まず目を引くのは、預金の内部構成が大きく変化していることである。1990年代末には、定期性預金・債務証券が流動性預金を大きく上回っていた。しかし、その後は定期性預金・債務証券が長期的な減少傾向を示す一方、流動性預金は一貫して増加を続け、2019年前後には両者の残高が逆転した。日本銀行が金融正常化へ転じた後も、この傾向に大きな変化はみられず、流動性預金は増加基調を維持している。
さらに、生命保険・年金保険は緩やかな増加を続け、近年では定期性預金・債務証券とほぼ同水準となっている。また、上場株式・投資信託も市場変動を伴いながら長期的に増加しており、特にアベノミクス以降の株価上昇や企業業績の改善、NISA制度の開始・拡充などを背景に大きく拡大した。こうした結果は、家計金融資産の配分が長期的に変化し、定期性預金・債務証券の比重が低下する一方、流動性預金やリスク資産などの比重が高まってきたことを示している。
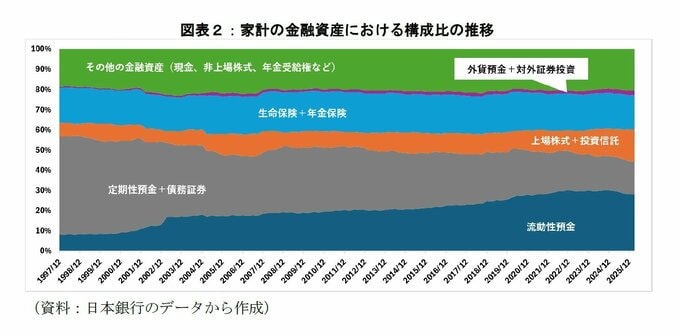
次に、金融資産の構成比をみると、その変化はさらに明確である。1990年代末には、定期性預金・債務証券が家計の主な金融資産の約5割を占めていたが、その比率は長期的に低下し、直近では約2割まで縮小している。一方、流動性預金は1割弱から約3割まで上昇しており、預金の内部構成が定期性預金から流動性預金へとシフトしてきたことに加え、家計の金融資産全体でみても定期性預金・債務証券の比重が低下していることが分かる。
日本銀行の金融正常化以降、定期性預金金利や債券利回りは上昇している。しかし、短期金利の水準は依然として足元の物価上昇率を下回っている。定期性預金金利は日銀当座預金付利などを踏まえて決定されるため、その上昇ペースも緩やかであり、実質リターンは依然として低い。加えて、長期金利の上昇を背景に個人向け国債の発行額は増加しているものの、家計全体でみれば、債務証券への資金流入は限定的である。投資信託市場をみても、公社債投信より株式投信への資金流入が続いており、家計の運用対象が再び債券へ回帰しているとは言い難い。
背景には、この約30年間の低金利環境が家計の資産形成行動そのものを変化させたことがあると考えられる。長期間にわたり定期性預金は「ほとんど増えない資産」と認識され、その間にNISA制度の拡充や投資環境の整備によって、株式や投資信託への投資のハードルは低下した。さらに、株高や円安を背景に、株式・投資信託の実現リターンが好調に推移したことも、家計のリスク資産選好を強め、資金を資本市場へ向かわせた要因と言えるだろう。
その一方で、流動性預金の役割はむしろ高まったと考えられる。積立投資や保険料の継続的な引落し、キャッシュレス決済やサブスクリプション型サービスの普及によって、一定額の資金を流動性預金として保有する必要性が高まった。従来、預金は「決済」「流動性確保」「運用」の三つの機能を併せ持つ資産であったが、長期の超低金利環境を経て、「運用」の機能の一部は株式や投資信託などの資本市場へ移行し、預金は決済や流動性確保を担う資産としての性格を一段と強めている可能性がある。
現時点では定期性預金や債券への回帰は限定的であるものの、今後の追加利上げや株価調整によって家計の資産配分が変化する可能性はある。しかし、「金利が戻れば定期性預金や債券へ戻る」という単純な構図では説明できない。家計における金融資産の動向を展望する上では、金利水準だけでなく、預金の役割の変化や家計の資産選好、決済手段の進化といった構造的な要因にも目を向ける必要がある。金融正常化は進展しつつあるものの、家計の資産選好には長期にわたる低金利環境の影響がなお色濃く残っていると考えられる。長期の資産形成を考える上でも、こうした変化を踏まえることが重要である。
(※情報提供、記事執筆:ニッセイ基礎研究所 金融研究部 金融調査室長・年金総合リサーチセンター兼任 福本 勇樹 )