(ブルームバーグ):世界最大の半導体受託生産会社である台湾積体電路製造(TSMC)の月次売上高は53.3%増となった。世界的なAIインフラ整備を背景に需要が殺到し、同社は供給が追いつかない状況にある。
8月の売上高は5148億台湾ドル(約2兆5000億円)に達した。アナリスト予想の平均によると、今四半期の売上高は46.8%増が見込まれている。
エヌビディアやアップルにとって主要な半導体受託生産会社であるTSMCは最近、前例のないペースで新工場を建設しているにもかかわらず、需要に追いつけないと明らかにした。TSMCのクリフ・ホウ共同最高執行責任者(COO)は今月、台湾内外で約20の工場を建設し、設備を導入しようとしていると説明した。従来は4、5棟の新施設を同時に建設する程度だった。
ホウ氏は「現在はその4、5倍近い規模で需要に追いつこうとしているが、それでも満たせていない」と指摘。同社幹部によると、必要な半導体製造装置の数は、昨年末時点の見通しからほぼ倍増した。
TSMCは、より高度な装置への支出も増やす必要がある。同社は最近、オランダの半導体製造装置メーカー、ASMLホールディングと契約を結び、2030年からASMLの高NA極端紫外線(EUV)露光装置を自社の量産に導入することを決めた。同装置は1台約4億ドルに達することもあり、TSMCは以前、コストへの懸念から当面は導入しない考えを示していた。
ブルームバーグ・インテリジェンス(BI)の見方
コンセンサス予想は、TSMCの2027年の利益率が底堅さを維持する可能性を過小評価しているかもしれない。2027年に売上高が35%増加する一方、利益が31%増加するとの予想は、粗利益率が2026年の66.4%から65.5%に低下することを示唆している。この低下には既知の押し下げ要因が反映されている。TSMCは2ナノメートル製品と海外工場について、それぞれ3-4ポイントの利益率押し下げ要因になるとの見通しを示しているほか、600億ドルを超える設備投資に伴って減価償却費も増加する。ただ、2026年下半期に予定されていた一部の値上げが2027年第1四半期に先送りされたため、価格引き上げによってこうした押し下げ要因の一部を相殺できるはずだ
-チャールズ・シャム、アナリスト
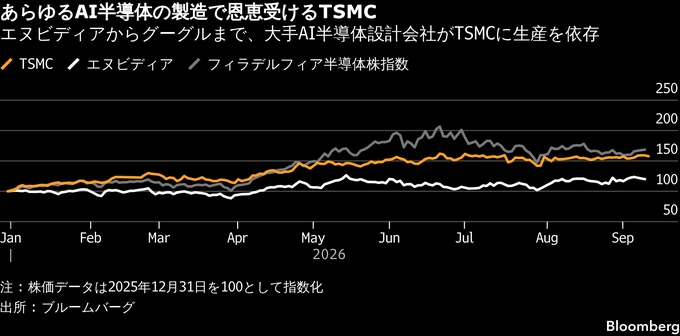
TSMCは7月、AI半導体需要の急速な伸びが2027年以降も続くとの自信を反映し、年間の設備投資額と売上高の見通しを引き上げた。2026年の設備投資額は過去最高の600億-640億ドルに達すると見込んでおり、通期売上高は米ドルベースで40%をやや上回る伸びを予想している。同社株は年初から約60%上昇している。
原題:TSMC Revenue Rises 53% as AI Chip Demand Outstrips Supply(抜粋)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.